HavacılıkBölüm 29 / 86
Havacılıkta gelir paylaşımı: çok taraflı ve ikili prorate anlaşmaları (MPA ve SPA)
Bir yolcu tek bilet alıp iki havayoluyla uçtuğunda, biletin parası iki şirket arasında bölünmek zorunda. Bu bölüm o bölüşümün iki katmanını anlatıyor: IATA'nın mil ve maliyet faktörüyle çalışan varsayılan kuralı MPA ve havayollarının o kuralı ezen ikili ticari anlaşmaları SPA. Konu muhasebe gibi görünse de fiyatlandırmanın, gelir yönetiminin ve ağ stratejisinin tam ortasında duruyor.
Havacılık · İçindekiler
- Kökler
- 01Posta sözleşmesinden SABRE'ye
- 02SABRE'den PSS'e: bir mimari neden 60 yıl yaşadı
- 031978: kâr garantisi kalkınca gelir yönetimi doğdu
- Gelir yönetimi
- 04Yield Management: erken dönem stratejik analiz ve iş mantığı
- 05Yield Management: rekabet stratejileri ve PEOPLExpress analizi
- 06Gelir yönetimi ve stratejik operasyonlar: PEOPLExpress ve American Airlines analizi
- 07PEOPLExpress ve havacılık sektörü: sadakat programları ve dağıtım sistemleri stratejik analizi
- Dağıtım
- 08Havacılık rezervasyon ve küresel dağıtım sistemleri (GDS) analizi: stratejik gelişim ve iş mantığı
- 09Havacılık endüstri standartları ve yönetişim: stratejik analiz belgesi
- 10GDS ve havacılık dağıtım ekosistemi: stratejik analiz ve iş mantığı rehberi
- 11Havacılık rezervasyon sistemleri ve dijital dağıtım kanalları stratejik analizi
- Perakendecilik
- 12Seyahat değer zinciri ve dağıtım kanalları analizi: stratejik brifing notu
- 13Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği (NDC) analizi
- 14NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi
- Operasyon
- 15Havayolu pazarlama planlama süreci ve iş mantığı analizi
- 16Havacılık planlaması ve gelir yönetimi: stratejik analiz
- 17Havacılıkta gelir yönetimi ve rekabet stratejileri: Sun Tzu prensipleriyle iş mantığı analizi
- Ücret ve fiyatlama
- 18Havayolu fiyatlandırma ve verim yönetimi stratejileri: analitik bir bakış
- 19Havacılık fiyatlandırma ürünleri ve iş mantığı analizi
- 20Havacılık ücret ürünlerinin sınıflandırılması: stratejik analiz ve iş mantığı
- 21Havacılık dağıtım kanalları ve ücret kuralları: stratejik analiz belgesi
- 22Havacılık ücret kuralları ve yolculuk tipleri stratejik analizi
- 23Havacılık güzergah fiyatlandırması ve iş mantığı analizi
- 24Ücret yapılandırması, segmentasyon ve sadakat programları analizi
- 25Havacılıkta özel ücretler ve fiyat esnekliği
- 26Havacılıkta ücret yönetimi ve planlama stratejileri
- 27Reaktif fiyatlandırma süreci ve stratejik karar mekanizmaları
- 28Proaktif fiyatlandırma ve ücret rasyonalizasyonu: stratejik iş mantığı analizi
- 29Havacılıkta gelir paylaşımı: çok taraflı ve ikili prorate anlaşmaları (MPA ve SPA)
- 30Havayolu ek hizmetleri (ancillaries) ve iş mantığı analizi
- 31Havacılık gelir yönetimi ve ücret yapıları analizi
- Talep tahmini
- 32Havacılıkta spill (taşan talep) modeli ve iş mantığı analizi
- 33Beklenen kapasite aşımı (expected spill) ve Boeing modeli analizi
- 34Havacılık talep tahmini ve spill (taşan talep) modelleri analizi
- 35Gelir yönetiminde beklenen kayıp (spill) ve talep analizi
- 36Havacılık spill modelleri için girdi parametrelerinin kalibrasyonu
- 37Havacılıkta kapasite yönetimi ve spill (taşan talep) analizi
- 38Nominal doluluk oranı ve talep kaybı (spill) analizi
- 39Yüksek varyanslı talep ve iki aşamalı Cox dağılımı
- 40İki aşamalı Cox dağılımıyla spill ölçümü
- 41Havacılık endüstrisi ve gelir yönetimi analizi
- 42Havacılık gelir yönetimi alternatifleri ve iş mantığı analizi
- 43Gelir artışı ve tahmin doğruluğu: iki boyutlu zamanda talep tahmini
- 44Rezervasyon profilleri ve talep tahmini
- 45Rezervasyon profillerinin kümelenmesi ve iptal oranı analizi
- 46Gelir yönetiminde talep profilleri ve veri arındırma
- 47Gelir yönetiminde talep tahmini ve kısıtlanmamış talep analizi
- 48Havacılık talebi tahminleme ve zaman serisi analizi
- 49Gelir yönetiminde tahminleme modelleri ve iş mantığı analizi
- 50Havacılık gelir yönetimi: rezervasyon tahminleme ve talep analizi
- 51O&D talep tahmini: birinci ve ikinci nesil yaklaşımlar
- 52Rekabetçi havayolu alışveriş verileri analizi
- 53Havacılıkta veri odaklı iş mantığı ve karar destek sistemleri
- 54Havacılık gelir yönetimi ve tüketici tercih modellemesi
- 55İtinerer tercih modelleri ve talep analizi
- 56O&D tahminleme ve must-forecast listesi
- Envanter ve erişilebilirlik
- 57Havacılık ve hizmet sektöründe overbooking stratejileri ve operasyonel analiz
- 58Biniş oranı tahmini ve overbooking stratejileri
- 59Havacılıkta overbooking (fazla rezervasyon) ve show-up modelleme stratejileri
- 60Havacılıkta overbooking stratejileri ve gelir yönetimi
- 61İndirim tahsis kontrolleri, Littlewood kuralı ve Gamma talep modeli
- 62Gamma dağılımı ve indirim tahsisi: koruma seviyeleri ve gelir oranları
- 63İndirim tahsisi ve rezervasyon optimizasyonu: EMSR ve entegre overbooking
- 64Rezervasyon envanter kontrolü ve gelir yönetimi
- 65Karma ve hibrit envanter kontrol sistemleri
- 66Havacılık gelir yönetimi: envanter kontrolü ve iş mantığı analizi
- 67Paylaşımlı kabin envanteri ve funnel uçuşlar
- 68Havacılık gelir yönetimi performans ölçümü
- 69Gelir fırsat modeli (ROM) ve havayolu gelir yönetimi performansının ölçümü
- 70Gelir yönetiminde kritik durum belirleme ve O&D stratejileri
- 71Havayolu envanter kontrol stratejileri ve ağ etkileri
- 72Havacılık gelir yönetimi: virtual nesting (sanal yuvalama) analizi
- 73Sanal gruplama ve çift indeksleme: havacılık envanterinde koltuğun kime açılacağı
- 74Dinamik sanal gruplama (dynamic virtual nesting) ve gelir yönetimi analizi
- 75Havacılık gelir yönetimi ve O&D optimizasyonu: sanal yuvalama ve CER
- 76Sürekli yuvalama (continuous nesting) ve teklif fiyatı kontrol sistemleri analizi
- 77Havacılık gelir yönetimi: şebeke optimizasyon modelleri
- 78Gelir yönetiminde ağ optimizasyonu ve bacak ayrıştırma
- 79Havacılık gelir yönetimi ve ağ optimizasyonu stratejileri
- 80O&D gelir yönetimi ve koltuk kullanılabilirliği hesaplama
- 81Yolcu değerlemesinde ücret kalifikasyon kuralları
- 82Havacılık gelir yönetimi ve envanter kontrol sistemleri: post-process nesting analizi
- Teklif ve teşhir
- 83Markalı ücret aileleri ve bağlantı mimarisi
- 84Havacılık envanter yönetimi ve GDS entegrasyon sistemleri
- 85Havacılık envanter kontrolü ve O&D yönetimi
- 86Havacılık rezervasyon ve envanter yönetimi: stratejik iş mantığı analizi
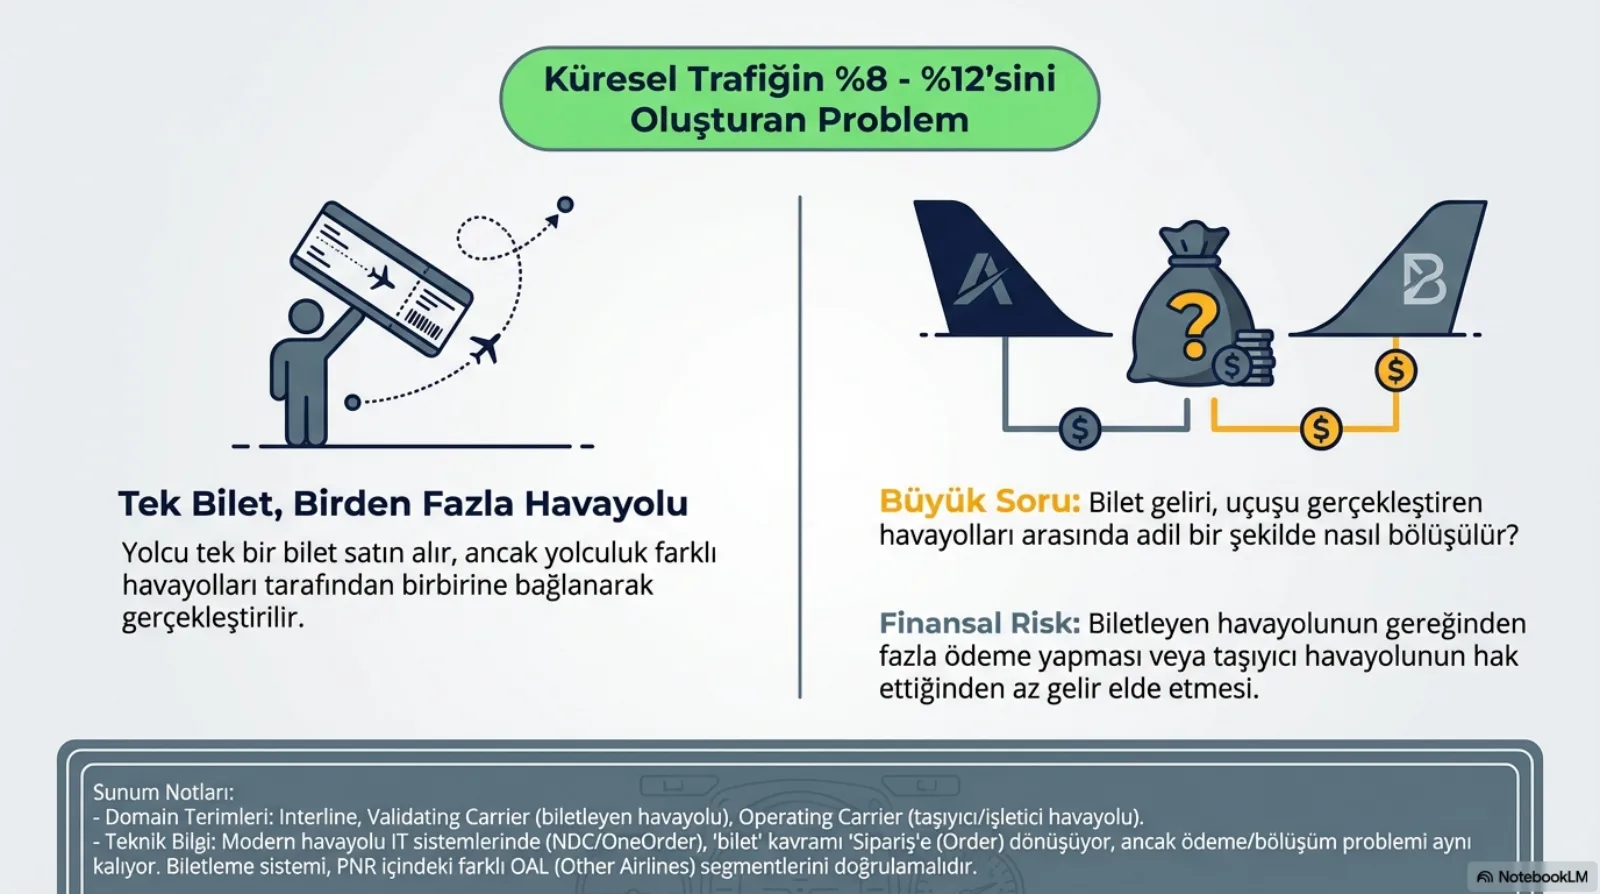
Şimdiye kadarki fiyatlandırma bölümleri tek bir havayolunun kendi koltuğuna fiyat koymasını anlatıyordu. Oysa yolculukların bir kısmı tek havayolunda başlayıp bitmiyor: yolcu tek bir bilet alıyor, ilk bacağı bir havayolu, ikinci bacağı başka bir havayolu uçuruyor. Buna interline taşımacılık deniyor ve kaynak metne göre dünya genelindeki havayolu trafiğinin yüzde 8 ile 12’si bu şekilde gerçekleşiyor. Interline biletin fiyatı bir kez konuyor ama geliri iki kez paylaşılıyor, ve o paylaşımın kuralı biletin fiyatı kadar ticari bir karar. IATA’nın herkese uyguladığı varsayılan bir kural var; havayolları o kuralı kendi aralarındaki özel anlaşmalarla ezmeyi de biliyor.
Paylaşım sorunu satışta değil, uçuştan sonra çıkıyor
Sorunun iki tarafı var. Yolcu açısından her şey basit: tek bilet, tek ödeme, birbirine bağlanmış uçuşlar. Havayolları açısından ise o tek ödemenin kime ne kadar ait olduğu belirsiz. Kaynak metin iki taraflı bir finansal risk tanımlıyor: bileti kesen havayolu gereğinden fazla ödeyebilir, ya da yolcuyu taşıyan havayolu hak ettiğinden az gelir alabilir.
Paranın yolu, yolcunun yolundan farklı. Bileti kesen, yani validating carrier, yolcudan bütün yolculuğun bedelini peşin tahsil ediyor. Yolcuyu kendi uçağıyla taşıyan, yani operating carrier, uçuşu yaptıktan sonra biletleyen havayoluna fatura kesip kendi payını, prorate’i talep ediyor. Yolcu soldan sağa ilerlerken para sağdan sola geri dönüyor. Sunum notu bir ayrıntı ekliyor: havayolları tek tek biletler için birbirine para transfer etmiyor; bu faturalama aylık olarak netleştirilen IATA Clearing House (ICH) ve SIS (Simplified Interline Settlement) platformu üzerinden toplu olarak yürüyor.
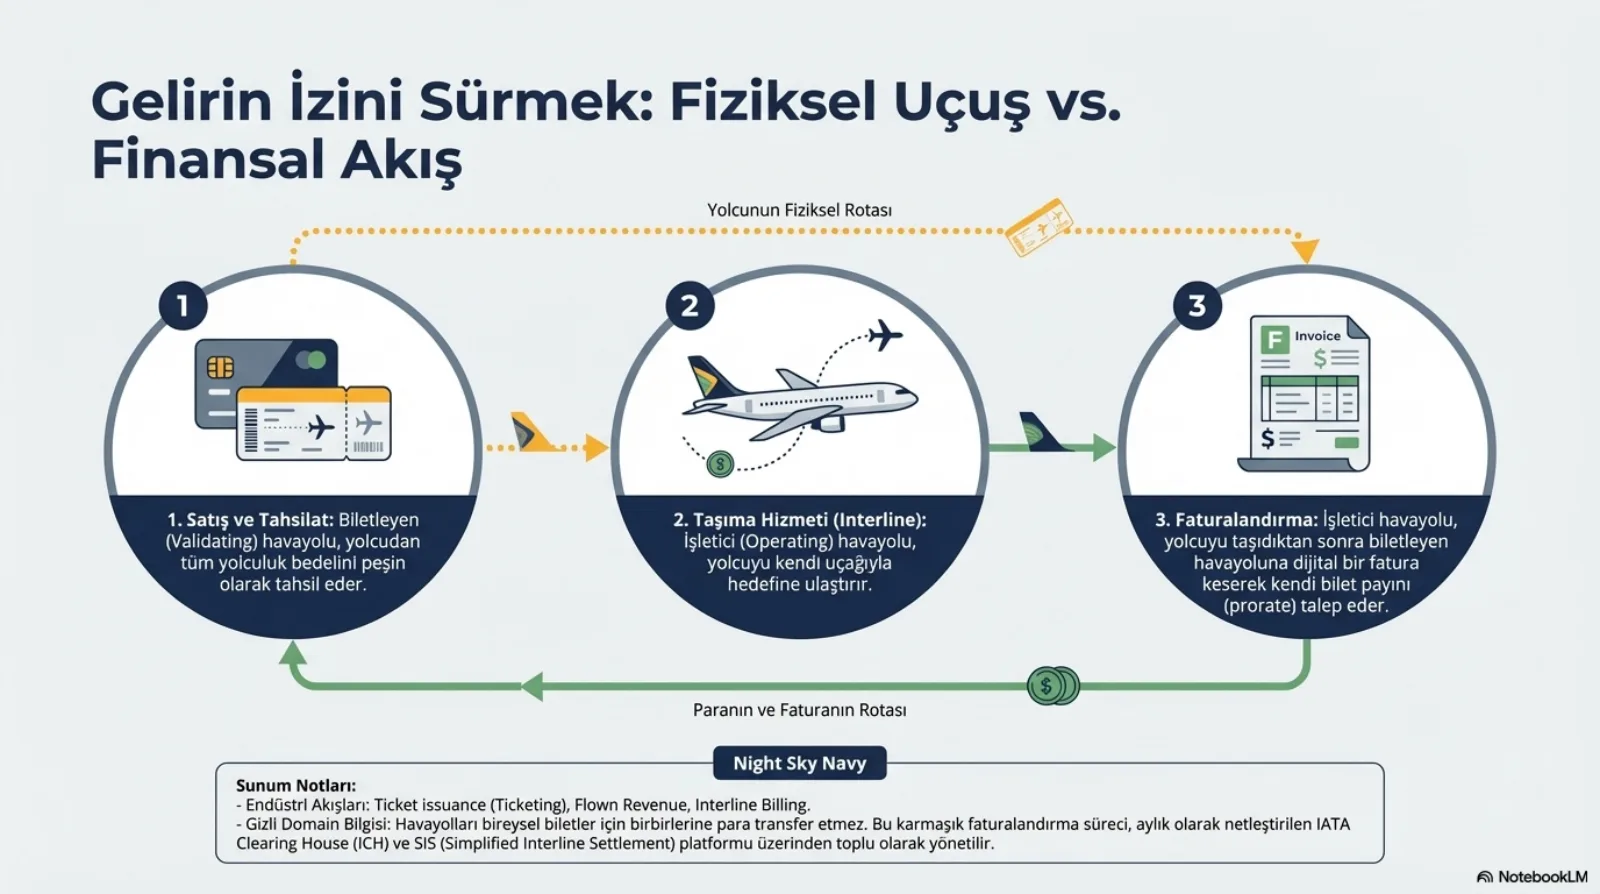
Yazılım tarafında bunun karşılığı şu: bir interline biletin geliri satış anında tek bir sayı olarak kaydedilemiyor. Satışta tahsil edilen tutar, uçulan kupon işlendiğinde bölünüyor ve bölme kuralı o anda geçerli olan anlaşmaya göre seçiliyor. Satış sistemi ile gelir muhasebesi sistemi aynı bilete iki farklı zamanda, iki farklı soruyla bakıyor.
Varsayılan kural mesafeyi ölçüyor, sonra mesafeyi düzeltiyor
Bölüşümün varsayılan katmanı MPA, yani Multilateral Prorate Agreement. IATA Prorate Agency tarafından yönetilen, ittifaktan bağımsız, küresel bir gelir paylaşım metodolojisi. En yalın hali Straight Rate Prorate (SRP): gelir, kat edilen mesafe oranında bölünüyor. Kaynak metnin örneğinde yolcu toplam 1000 milin 700’ünü A havayoluyla, 300’ünü B havayoluyla uçuyorsa gelir 70/30 paylaştırılıyor.
Mesafenin kendisi de bir standart. Karar mekanizmasının temeli Ticketed Point Mileage (TPM): havalimanı farklılıklarından bağımsız olarak iki nokta arasındaki en kısa mesafe. Sunum notu bunun neden önemli olduğunu söylüyor: TPM uçağın gerçekten izlediği hava trafik rotası değil, matematiksel tutarlılık için standartlaştırılmış mil. İki havayolu aynı kuponu hesapladığında aynı sayıya varabilmeli; gerçek uçuş rotası her gün değişebilir, TPM değişmez.
Saf mil oranının bir sorunu var: kısa mesafeyi uçan havayolunu cezalandırıyor. Slaytın ifadesiyle kısa mesafelerde işletme maliyeti orantısız şekilde yüksek; bu maliyet mil sayısına yansımıyor. MPA bunu Prorate Factor ya da Cost Weighted Mileage Factors (CWMF) ile düzeltiyor. TPM, coğrafi bölgenin operasyonel zorluklarına göre ayarlanan bölgesel bir maliyet faktörüyle çarpılıyor ve ortaya maliyet ağırlıklı bir mil faktörü çıkıyor. Kısa mesafe işletmecisi bu sayede ham milinin söylediğinden daha yüksek bir pay alıyor.
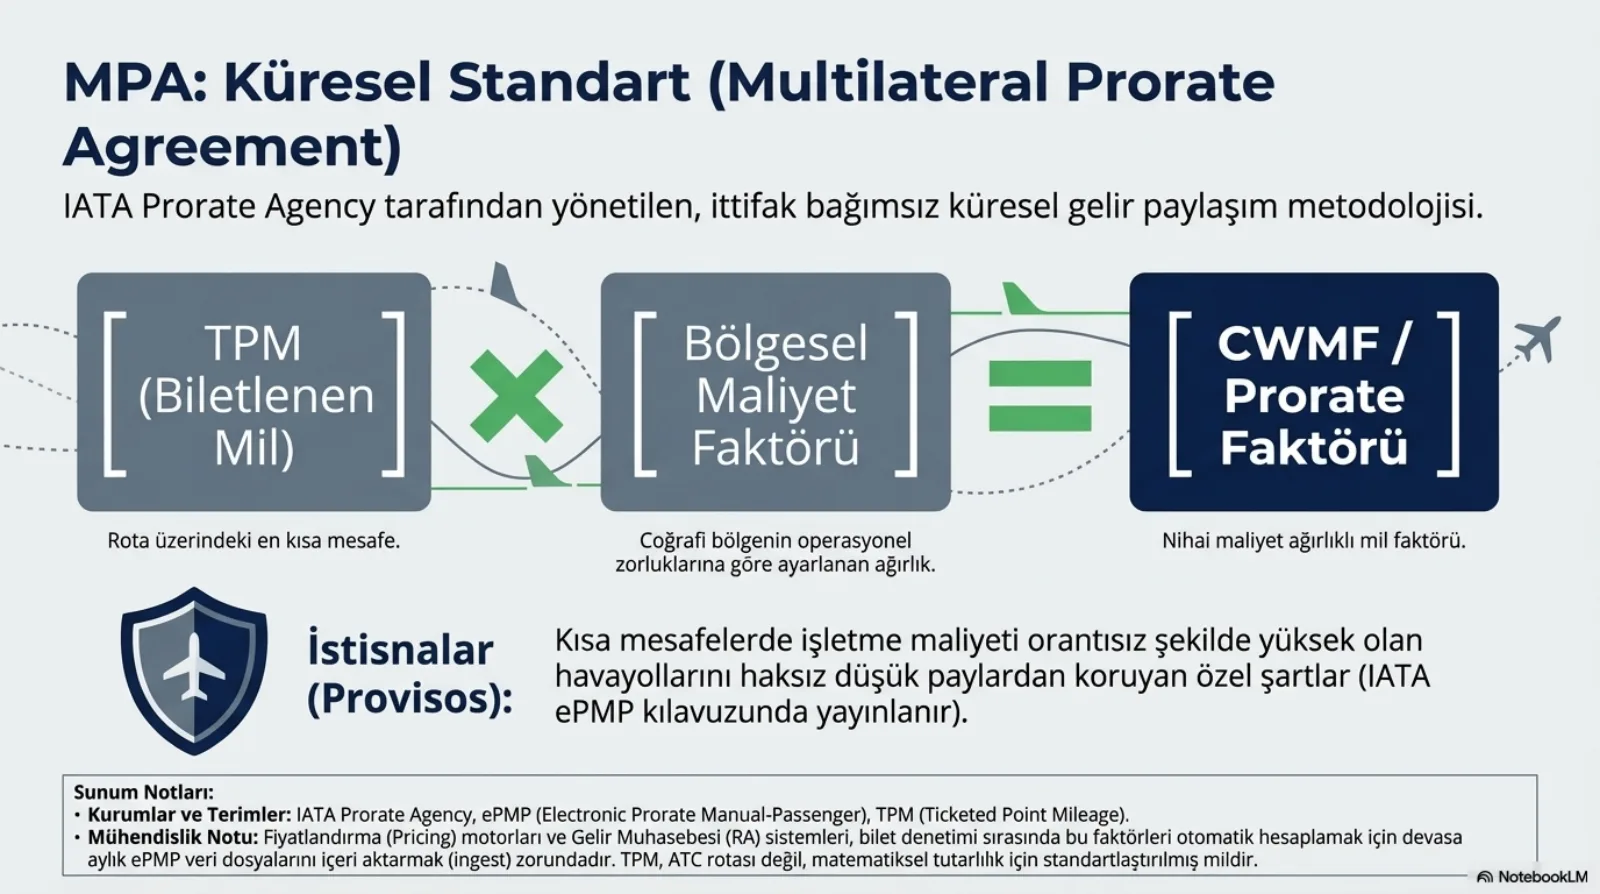
Faktörün üstünde bir koruma katmanı daha var: provisos, yani istisnalar. Bölgesel maliyet faktörleri ve istisnalar IATA’nın ePMP (Electronic Prorate Manual-Passenger) el kitabında yayınlanıyor. Kaynak metin bu katmanın amacını açıkça söylüyor: MPA, hiçbir havayoluna makul olmayan ölçüde düşük bir gelir payı ayrılmamasını güvenceye alan koruyucu önlemler de içeriyor. Yani MPA yalnızca bir formül değil, küçük ve yüksek maliyetli operatörleri koruyan bir adalet mekanizması.
Mühendislik açısından bu, formülün sabit olmadığı anlamına geliyor. Sunum notuna göre fiyatlandırma motorları ve gelir muhasebesi sistemleri, bilet denetimi sırasında bu faktörleri otomatik hesaplayabilmek için aylık ePMP veri dosyalarını içeri aktarmak zorunda. Kod içinde sabitlenmiş bir faktör tablosu bir ay sonra yanlış paylar üretmeye başlıyor; faktörler versiyonlu referans verisi olarak tutulmalı ve bir kupon, uçulduğu dönemde geçerli olan versiyonla hesaplanmalı.
Özel anlaşma varsayılanı eziyor, amacı da adalet değil avantaj
İkinci katman SPA, yani Special Prorate Agreement. İki ya da daha fazla havayolu arasındaki özel, ikili (bilateral) veya tek taraflı (unilateral) anlaşmalar. İttifakların temel yapı taşı, ama ittifak dışında da yapılabiliyor. Sunum notu bunu bir ticari silah olarak tarif ediyor: bağımsız havayolları, sanal ağlarını genişletmek için ittifaka girmeden de SPA imzalayabiliyor.
İş kuralı net: bir SPA mevcutsa genel MPA kurallarını geçersiz kılıyor. Amacı da MPA’nınkinden farklı. MPA endüstri standardı belirlemek ve adil bir asgari paylaşım sağlamak için var; SPA ticari avantaj elde etmek ve pazar erişimini genişletmek için. Bir havayolu SPA müzakeresine girerken iki şey istiyor: kendi kestiği biletlerde karşı tarafa ödeyeceği payı düşük tutmak, başka havayollarından gelen yolcuyu taşıdığında alacağı payı yüksek tutmak. Karşı taraf da aynısını istiyor; anlaşma o iki isteğin buluştuğu nokta.
Hesaplama modeli de serbest. Sabit ücret (fixed rate), taşınan yolcu başına net bir dolar tutarı. Mil bazlı model, uçulan mile göre basit oran. Millerin karekökü, kısa mesafe taşıyıcısına avantaj sağlayan bir eğri. Yerel ücretin sabit bir yüzdesi, tam yerel bilet fiyatının belirli bir oranı. Karekök modeli ilginç, çünkü MPA’nın CWMF ile yaptığı düzeltmeyi tek bir matematik işlemiyle yapıyor: mesafe büyüdükçe pay artıyor ama orantılı artmıyor.
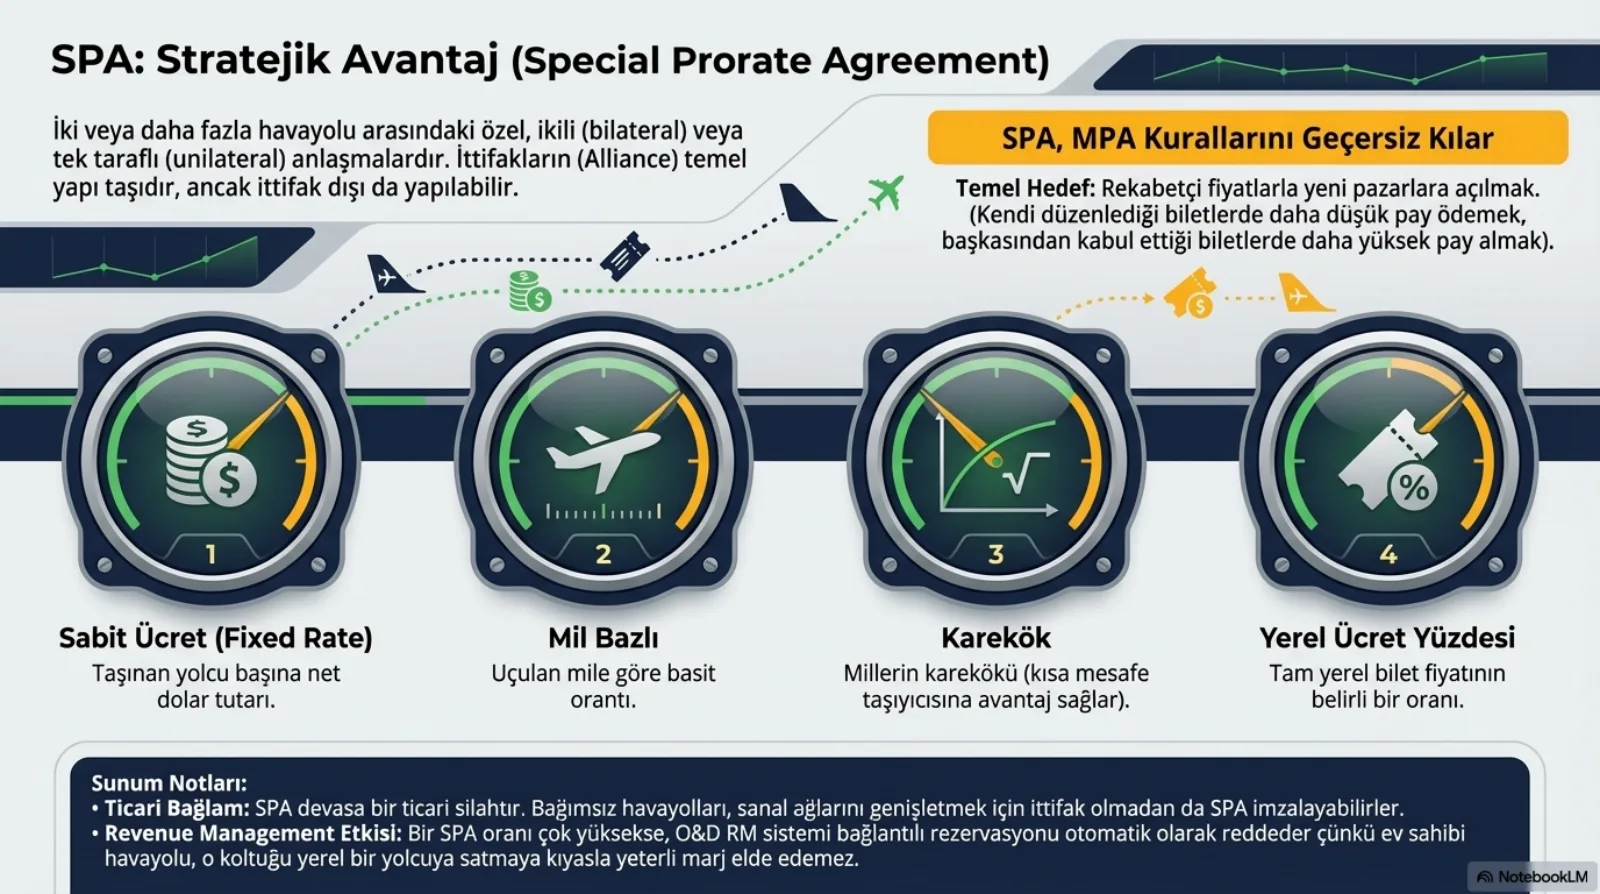
Kaynak metin SPA’nın gelir paylaşımından fazlası olduğunu vurguluyor: gelir dağılımı için doğru şartlara sahip bir SPA, bir havayolunun ek pazarları rekabetçi ücretlerle sunmasına imkân veriyor. Yani SPA fiyatlandırma kararının bir girdisi. Karşı tarafa ödenecek pay düşükse, havayolu kendi uçmadığı bir noktaya giden bağlantılı bileti daha ucuza satabiliyor.
Aynı etki ters yönde de çalışıyor. Sunum notu gelir yönetimiyle bağlantıyı kuruyor: bir SPA oranı çok yüksekse, O&D gelir yönetimi sistemi bağlantılı rezervasyonu otomatik olarak reddediyor, çünkü koltuğu veren havayolu o koltuğu yerel bir yolcuya satmaya kıyasla yeterli marj elde edemiyor. Gelir yönetimi bölümlerinde gördüğümüz “doğru yolcuya sat” mantığı burada prorate payını da hesaba katıyor. Aynı koltuk için bağlantılı yolcunun getirisi bilet fiyatı değil, o havayolunun bu biletten alacağı pay.
Kural motoru önce özel anlaşmaya bakıyor
İki katman bir hiyerarşi oluşturuyor ve bu hiyerarşi doğrudan bir sistem akışına dönüşüyor. Sunum notuna göre gelir muhasebesi sistemi uçulmuş bir kuponu işlerken kural motoru önce geçerli bir SPA olup olmadığını kontrol ediyor. O şehir çifti ve taşıyıcı kombinasyonu için SPA yoksa MPA tablolarına geri dönüyor.
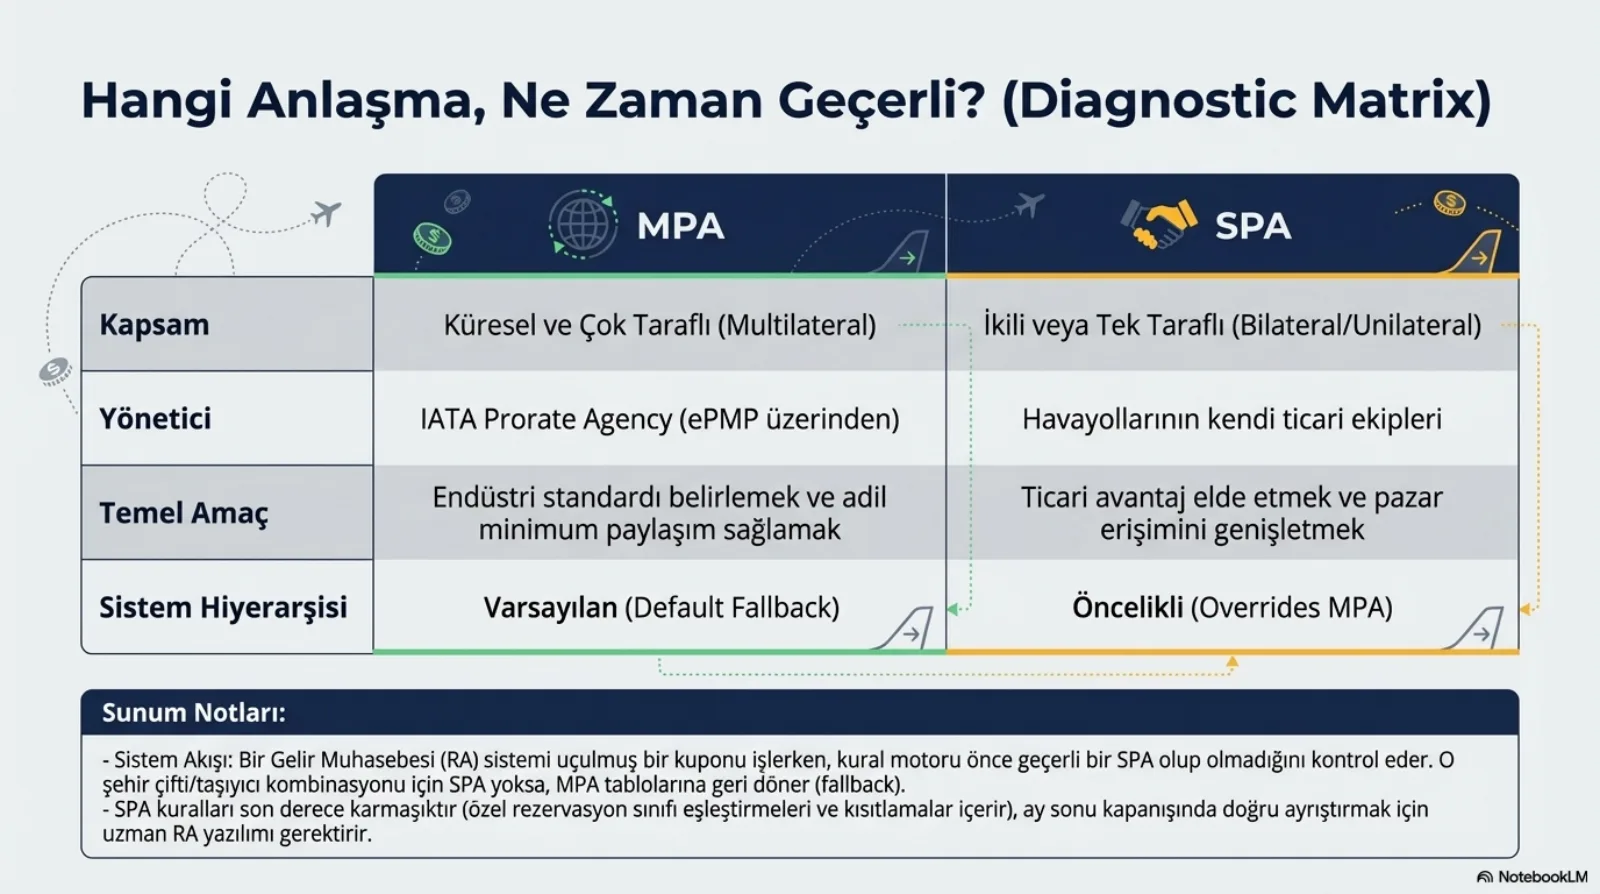
Bu, tanıdık bir desen: özelden genele çözümlenen bir kural zinciri. Ama buradaki eşleştirme anahtarı basit değil. Sunum notu SPA kurallarının özel rezervasyon sınıfı eşleştirmeleri ve kısıtlamalar içerdiğini, bu yüzden ay sonu kapanışında doğru ayrıştırmak için uzman gelir muhasebesi yazılımı gerektiğini söylüyor. Yani SPA araması şehir çifti ve taşıyıcıyla bitmiyor; rezervasyon sınıfı ve anlaşmanın kısıtları da eşleşmeye giriyor. Eşleşme yanlış kurulursa sistem hata vermiyor, sessizce MPA’ya düşüyor ve yanlış tutarda bir fatura üretiyor. Bu tür bir düşüşün loglanması ve raporlanması, hatasız çalışan bir eşleşmeden daha değerli.
Bir SPA iki ekibin arasında gidip gelerek doğuyor
SPA’nın içeriği ticari, ama onayı teknik bir denetimden geçiyor. Kaynak metin yaşam döngüsünü beş adımda veriyor. İttifak ekipleri ya da strateji departmanları yeni bir pazar fırsatı buluyor. Fiyatlandırma ekibi teklifi pazar potansiyeli ve parametrelerin ticari uygunluğu açısından inceliyor. Gelir muhasebesi ekibi finansal geçerliliği ve kârlılığı test ediyor, yani parametrelerin sağlam olup olmadığını denetliyor. Üst yönetim nihai sözleşmeyi imzalıyor. SPA ekibi anlaşmayı IT sistemlerine yüklüyor ve performansını periyodik olarak değerlendiriyor.
Kritik olan ikinci ve üçüncü adım arasındaki ok. Fiyatlandırma ile gelir muhasebesi arasındaki inceleme, iki ekip ortak karara varana kadar tekrarlanıyor. Sunum notu bu sürtüşmenin kaynağını açıkça koyuyor: pazar payı kazanmak için ucuz bağlantı ücretleri sunmak isteyen fiyatlandırma ekibi ile interline bölünmesinden zarar edilmemesini sağlayan gelir muhasebesi ekibi arasındaki gerilim sürekli. İterasyon bu gerilimi çözmüyor, onu yönetilebilir kılıyor.
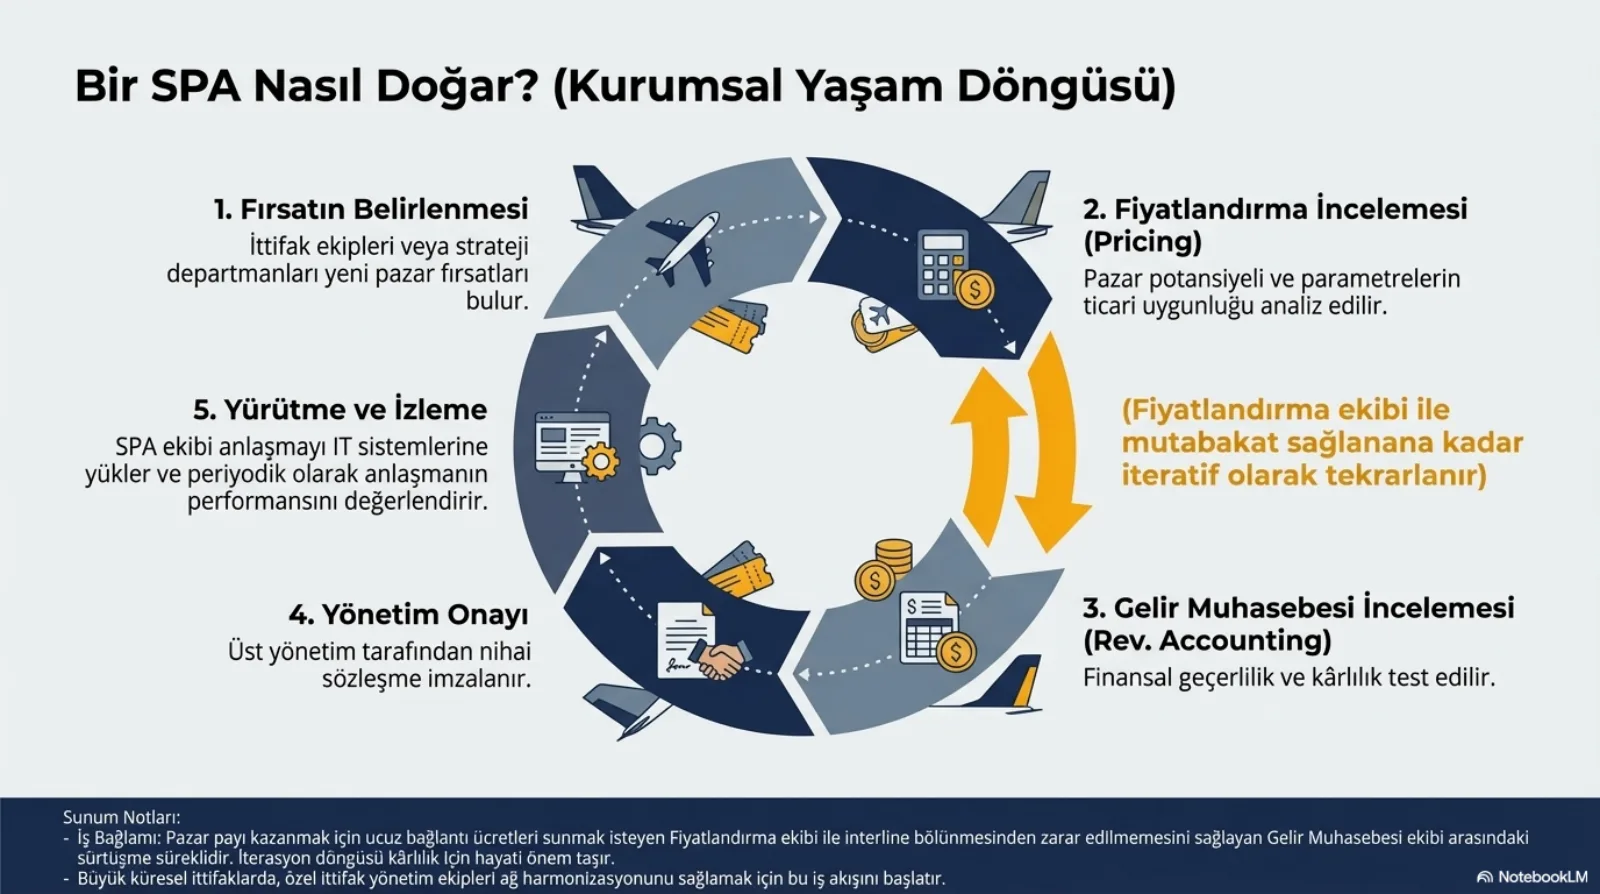
Brifingin önerisi bu döngünün dijital iş akışına entegre edilmesi: fiyatlandırma incelemesinden gelir muhasebesi incelemesine giden adımın e-posta zincirinde değil, iş akışı aracında yaşaması. Yazılım tarafında bunun karşılığı, bir SPA’nın taslak halinden yürürlüğe girişine kadar durum geçişleri olan bir nesne olarak modellenmesi. Her tur hangi parametrenin kimin itirazıyla değiştiğini kaydetmeli; beşinci adımdaki periyodik değerlendirme, anlaşmanın neden o şartlarla imzalandığını bilmeden anlamlı yapılamıyor.
İzlemenin ölçütü de kaynakta tanımlı: anlaşmanın pazar varlığını artırıp artırmadığı ve düşük doluluk oranına sahip pazarlarda ek gelir yaratıp yaratmadığı. Bir SPA imzalandığı gün bitmiyor; bu iki soruya periyodik olarak cevap vermesi gerekiyor.
Birkaç anlaşma interline gelirinin çoğunu taşıyor
SPA’ların değeri eşit dağılmıyor. Kaynak metin iki sayı veriyor: en büyük beş SPA anlaşması interline gelirinin yüzde 40’ını, en büyük 25 SPA anlaşması da SPA gelirinin yüzde 80’ini oluşturabiliyor. Brifingin eylem önerisinde bu ikinci sayı toplam interline gelirinin yüzde 80’i olarak geçiyor; alıntının kendisi SPA gelirinden söz ediyor, bu yüzden burada alıntıdaki hali esas alınıyor. Hangi paydayla okunursa okunsun sonuç aynı: kritik azınlık küçük.
Kargo da aynı mantıkla çalışıyor. Kargo uçağı olan ya da olmayan havayolları arasında, kilogram başına tanımlanmış bir ücret üzerinden SPA yapılıyor. Slayt Emirates ve Qantas’ı örnek veriyor ve SPA’ların ağırlık bazlı Air Waybill için de çalıştığını söylüyor. Kazanç yolcuda olduğu gibi: havayolu kendi uçmadığı destinasyonlara kargo kabul edebiliyor, yani pazar varlığı kazanıyor.
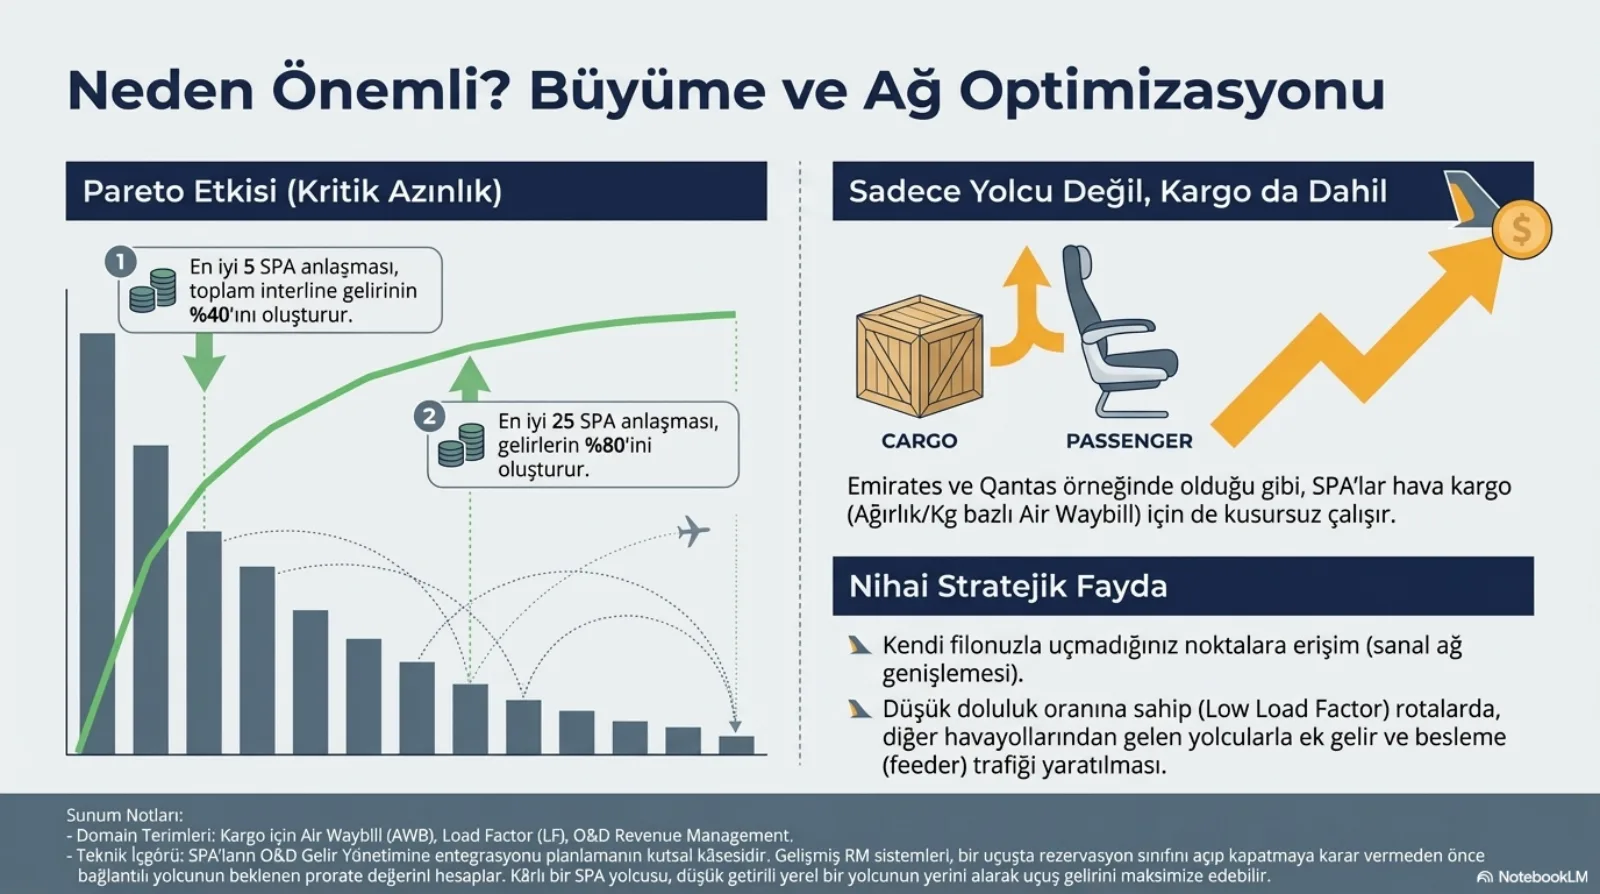
Buradan çıkan stratejik sonuç iki yönlü. Birincisi sanal ağ genişlemesi: havayolu kendi filosuyla uçmadığı noktalara, ortağının uçağı üzerinden bilet satabiliyor. İkincisi besleme trafiği: düşük doluluklu rotalarda diğer havayollarından gelen yolcular ek gelir yaratıyor. Sunum notu bunları gelir yönetimine bağlıyor: gelişmiş RM sistemleri bir rezervasyon sınıfını açıp kapatmaya karar vermeden önce bağlantılı yolcunun beklenen prorate değerini hesaplıyor. Kârlı bir SPA yolcusu, düşük getirili bir yerel yolcunun yerini alarak uçuş gelirini artırabiliyor. Prorate burada muhasebenin ay sonu işi olmaktan çıkıp envanter kararının anlık bir girdisine dönüşüyor.
Yarın işe yarayacak dört çıkarım
- İzlemeyi büyük anlaşmalara yoğunlaştır. Değerin büyük kısmı az sayıda SPA’dan geliyorsa, genel MPA kurallarına güvenip bütün anlaşmaları aynı sıklıkla izlemek kaynak israfı. En büyük 25 anlaşmanın pazar varlığına ve düşük doluluklu pazarlardaki ek gelire katkısını düzenli ölç, gerisini MPA’ya bırak.
- Maliyet ağırlıklı hesaplamayı referans veri olarak yönet. Kısa mesafeli uçuşlarda operasyonel maliyetin karşılanması, ePMP’deki bölgesel maliyet faktörlerinin ve istisnaların doğru uygulanmasına bağlı. Aylık ePMP dosyalarını versiyonlu içeri aktar; her kuponu uçulduğu dönemin faktörleriyle hesapla.
- Interline’ı ağ kaldıracı olarak kullan. Kendi ağının dışında kalan noktalara erişmek ve doluluk oranını besleme trafiğiyle desteklemek için interline biletleme doğrudan bir araç. Doğru şartlı bir SPA, o pazarlarda rekabetçi fiyat sunmanın ön koşulu; prorate payını da RM kararına girdi olarak ver.
- Fiyatlandırma ile gelir muhasebesi arasındaki turu iş akışına al. SPA teklifinin fiyatlandırma incelemesi ile gelir muhasebesi incelemesi arasındaki iterasyonu dijital iş akışına entegre et. Her turun hangi parametreyi neden değiştirdiği kayıtlı olursa, periyodik değerlendirme anlaşmanın neden imzalandığını yeniden keşfetmek zorunda kalmaz.
Bu bölümde ne yok: interline biletin fiyatının nasıl kurulduğu (fiyatlandırma bölümleri), bağlantılı yolcuyu yerel yolcuya karşı tartan mekanizmanın kendisi (gelir yönetimi bölümleri) ve ICH ile SIS üzerinden yürüyen aylık mutabakatın ayrıntısı. Bu bölüm, tek bir biletin parasının hangi kuralla ve hangi sırayla iki havayolu arasında bölündüğünü anlatmak için var.