HavacılıkBölüm 14 / 86
NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi
Fiyatlandırma gücü havayoluna geçince hesaplama yükü de geçti: 2019'da tek başına Sabre üzerinden günde 675 milyondan fazla uçuş araması yapılıyordu ve bu trafik artık havayolunun kendi sistemine vuruyor. Bu bölüm GDS'in varoluşsal tercihini, agregatörlerin açtığı boşluğu, satın almanın neden TPF'den çıkış yolu olduğunu ve şeffaflığın yerini alan normalizasyon problemini anlatıyor.
Havacılık · İçindekiler
- Kökler
- 01Posta sözleşmesinden SABRE'ye
- 02SABRE'den PSS'e: bir mimari neden 60 yıl yaşadı
- 031978: kâr garantisi kalkınca gelir yönetimi doğdu
- Gelir yönetimi
- 04Yield Management: erken dönem stratejik analiz ve iş mantığı
- 05Yield Management: rekabet stratejileri ve PEOPLExpress analizi
- 06Gelir yönetimi ve stratejik operasyonlar: PEOPLExpress ve American Airlines analizi
- 07PEOPLExpress ve havacılık sektörü: sadakat programları ve dağıtım sistemleri stratejik analizi
- Dağıtım
- 08Havacılık rezervasyon ve küresel dağıtım sistemleri (GDS) analizi: stratejik gelişim ve iş mantığı
- 09Havacılık endüstri standartları ve yönetişim: stratejik analiz belgesi
- 10GDS ve havacılık dağıtım ekosistemi: stratejik analiz ve iş mantığı rehberi
- 11Havacılık rezervasyon sistemleri ve dijital dağıtım kanalları stratejik analizi
- Perakendecilik
- 12Seyahat değer zinciri ve dağıtım kanalları analizi: stratejik brifing notu
- 13Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği (NDC) analizi
- 14NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi
- Operasyon
- 15Havayolu pazarlama planlama süreci ve iş mantığı analizi
- 16Havacılık planlaması ve gelir yönetimi: stratejik analiz
- 17Havacılıkta gelir yönetimi ve rekabet stratejileri: Sun Tzu prensipleriyle iş mantığı analizi
- Ücret ve fiyatlama
- 18Havayolu fiyatlandırma ve verim yönetimi stratejileri: analitik bir bakış
- 19Havacılık fiyatlandırma ürünleri ve iş mantığı analizi
- 20Havacılık ücret ürünlerinin sınıflandırılması: stratejik analiz ve iş mantığı
- 21Havacılık dağıtım kanalları ve ücret kuralları: stratejik analiz belgesi
- 22Havacılık ücret kuralları ve yolculuk tipleri stratejik analizi
- 23Havacılık güzergah fiyatlandırması ve iş mantığı analizi
- 24Ücret yapılandırması, segmentasyon ve sadakat programları analizi
- 25Havacılıkta özel ücretler ve fiyat esnekliği
- 26Havacılıkta ücret yönetimi ve planlama stratejileri
- 27Reaktif fiyatlandırma süreci ve stratejik karar mekanizmaları
- 28Proaktif fiyatlandırma ve ücret rasyonalizasyonu: stratejik iş mantığı analizi
- 29Havacılıkta gelir paylaşımı: çok taraflı ve ikili prorate anlaşmaları (MPA ve SPA)
- 30Havayolu ek hizmetleri (ancillaries) ve iş mantığı analizi
- 31Havacılık gelir yönetimi ve ücret yapıları analizi
- Talep tahmini
- 32Havacılıkta spill (taşan talep) modeli ve iş mantığı analizi
- 33Beklenen kapasite aşımı (expected spill) ve Boeing modeli analizi
- 34Havacılık talep tahmini ve spill (taşan talep) modelleri analizi
- 35Gelir yönetiminde beklenen kayıp (spill) ve talep analizi
- 36Havacılık spill modelleri için girdi parametrelerinin kalibrasyonu
- 37Havacılıkta kapasite yönetimi ve spill (taşan talep) analizi
- 38Nominal doluluk oranı ve talep kaybı (spill) analizi
- 39Yüksek varyanslı talep ve iki aşamalı Cox dağılımı
- 40İki aşamalı Cox dağılımıyla spill ölçümü
- 41Havacılık endüstrisi ve gelir yönetimi analizi
- 42Havacılık gelir yönetimi alternatifleri ve iş mantığı analizi
- 43Gelir artışı ve tahmin doğruluğu: iki boyutlu zamanda talep tahmini
- 44Rezervasyon profilleri ve talep tahmini
- 45Rezervasyon profillerinin kümelenmesi ve iptal oranı analizi
- 46Gelir yönetiminde talep profilleri ve veri arındırma
- 47Gelir yönetiminde talep tahmini ve kısıtlanmamış talep analizi
- 48Havacılık talebi tahminleme ve zaman serisi analizi
- 49Gelir yönetiminde tahminleme modelleri ve iş mantığı analizi
- 50Havacılık gelir yönetimi: rezervasyon tahminleme ve talep analizi
- 51O&D talep tahmini: birinci ve ikinci nesil yaklaşımlar
- 52Rekabetçi havayolu alışveriş verileri analizi
- 53Havacılıkta veri odaklı iş mantığı ve karar destek sistemleri
- 54Havacılık gelir yönetimi ve tüketici tercih modellemesi
- 55İtinerer tercih modelleri ve talep analizi
- 56O&D tahminleme ve must-forecast listesi
- Envanter ve erişilebilirlik
- 57Havacılık ve hizmet sektöründe overbooking stratejileri ve operasyonel analiz
- 58Biniş oranı tahmini ve overbooking stratejileri
- 59Havacılıkta overbooking (fazla rezervasyon) ve show-up modelleme stratejileri
- 60Havacılıkta overbooking stratejileri ve gelir yönetimi
- 61İndirim tahsis kontrolleri, Littlewood kuralı ve Gamma talep modeli
- 62Gamma dağılımı ve indirim tahsisi: koruma seviyeleri ve gelir oranları
- 63İndirim tahsisi ve rezervasyon optimizasyonu: EMSR ve entegre overbooking
- 64Rezervasyon envanter kontrolü ve gelir yönetimi
- 65Karma ve hibrit envanter kontrol sistemleri
- 66Havacılık gelir yönetimi: envanter kontrolü ve iş mantığı analizi
- 67Paylaşımlı kabin envanteri ve funnel uçuşlar
- 68Havacılık gelir yönetimi performans ölçümü
- 69Gelir fırsat modeli (ROM) ve havayolu gelir yönetimi performansının ölçümü
- 70Gelir yönetiminde kritik durum belirleme ve O&D stratejileri
- 71Havayolu envanter kontrol stratejileri ve ağ etkileri
- 72Havacılık gelir yönetimi: virtual nesting (sanal yuvalama) analizi
- 73Sanal gruplama ve çift indeksleme: havacılık envanterinde koltuğun kime açılacağı
- 74Dinamik sanal gruplama (dynamic virtual nesting) ve gelir yönetimi analizi
- 75Havacılık gelir yönetimi ve O&D optimizasyonu: sanal yuvalama ve CER
- 76Sürekli yuvalama (continuous nesting) ve teklif fiyatı kontrol sistemleri analizi
- 77Havacılık gelir yönetimi: şebeke optimizasyon modelleri
- 78Gelir yönetiminde ağ optimizasyonu ve bacak ayrıştırma
- 79Havacılık gelir yönetimi ve ağ optimizasyonu stratejileri
- 80O&D gelir yönetimi ve koltuk kullanılabilirliği hesaplama
- 81Yolcu değerlemesinde ücret kalifikasyon kuralları
- 82Havacılık gelir yönetimi ve envanter kontrol sistemleri: post-process nesting analizi
- Teklif ve teşhir
- 83Markalı ücret aileleri ve bağlantı mimarisi
- 84Havacılık envanter yönetimi ve GDS entegrasyon sistemleri
- 85Havacılık envanter kontrolü ve O&D yönetimi
- 86Havacılık rezervasyon ve envanter yönetimi: stratejik iş mantığı analizi
Önceki bölüm NDC’yi dört sertifikasyon seviyesiyle bırakmıştı: ikinci basamakta fiyat kontrolü havayoluna geçiyor. Bu bölüm o cümlenin faturasını anlatıyor. Fiyatı kuran taraf, fiyatı hesaplayan makineyi de devralır. 2019’da tek başına Sabre üzerinden günde 675 milyondan fazla uçuş araması yapılıyordu ve bu aramaların çok büyük kısmı hiçbir zaman rezervasyona dönüşmüyordu. Geleneksel dünyada o maliyeti GDS ana bilgisayarları üstleniyordu; NDC ile aynı trafik havayolunun kendi sistemine vuruyor. Aynı kayma GDS için varoluşsal bir tercih, müşteri için de şeffaflığın sonu demek.
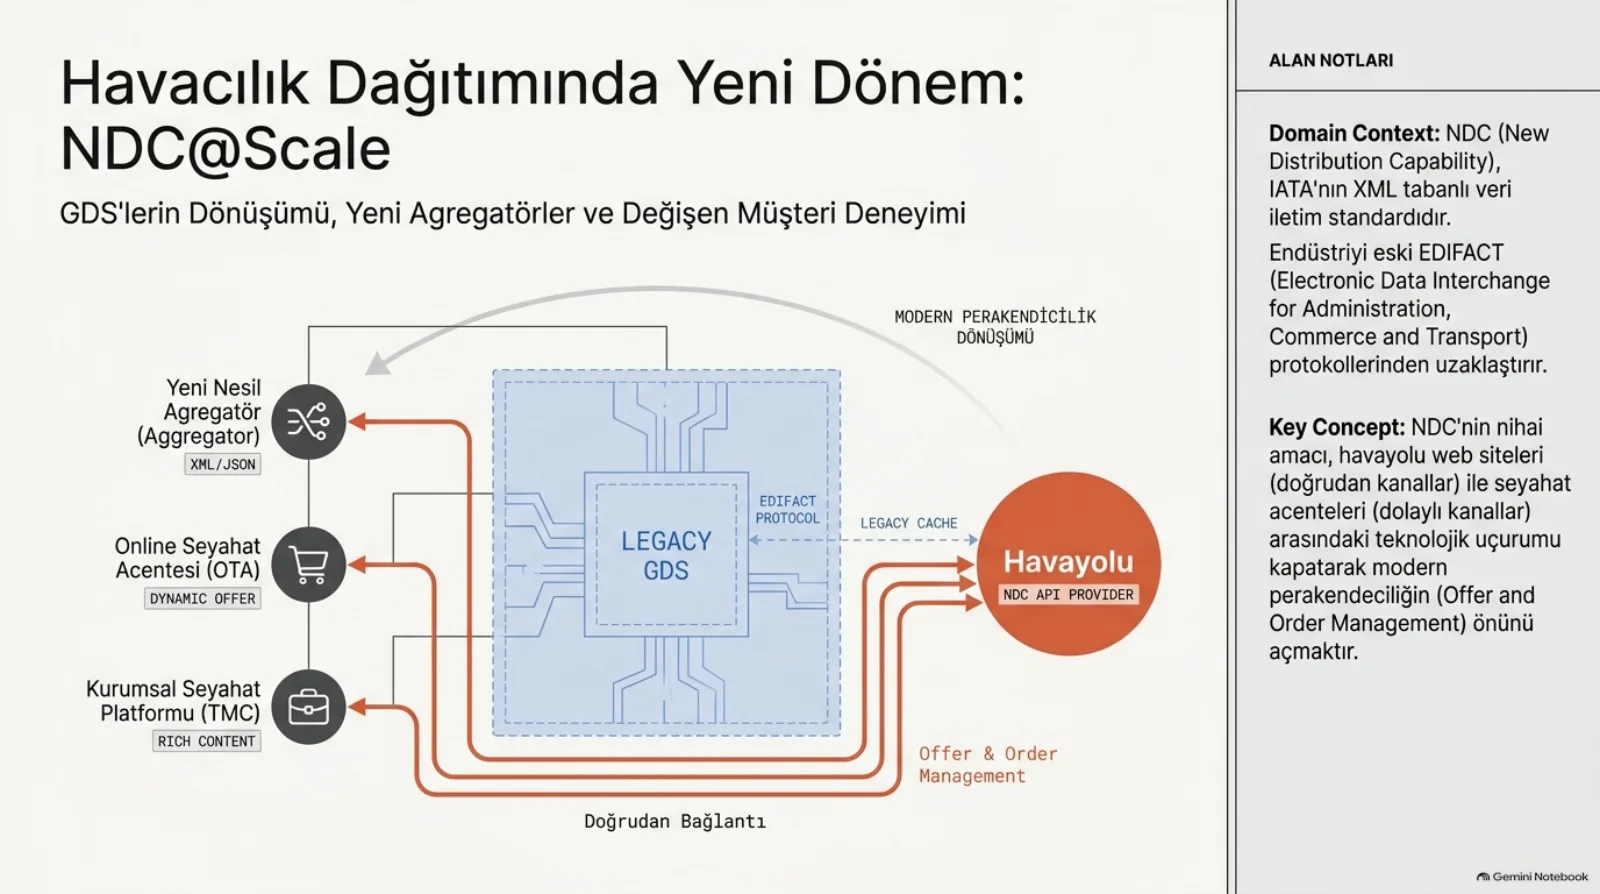
Fiyatlandırma gücü terazinin öbür ucuna geçti
Eski modelde fiyatlandırma ve uçuş arama algoritmaları GDS altyapısına aitti; GDS kendi hesaplama gücüyle teklifleri oluşturuyordu. NDC modelinde fiyatlandırılmış uçuş programları (priced itineraries) doğrudan havayolu tarafından oluşturulup acenteye sunuluyor. Teknoloji odaklı büyük yatırımlar ve içerik kontrolü artık GDS’in değil, havayolunun sorumluluğunda.
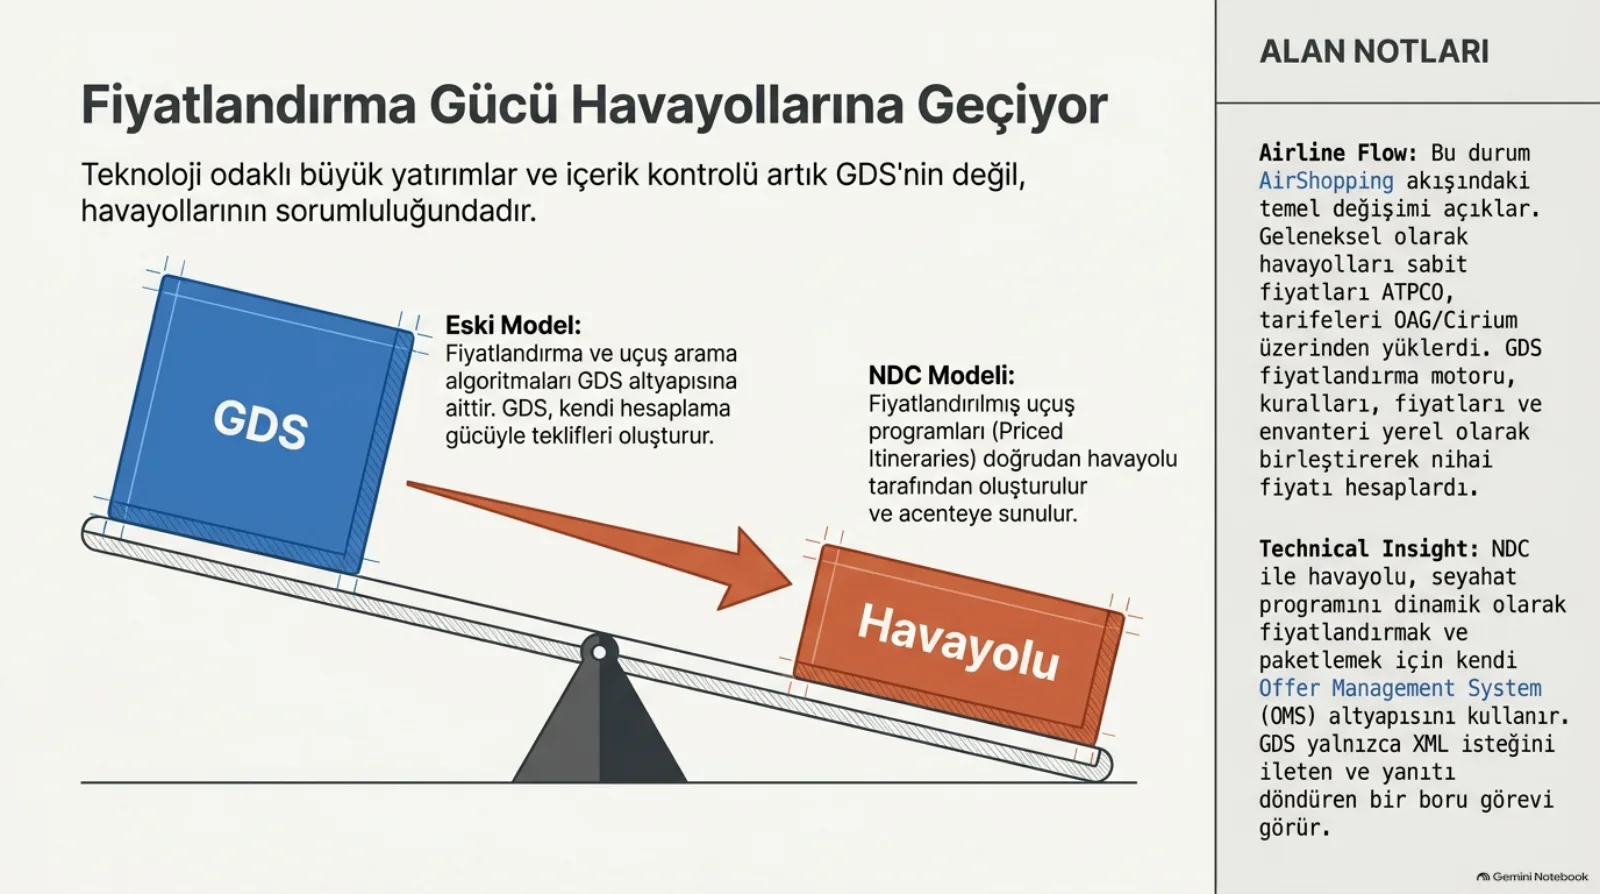
Kontrolün hangi kriterle kaydığı burada. İş kuralı gereği fiyatlandırılmış güzergâhları sağlama sorumluluğu havayoluna geçiyor; havayolu program ve ücret bilgisini GDS gibi dağıtıcılara yayınlamama kararı alabiliyor. O karar verildiği anda GDS’in fiyatlandırma algoritmalarına yaptığı yatırım boşa çıkıyor ve kontrol tamamen havayolu sistemlerine (PSS) geçiyor. Kaynak metnin ifadesiyle fiyatlandırma gücü GDS’ten havayoluna kayacak ve bu yatırım artık gerekmeyecek.
Gücü alan, hesaplama yükünü de alıyor
Rakam bu bölümün çekirdeği: 2019 yılında sadece Sabre üzerinden günde ortalama 675 milyondan fazla uçuş araması yapılıyordu. GDS’lerin arama ve fiyatlandırma için yaptığı devasa yatırımlar boşa çıkarken, bu muazzam işlem hacmi artık havayollarının kendi sistemleri tarafından karşılanmak zorunda.
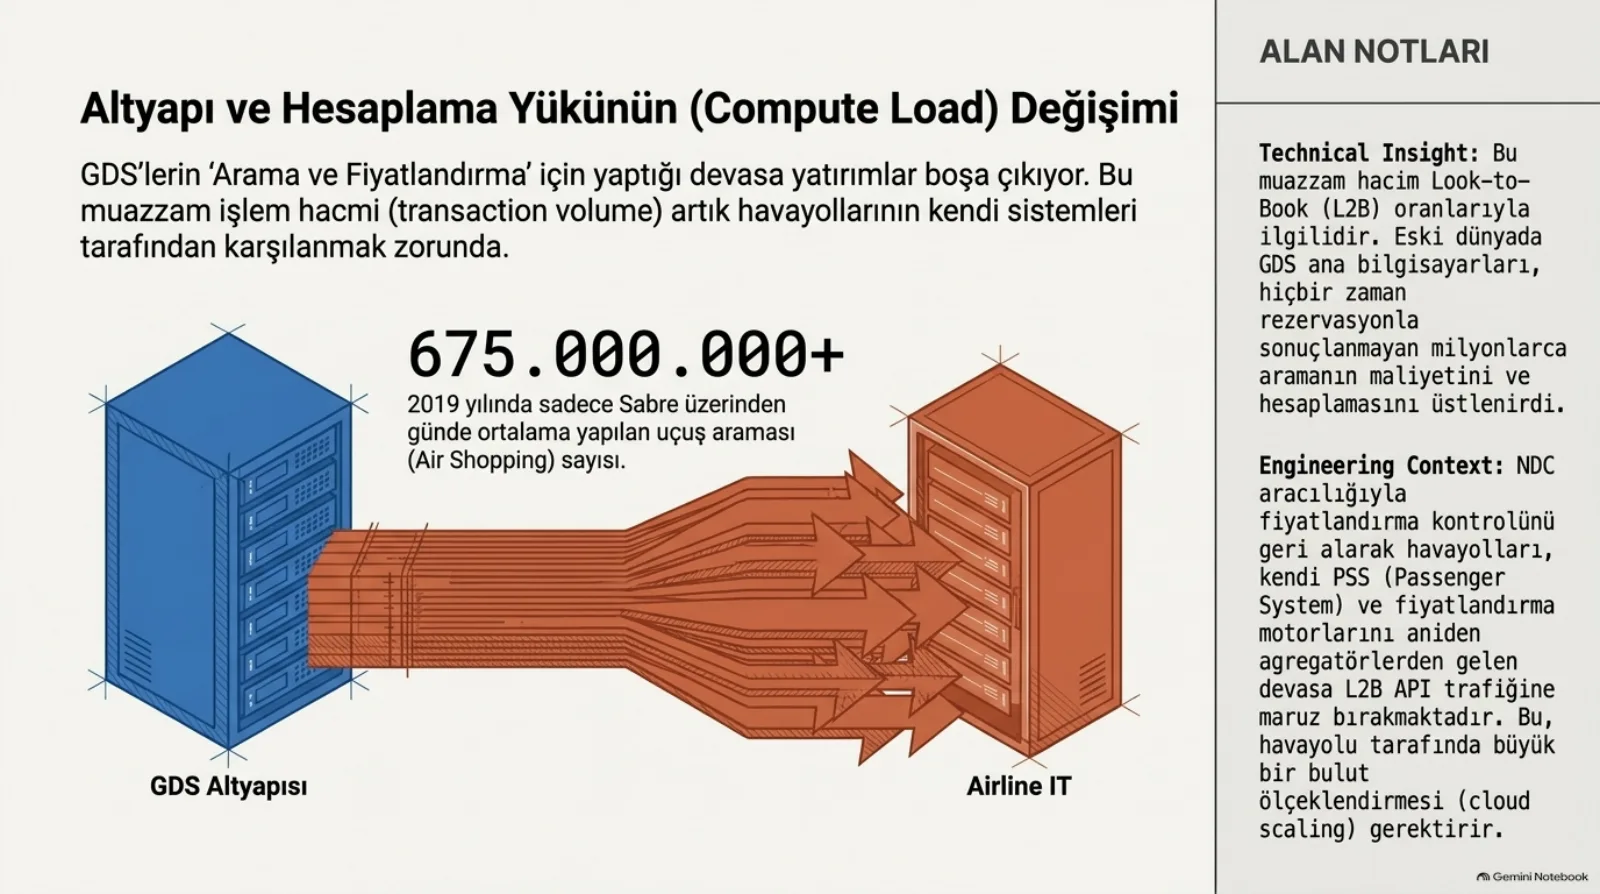
Buradaki mühendislik dersi, look-to-book oranı bölümündeki 10.000’e 1 rakamının devamı. Eski dünyada rezervasyona hiç dönüşmeyen milyonlarca aramanın maliyetini GDS ana bilgisayarları üstleniyordu; havayolu yalnızca satışı görüyordu. NDC ile fiyatlandırma kontrolünü geri alan havayolu, kendi PSS ve fiyatlandırma motorunu bir anda agregatörlerden gelen devasa L2B trafiğine açmış oluyor. Bunun karşılığı havayolu tarafında ciddi bir bulut ölçeklendirmesi. NDC’yi bir mesajlaşma projesi sanan ekip, canlıya çıkınca bunu bir kapasite projesi olarak yeniden keşfediyor.
GDS’in tercihi: milyonlarca dolar yatır ya da içeriği kaybet
Havayolu NDC’ye hazır olduğunda, OTA ve TMC’ler için tek iletişim kanalı olarak NDC’yi zorunlu kılabiliyor. GDS’in önünde iki yol kalıyor. Yatırım yapmamak: kritik havayolu içeriğinin kaybedilmesi. Milyonlarca dolarlık yeni yatırım: yeni iletişim protokolüne uyum ve hayatta kalma.
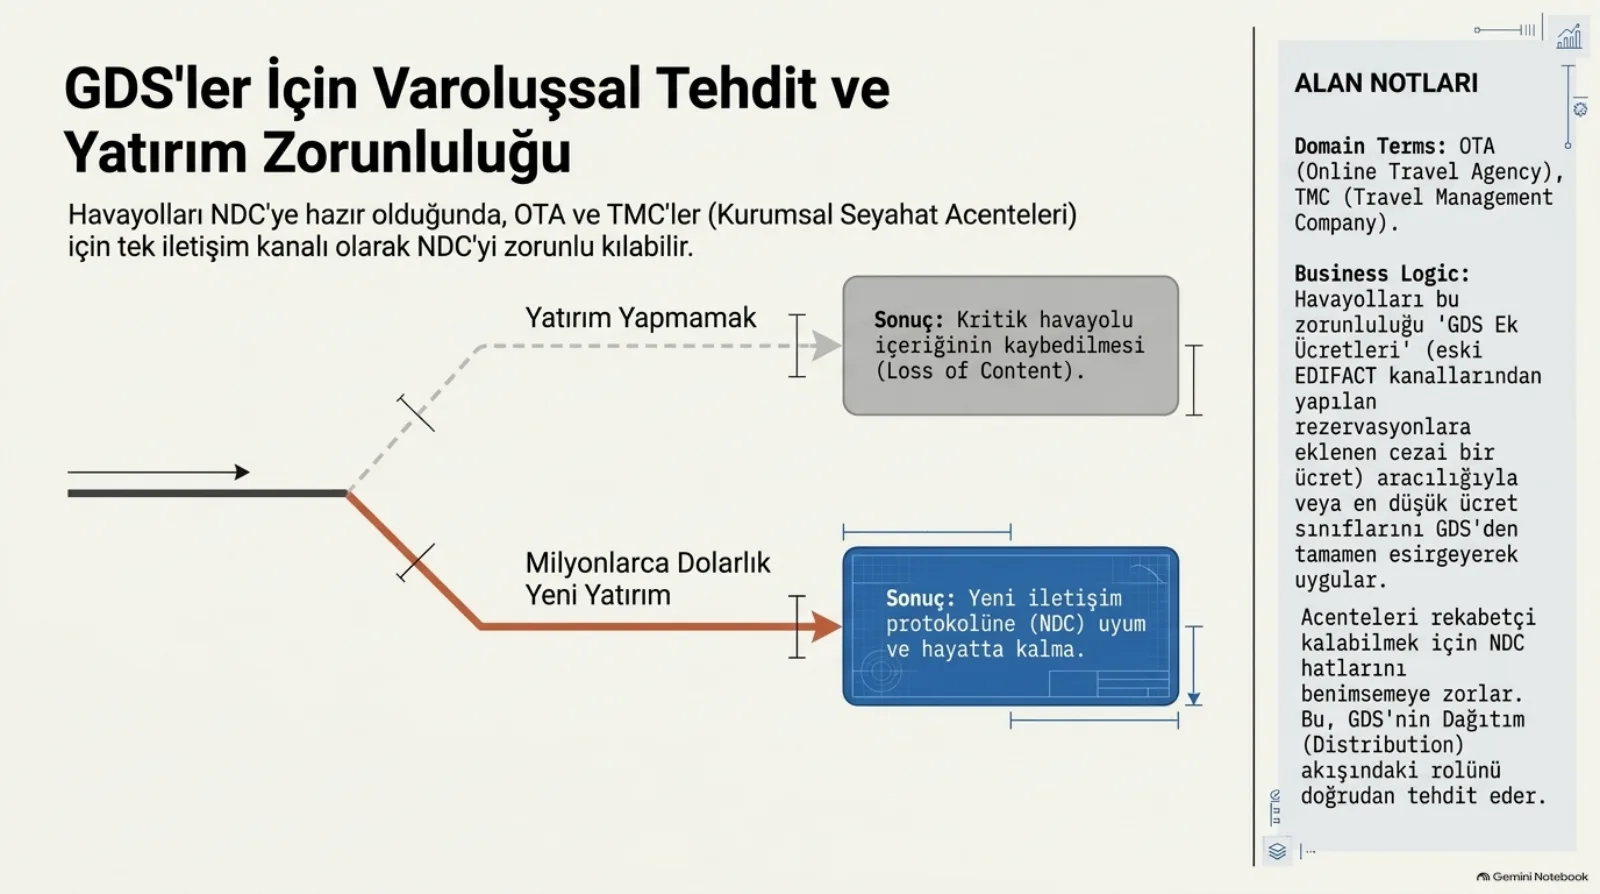
Havayolunun bunu nasıl dayattığı notta: ya eski EDIFACT kanalından yapılan rezervasyona cezai ek ücret (sürşarj) ekliyor, ya da en düşük ücret sınıflarını GDS’ten tamamen esirgiyor. İkisi de acenteyi rekabetçi kalabilmek için NDC hattına geçmeye zorluyor. Önceki bölümdeki 2015-2021 sürşarj dalgası bu baskının ilk hali; burada anlatılan, aynı baskının GDS bilançosundaki karşılığı. Milyon dolarlık NDC yatırımını zorunlu kılan şey teknoloji değil, içeriği kaybetme korkusu.
Pazarda yeni bir boşluk açıldı: agregatörler
Yeni nesil agregatörler, 2020 sonu itibarıyla 40’tan fazlası Seviye 3 onaylı. Güçlü yönleri: modern teknoloji, modern API’ler, anında bağlantı yeteneği (out-of-the-box connectivity), havayolları için uygun maliyet. Zayıf yönleri: acente iş akışı yönetimi (workflow) ve güvenlikte eksiklik. Geleneksel GDS’lerin güçlü yönü: derin acente entegrasyonu, yüksek güvenlik ve kanıtlanmış güvenilirlik. Zayıf yönü: hantal ve eski altyapı (legacy TPF), yüksek işletme maliyetleri.
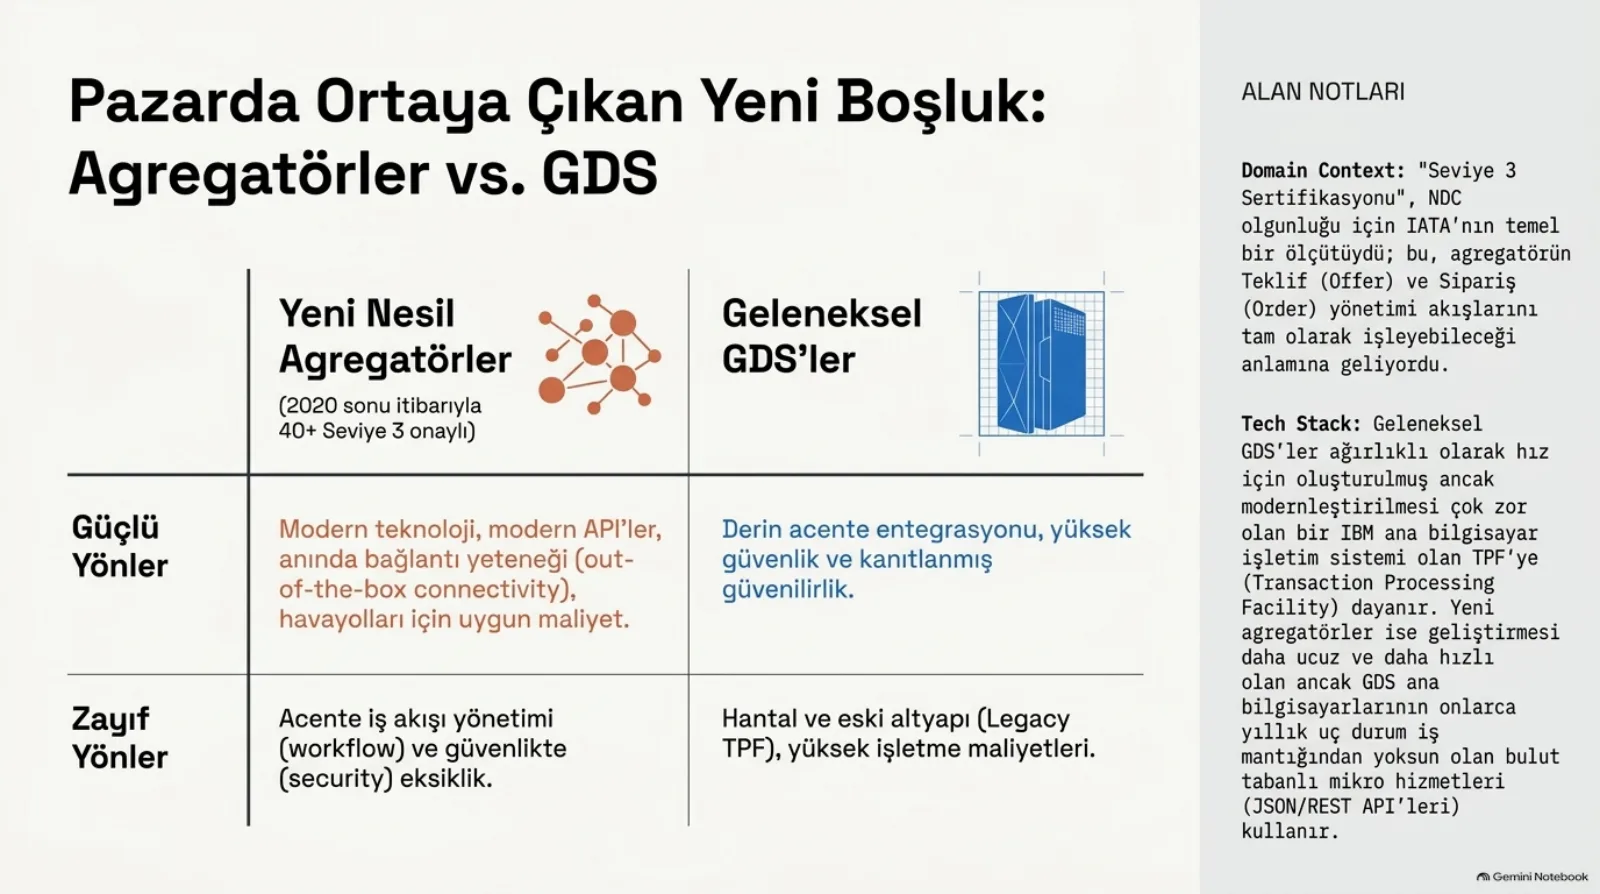
Havayolunun neden yeni gelenleri tercih ettiği net: bu şirketler NDC uyumlu modern API’ler üzerinden doğrudan havayolu bağlantısı sağlıyor ve temel karar noktası, servisin eski altyapıya kıyasla çok daha kabul edilebilir bir maliyetle (price point) sunulması. Ama kaynak metnin uyarısı da açık: bu şirketlerin eksik olduğu şey acente iş akışı yönetimi ve güvenlik uzmanlığı. Notun teknik çevirisi daha da somut: bulut tabanlı mikro hizmetleri yazmak ucuz ve hızlı, ama GDS ana bilgisayarlarının onlarca yılda biriktirdiği uç durum iş mantığı o kodda yok.
Çıkış yolu TPF’yi yeniden yazmak değil, satın almak
GDS’ler modern teknolojiye sahip yeni agregatörleri satın almalı ya da onlarla stratejik ortaklık kurmalı. Birinci fayda teknolojik: eski ve pahalı TPF ortamından hızlı ve uygun maliyetli bir kaçış. İkinci fayda operasyonel: agregatörlerin zayıf olduğu iş akışı ve güvenlik sorunları GDS gücüyle çözülür. Sonuç, havayollarının en büyük önceliği olan dağıtım maliyetlerinin düşürülmesi hedefine hızla ulaşılması.
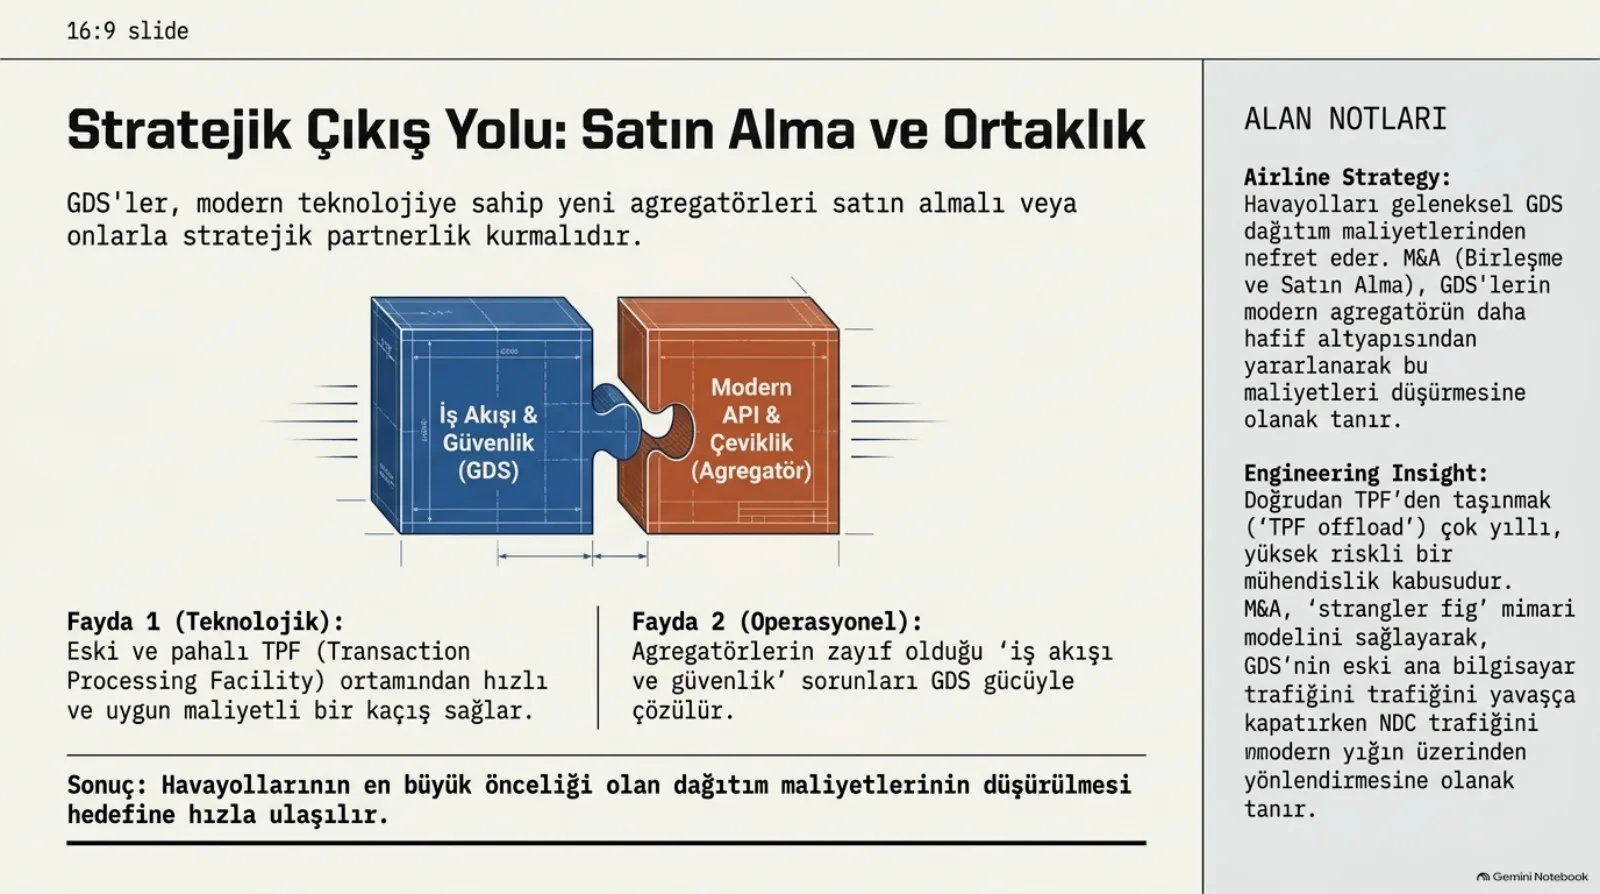
Notun mimari adı önemli. Doğrudan TPF’den taşınmak çok yıllı, yüksek riskli bir mühendislik kâbusu; “TPF’den meta-aramaya” bölümündeki assembly darboğazı bunun neden böyle olduğunu anlatıyor. Satın alma ise strangler fig modelini mümkün kılıyor: eski ana bilgisayar trafiği yavaşça kapatılırken NDC trafiği modern yığın üzerinden yönlendiriliyor. Yani GDS için doğru soru “TPF’yi nasıl yeniden yazarım” değil, “yeni trafiği hangi yığına koyarım ve eskisini ne zaman söndürürüm”.
Müşteri tarafında bedel: şeffaflığın kaybı
Eski sistemde anlık fiyat karşılaştırması vardı: OTA ve GDS müşterileri, farklı havayollarının aynı tipteki (homojen) biletlerini anında şeffafça kıyaslayabiliyordu. NDC sonrasında model otomobil satın almaya benziyor: havayolları farklı yan hizmetler (bagaj, Wi-Fi, koltuk) içeren dinamik paketler (air bundles) sunuyor. İçerik artık homojen değil; tüketici anlık görünürlük yerine özellikleri sürekli değişen spesifik teklifleri değerlendirmek zorunda kalıyor.
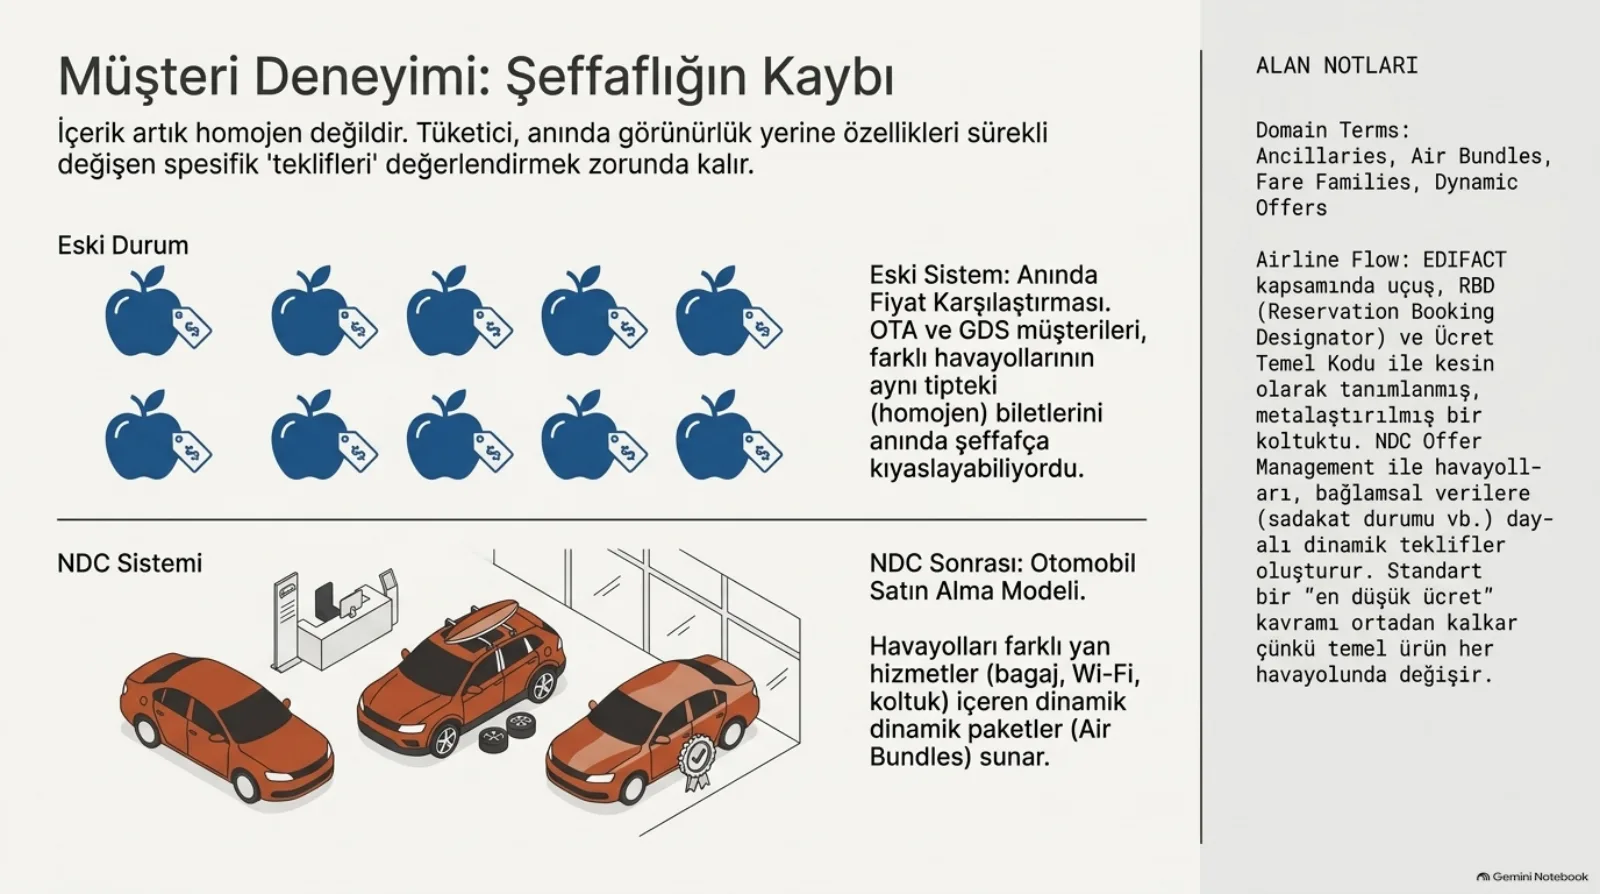
Kaynak metnin cümlesi bunu özetliyor: NDC ile uçak bileti almak yeni bir araba almak gibi olacak. Mevcut modelde anlık ve şeffaf olan düşük ücret araması, NDC ile homojen olmayan paketlere dönüşüyor; her havayolunun yan hizmeti ve paket içeriği farklı olduğu için sistemlerin anlık karşılaştırma yapması zorlaşıyor ve müşteri fiyatın ötesinde, paketin değerine dair öznel bir karar vermek zorunda kalıyor. Notun teknik tespiti daha da keskin: standart bir “en düşük ücret” kavramı ortadan kalkıyor, çünkü temel ürün her havayolunda değişiyor. Bu domain’in gelir yönetimi bölümlerindeki bütün mantık “aynı koltuğu kime kaça satarım” üzerine kuruluydu; burada satılan şey artık aynı koltuk değil.
Çözülmesi gereken yeni problem: normalizasyon
Sorun: acentelerin rezervasyon yapabilmesi için çoklu havayollarından gelen karmaşık ve farklı NDC tekliflerinin standartlaştırılması şart. Görev: GDS’ler bu homojen olmayan içeriği çevirmeli ve acente ekranları için kıyaslanabilir formatlara dönüştürmeli. Gerçeklik: homojen olmayan içeriği ekranlar için kusursuz şekilde normalize etme bilimi henüz başlangıç aşamasında.
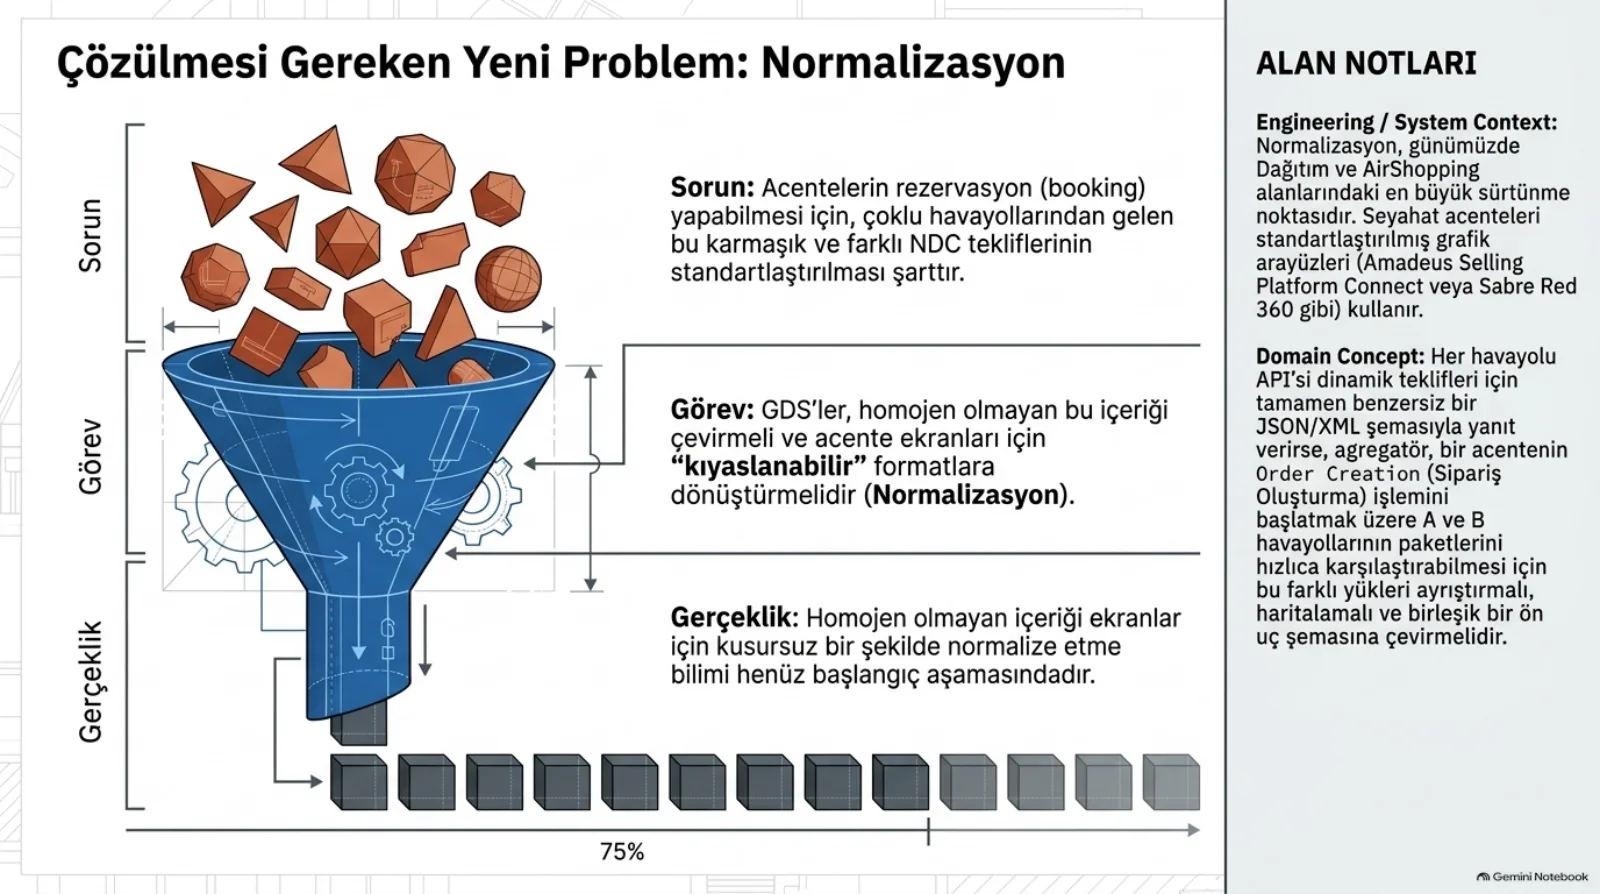
Normalizasyonun iş mantığı: GDS’ler ve agregatörler farklı havayollarından gelen karmaşık veri setlerini ortak bir formata çevirmeli ki acente karşılaştırma yapabilsin. Bu mantık bilimsel olarak hâlâ mükemmelleşmemiş olsa da acentenin rezervasyon yapabilmesi için temel bir gereklilik. Yazılımcı için somut hali notta: her havayolu API’si kendi benzersiz JSON/XML şemasıyla yanıt veriyor; agregatör bu farklı yükleri ayrıştırıp haritalayıp birleşik bir ön uç şemasına çevirmek zorunda, yoksa acente iki havayolunun paketini yan yana koyamıyor. Bir önceki bölümdeki omnichannel offer parity problemi tek havayolunun kendi kanalları arasındaydı; bu, aynı problemin havayolları arası hali ve daha zoru.
Özet: üç aktör, üç iş
Yeni mimari üç adımda özetleniyor. Havayolu oluşturan: hesaplama yükünü üstlenir, dinamik ve homojen olmayan paketler (air bundles) yaratır; teklif ve fiyatlandırma kontrolü onda. Modern GDS ya da agregatör işleyen: birleşme ve satın alma yoluyla yenilenmiş altyapıyla bu veriyi çeker, güvenlik ve iş akışını sağlar, acente için normalize eder. Müşteri karar veren: şeffaf fiyatlandırma yerine değer bazlı teklif seçimi yapar, heterojen karşılaştırma.
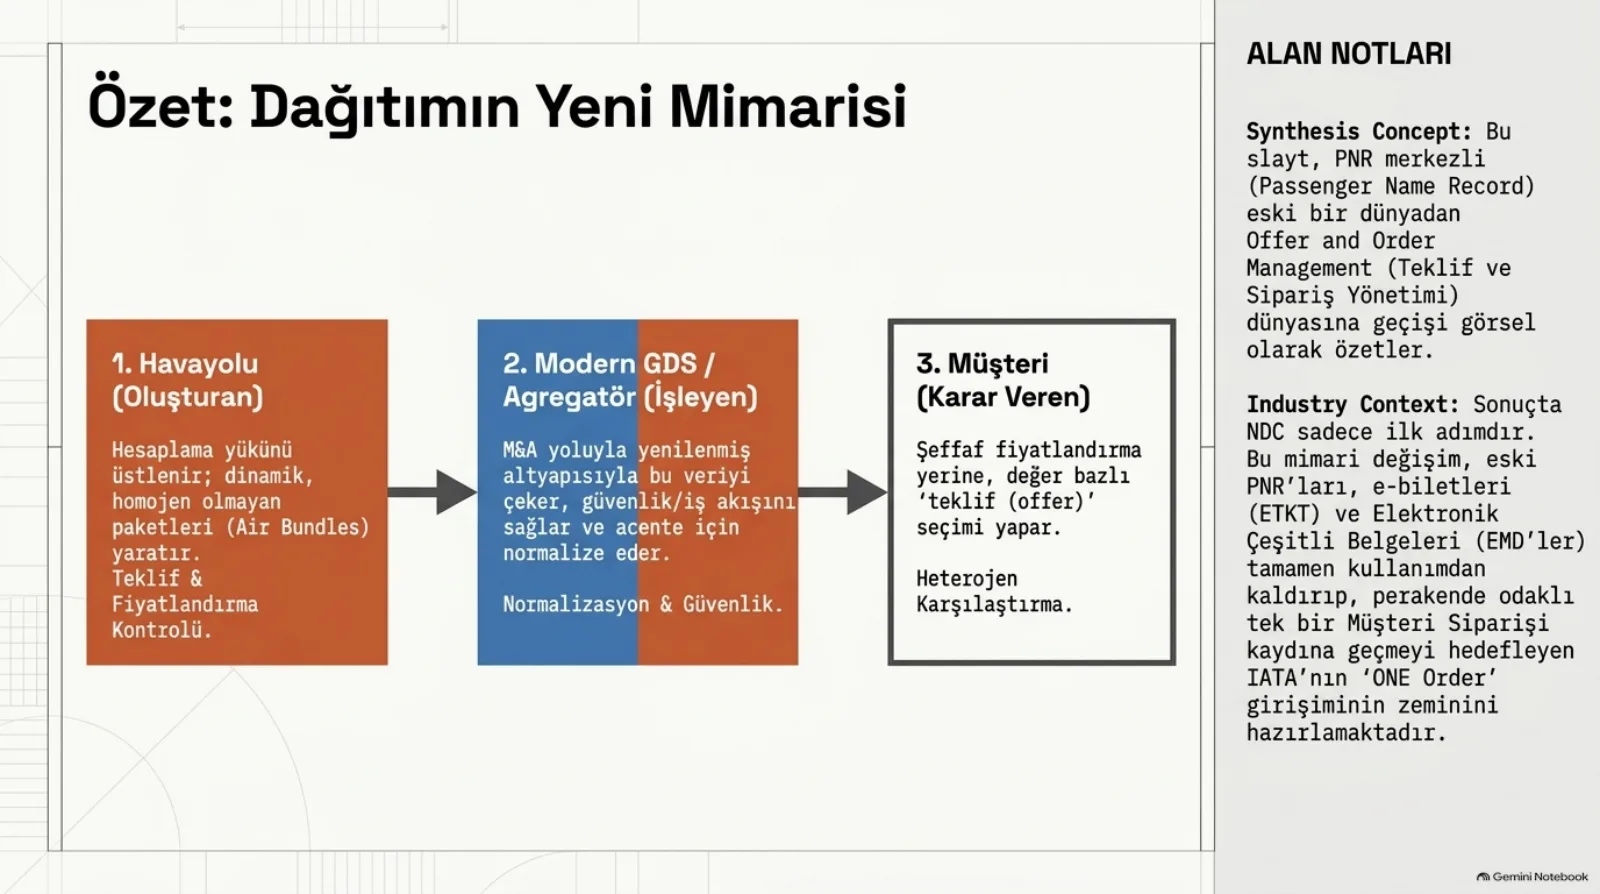
Notun kapanışı bu bölümü bir öncekine bağlıyor: NDC sadece ilk adım ve bu mimari değişim, PNR’ları, e-biletleri ve EMD’leri kullanımdan kaldırıp tek müşteri sipariş kaydına geçmeyi hedefleyen ONE Order girişiminin zeminini hazırlıyor. Önceki bölümde ONE Order’ı üç kaydı birleştiren bir sadeleştirme olarak görmüştük; burada görünen, o sadeleştirmenin önkoşulunun teklifi havayolunun kurması olduğu.
Yarın işe yarayacak dört çıkarım
- NDC’yi kapasite projesi olarak planla, mesajlaşma projesi olarak değil. Fiyatlandırma kontrolünü geri alan havayolu, rezervasyona dönüşmeyen L2B trafiğinin maliyetini de devralıyor. Günde yüz milyonlarca aramayı karşılayacak bulut ölçeklendirmesi bütçelenmeden NDC canlıya çıkmaz.
- Eski yığından çıkışı yeniden yazarak değil, sararak yap. TPF offload çok yıllı ve yüksek riskli; satın alma ya da ortaklık strangler fig modelini mümkün kılıyor. Yeni trafiği modern yığına yönlendir, eski ana bilgisayarı sonra söndür.
- Modern API yetmiyor, iş akışı ve güvenlik gerekiyor. Agregatörlerin eksiği onlarca yıllık uç durum mantığı; bir NDC entegrasyonunu yalnızca mutlu yol üzerinden değerlendirme. Acente iş akışı ve güvenlik gereksinimlerini baştan listeye koy.
- Normalizasyona yatırım yap, çünkü en düşük ücret kavramı bitti. Farklı şemalardan gelen heterojen teklifleri ayrıştırıp birleşik bir ön uç şemasına çeviren katman olmadan kullanıcı iki paketi karşılaştıramaz. Bu katman bugün dağıtımdaki en büyük sürtünme noktası ve henüz kimsede bitmiş değil.
Bu bölümde ne yok: teklifi kuran havayolunun o teklifi hangi seviyede sertifikalandırdığı ve ONE Order’ın üç kaydı nasıl birleştirdiği (“Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği”), ve normalizasyonun tek havayolu içindeki hali olan kanallar arası tutarlılık (“Seyahat değer zinciri ve dağıtım kanalları”). Bu bölüm o ikisinin ölçek tarafını anlatmak için var.