HavacılıkBölüm 41 / 86
Havacılık endüstrisi ve gelir yönetimi analizi
Maliyetin yüzde 80-90'ı sabitken fazladan bir yolcunun maliyeti neredeyse sıfır, bu yüzden havayolunda fiyatı maliyet değil yolcunun ödemeye razı olduğu tutar belirliyor. Bu bölüm gelir yönetimini zorunlu kılan maliyet yapısını ve bu yönetimin üzerinde çalıştığı ağ birimlerini, yani bacak, segment, O&D hizmeti ve pazarı anlatıyor.
Havacılık · İçindekiler
- Kökler
- 01Posta sözleşmesinden SABRE'ye
- 02SABRE'den PSS'e: bir mimari neden 60 yıl yaşadı
- 031978: kâr garantisi kalkınca gelir yönetimi doğdu
- Gelir yönetimi
- 04Yield Management: erken dönem stratejik analiz ve iş mantığı
- 05Yield Management: rekabet stratejileri ve PEOPLExpress analizi
- 06Gelir yönetimi ve stratejik operasyonlar: PEOPLExpress ve American Airlines analizi
- 07PEOPLExpress ve havacılık sektörü: sadakat programları ve dağıtım sistemleri stratejik analizi
- Dağıtım
- 08Havacılık rezervasyon ve küresel dağıtım sistemleri (GDS) analizi: stratejik gelişim ve iş mantığı
- 09Havacılık endüstri standartları ve yönetişim: stratejik analiz belgesi
- 10GDS ve havacılık dağıtım ekosistemi: stratejik analiz ve iş mantığı rehberi
- 11Havacılık rezervasyon sistemleri ve dijital dağıtım kanalları stratejik analizi
- Perakendecilik
- 12Seyahat değer zinciri ve dağıtım kanalları analizi: stratejik brifing notu
- 13Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği (NDC) analizi
- 14NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi
- Operasyon
- 15Havayolu pazarlama planlama süreci ve iş mantığı analizi
- 16Havacılık planlaması ve gelir yönetimi: stratejik analiz
- 17Havacılıkta gelir yönetimi ve rekabet stratejileri: Sun Tzu prensipleriyle iş mantığı analizi
- Ücret ve fiyatlama
- 18Havayolu fiyatlandırma ve verim yönetimi stratejileri: analitik bir bakış
- 19Havacılık fiyatlandırma ürünleri ve iş mantığı analizi
- 20Havacılık ücret ürünlerinin sınıflandırılması: stratejik analiz ve iş mantığı
- 21Havacılık dağıtım kanalları ve ücret kuralları: stratejik analiz belgesi
- 22Havacılık ücret kuralları ve yolculuk tipleri stratejik analizi
- 23Havacılık güzergah fiyatlandırması ve iş mantığı analizi
- 24Ücret yapılandırması, segmentasyon ve sadakat programları analizi
- 25Havacılıkta özel ücretler ve fiyat esnekliği
- 26Havacılıkta ücret yönetimi ve planlama stratejileri
- 27Reaktif fiyatlandırma süreci ve stratejik karar mekanizmaları
- 28Proaktif fiyatlandırma ve ücret rasyonalizasyonu: stratejik iş mantığı analizi
- 29Havacılıkta gelir paylaşımı: çok taraflı ve ikili prorate anlaşmaları (MPA ve SPA)
- 30Havayolu ek hizmetleri (ancillaries) ve iş mantığı analizi
- 31Havacılık gelir yönetimi ve ücret yapıları analizi
- Talep tahmini
- 32Havacılıkta spill (taşan talep) modeli ve iş mantığı analizi
- 33Beklenen kapasite aşımı (expected spill) ve Boeing modeli analizi
- 34Havacılık talep tahmini ve spill (taşan talep) modelleri analizi
- 35Gelir yönetiminde beklenen kayıp (spill) ve talep analizi
- 36Havacılık spill modelleri için girdi parametrelerinin kalibrasyonu
- 37Havacılıkta kapasite yönetimi ve spill (taşan talep) analizi
- 38Nominal doluluk oranı ve talep kaybı (spill) analizi
- 39Yüksek varyanslı talep ve iki aşamalı Cox dağılımı
- 40İki aşamalı Cox dağılımıyla spill ölçümü
- 41Havacılık endüstrisi ve gelir yönetimi analizi
- 42Havacılık gelir yönetimi alternatifleri ve iş mantığı analizi
- 43Gelir artışı ve tahmin doğruluğu: iki boyutlu zamanda talep tahmini
- 44Rezervasyon profilleri ve talep tahmini
- 45Rezervasyon profillerinin kümelenmesi ve iptal oranı analizi
- 46Gelir yönetiminde talep profilleri ve veri arındırma
- 47Gelir yönetiminde talep tahmini ve kısıtlanmamış talep analizi
- 48Havacılık talebi tahminleme ve zaman serisi analizi
- 49Gelir yönetiminde tahminleme modelleri ve iş mantığı analizi
- 50Havacılık gelir yönetimi: rezervasyon tahminleme ve talep analizi
- 51O&D talep tahmini: birinci ve ikinci nesil yaklaşımlar
- 52Rekabetçi havayolu alışveriş verileri analizi
- 53Havacılıkta veri odaklı iş mantığı ve karar destek sistemleri
- 54Havacılık gelir yönetimi ve tüketici tercih modellemesi
- 55İtinerer tercih modelleri ve talep analizi
- 56O&D tahminleme ve must-forecast listesi
- Envanter ve erişilebilirlik
- 57Havacılık ve hizmet sektöründe overbooking stratejileri ve operasyonel analiz
- 58Biniş oranı tahmini ve overbooking stratejileri
- 59Havacılıkta overbooking (fazla rezervasyon) ve show-up modelleme stratejileri
- 60Havacılıkta overbooking stratejileri ve gelir yönetimi
- 61İndirim tahsis kontrolleri, Littlewood kuralı ve Gamma talep modeli
- 62Gamma dağılımı ve indirim tahsisi: koruma seviyeleri ve gelir oranları
- 63İndirim tahsisi ve rezervasyon optimizasyonu: EMSR ve entegre overbooking
- 64Rezervasyon envanter kontrolü ve gelir yönetimi
- 65Karma ve hibrit envanter kontrol sistemleri
- 66Havacılık gelir yönetimi: envanter kontrolü ve iş mantığı analizi
- 67Paylaşımlı kabin envanteri ve funnel uçuşlar
- 68Havacılık gelir yönetimi performans ölçümü
- 69Gelir fırsat modeli (ROM) ve havayolu gelir yönetimi performansının ölçümü
- 70Gelir yönetiminde kritik durum belirleme ve O&D stratejileri
- 71Havayolu envanter kontrol stratejileri ve ağ etkileri
- 72Havacılık gelir yönetimi: virtual nesting (sanal yuvalama) analizi
- 73Sanal gruplama ve çift indeksleme: havacılık envanterinde koltuğun kime açılacağı
- 74Dinamik sanal gruplama (dynamic virtual nesting) ve gelir yönetimi analizi
- 75Havacılık gelir yönetimi ve O&D optimizasyonu: sanal yuvalama ve CER
- 76Sürekli yuvalama (continuous nesting) ve teklif fiyatı kontrol sistemleri analizi
- 77Havacılık gelir yönetimi: şebeke optimizasyon modelleri
- 78Gelir yönetiminde ağ optimizasyonu ve bacak ayrıştırma
- 79Havacılık gelir yönetimi ve ağ optimizasyonu stratejileri
- 80O&D gelir yönetimi ve koltuk kullanılabilirliği hesaplama
- 81Yolcu değerlemesinde ücret kalifikasyon kuralları
- 82Havacılık gelir yönetimi ve envanter kontrol sistemleri: post-process nesting analizi
- Teklif ve teşhir
- 83Markalı ücret aileleri ve bağlantı mimarisi
- 84Havacılık envanter yönetimi ve GDS entegrasyon sistemleri
- 85Havacılık envanter kontrolü ve O&D yönetimi
- 86Havacılık rezervasyon ve envanter yönetimi: stratejik iş mantığı analizi
Gelir yönetimi bölümlerinin çoğu mekanizmayla başlıyor: kısıtlı indirim, fazla satış, taşan talebin tahmini. Bu bölüm bir adım geri gidip o mekanizmaların neden gerektiğini soruyor. Cevap bilançoda duruyor. Havayolunda maliyetin büyük kısmı uçak kalkmadan önce harcanmış olduğu için fiyatı maliyet değil, yolcunun ödemeye razı olduğu tutar belirliyor; gelir yönetimi de bu yüzden bir lüks değil, hayatta kalma koşulu. İkinci yarıda aynı mantığın üzerinde çalıştığı birimlere, yani bir uçuş ağını yazılımın gözünde oluşturan bacak, segment, hizmet ve pazar kavramlarına bakacağız.
Havayolu önce bir sermaye işletmesi
Kaynak metin sektörü üç kaynağın yoğun tüketimiyle tanımlıyor: emek, yakıt ve her şeyden önce sermaye. Uçak ve tesislere yapılan yatırım o kadar büyük ki havayolları tarihsel olarak yıllık gelirlerinin yüzde 15’ini sermaye ekipmanına ayırmış. Karşılaştırma için üretim sektörü: orada sermaye harcamasının oranı havacılığın yarısından az, kabaca yüzde 7,5.
Bu oranın iki sonucu var. Birincisi giriş bariyeri: her yıl gelirin yedide birini ekipmana yatırmadan bu işte kalmak mümkün değil. İkincisi zaman ufku: harcama gelirle doğrudan orantılı olduğu için filo yenileme kararı bugünkü satışa değil, uzun vadeli pazar tahminine ve gelir projeksiyonuna dayanmak zorunda. Uçak alımı ya da kiralaması en büyük bilanço yükü; ağ planlama sistemleri de bu varlıkların rotalarını yıllar öncesinden optimize etmek için var.
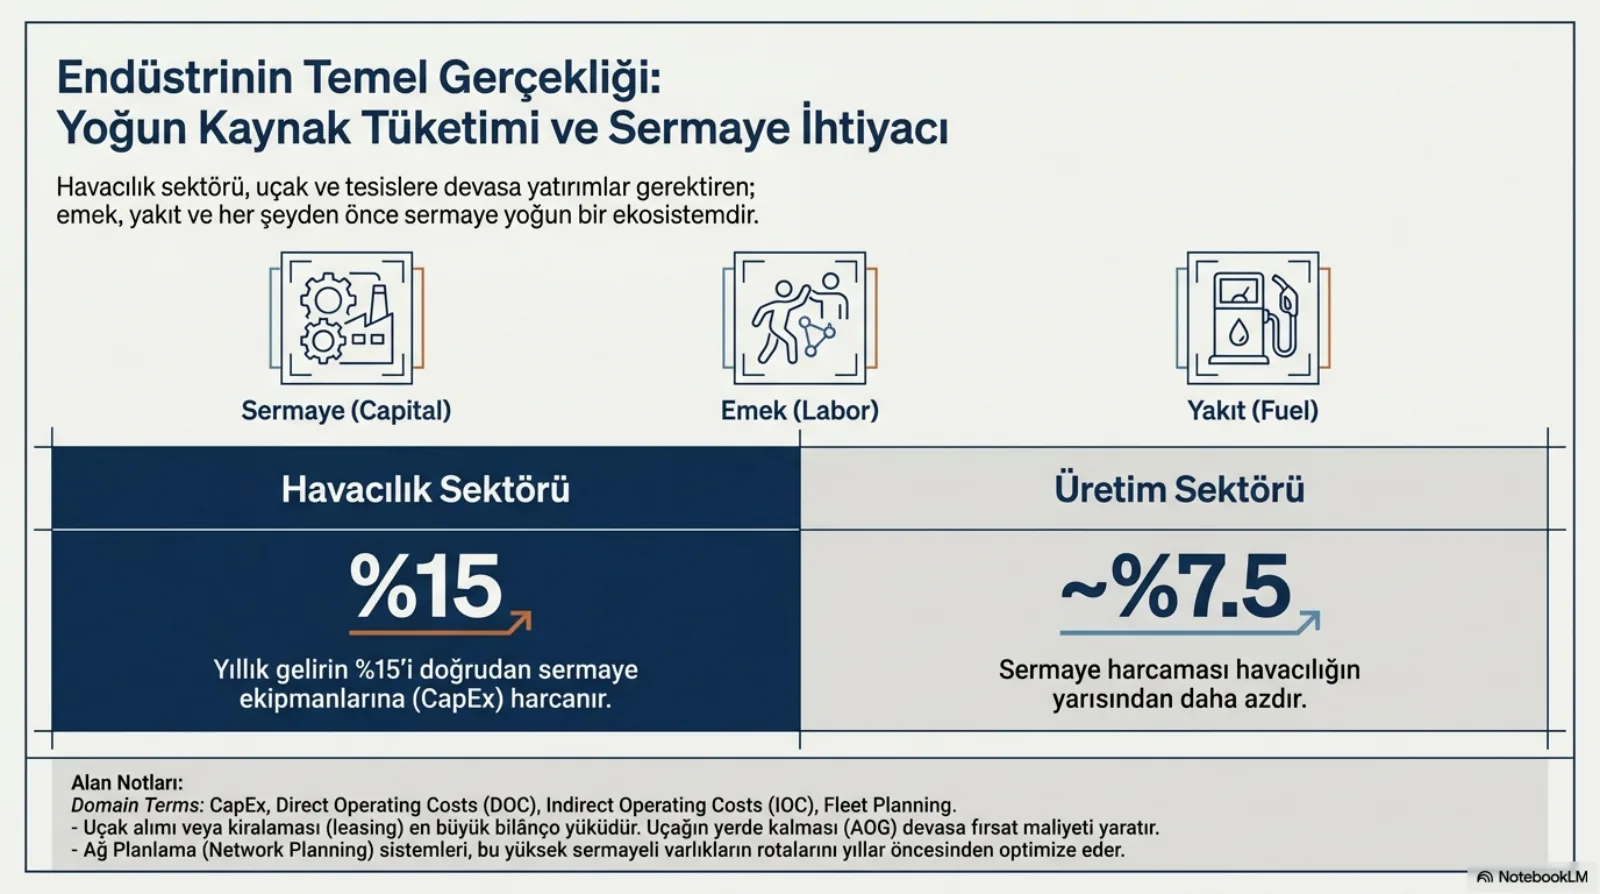
Alan notundaki bir satır bu yapının karanlık yüzünü gösteriyor: uçağın yerde kalması (AOG, aircraft on ground) devasa bir fırsat maliyeti yaratıyor. Sermaye yoğun bir varlık çalışmadığında maliyeti durmuyor, yalnızca karşılığında gelir gelmiyor. Bu, bölümün geri kalanındaki bütün mantığın ilk ipucu: havayolunun asıl derdi harcamayı kısmak değil, zaten harcanmış olanın karşılığını almak.
Fazladan bir yolcu neredeyse bedava, boş koltuk ise geri gelmiyor
Sermaye yoğunluğunun maliyet tablosundaki karşılığı şu: sabit maliyetler toplam maliyetin yüzde 80 ile 90’ı arasında. Uçak kiraları, personel, bakım ve operasyon, uçak kalksa da kalkmasa da, dolu da olsa boş da olsa ödeniyor. Geriye kalan yüzde 10-20’lik değişken dilimin de yalnızca yüzde 20’si gerçekten uçuşla ilişkilendirilebiliyor: yakıt, ikram ve acente komisyonları.
Buradan brifingin marjinal maliyet paradoksu çıkıyor. Tarifeli bir uçuşta uçağın kalkması için gereken maliyetin büyük kısmı zaten harcanmış; fazladan bir yolcu taşımanın artımlı maliyeti minimum. Kaynak metin karar mekanizmasını buna göre kuruyor: bir yolcunun maliyeti hesaplanırken odak bu küçük artımlı maliyet değil, yolcunun ödediği ücretin kârlılığa etkisi olmalı. Sabit maliyetin bu kadar yüksek olması, havayollarının düşük marjlı ek yolcuyu kabul etmeye neden bu kadar meyilli olduğunun da ekonomik temeli.
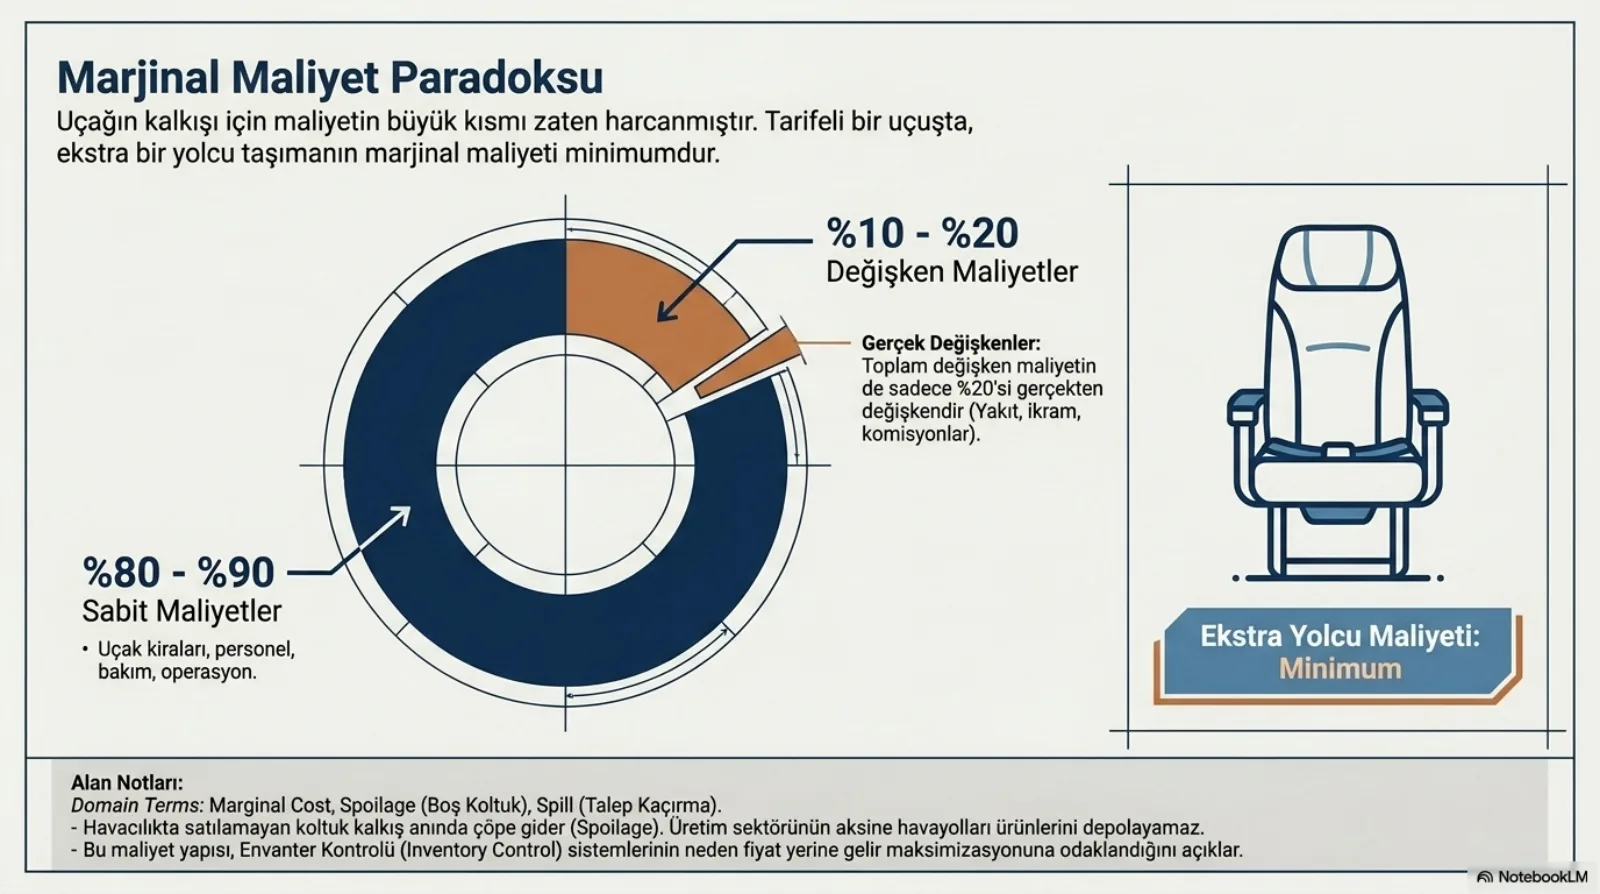
Madalyonun öbür yüzü slaytın alt notunda: satılamayan koltuk kalkış anında çöpe gidiyor. Buna spoilage deniyor ve havayolunu üretim sektöründen ayıran asıl fark bu. Fabrika satamadığı ürünü depoya kaldırıp gelecek ay satabilir; havayolunun ürünü kalkış saatinde son kullanma tarihine ulaşıyor. Fazladan yolcu neredeyse bedava, boş koltuk ise bir daha satılamıyor. Bu ikisi birlikte düşünüldüğünde bölümün ilk uygulanabilir kuralı ortaya çıkıyor: son dakika satışında ya da boş koltuğu doldururken, marjinal maliyetin üzerindeki her gelir kârdır.
Değişken maliyetin bu kadar azının uçuşa doğrudan bağlanabilmesi yazılım tarafında da bir soru doğuruyor: bir uçuşun maliyeti nereden hesaplanacak? Brifingin önerisi değişken maliyetleri istasyon bazlı tahsis (allocation) yöntemiyle ağ geneline dağıtmak. Yani uçuş başına maliyet ölçülen bir değer değil, bir paylaştırma kuralının çıktısı. Uçuş kârlılığını gösteren bir rapor kuruyorsan, o rakamın ne kadarının ölçüm, ne kadarının tahsis kuralı olduğunu raporun kendisinde göstermen gerekiyor; aksi halde kural değişince kârlı uçuş bir gecede kârsız görünür.
Fiyatı maliyet değil ödeme isteği belirliyor
Maliyet tarafı fiyat için bir alt sınır bile sayılmayacak kadar zayıf olunca, fiyatı belirleyen başka bir şey olmalı. Kaynak metin onu açıkça söylüyor: değişken maliyetler düşük olduğu için fiyatı belirleyen temel faktör maliyet değil, müşterinin ödemeye razı olduğu tutar. Havayolları bu yüzden geleneksel üretim şirketlerinden farklı olarak fiyatlandırmada değişken maliyete değil, talep yönetimine ve müşteri segmentasyonuna odaklanmak zorunda.
Bu da brifingin en sert cümlesine götürüyor: müşteri segmentasyonu, hedefli fiyatlandırma ve gelir yönetimi dinamikleri bir lüks olmaktan çıkıp hayatta kalma gerekliliğine dönüşmüş. Zincir üç halkalı. Değişken maliyetin düşüklüğü fiyatlandırmaya esneklik veriyor; o esneklik de kullanılmadığı sürece boşa gidiyor. Onu kullanan disiplin gelir yönetimi.
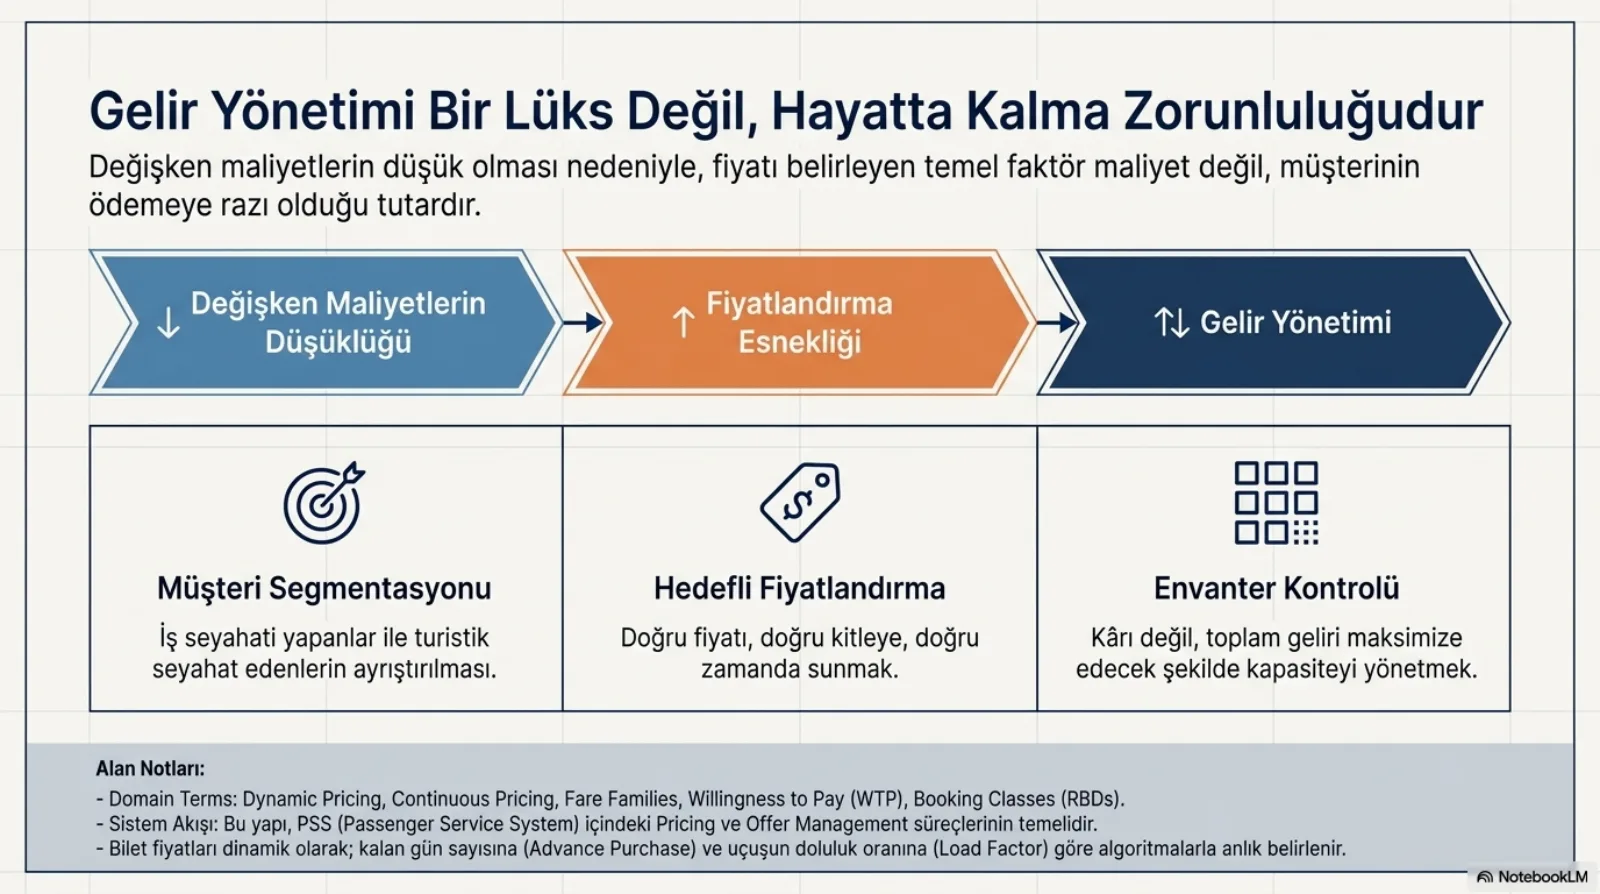
Üç kutu, gelir yönetiminin üç işini ayırıyor. Segmentasyon, iş seyahati yapanla tatil için uçanı ayırmak. Hedefli fiyatlandırma, doğru fiyatı doğru kitleye doğru zamanda sunmak. Envanter kontrolü ise kapasiteyi toplam geliri en yükseğe çıkaracak şekilde yönetmek. Slaytın alt notu bunun PSS içinde nerede yaşadığını da söylüyor: pricing ve offer management süreçlerinin temeli bu yapı, bilet fiyatı da kalkışa kalan gün sayısına (advance purchase) ve uçuşun doluluk oranına (load factor) göre anlık belirleniyor. Yazılım tarafında bunun karşılığı, fiyatın bir tablo satırı değil bir fonksiyon çıktısı olması: aynı koltuğun fiyatı, sorgunun zamanına ve uçağın o anki durumuna bağlı.
Bu tablo, brifingin öne çıkardığı yüksek doluluk oranı vurgusunu da açıklıyor. Sabit maliyetin yüksek, değişken maliyetin düşük olduğu bir yapıda havayolu çok hassas bir dengede çalışıyor; operasyonel verimlilik ve load factor bu dengenin ayakta kalıp kalmadığını gösteren ilk ölçütler. Ama doluluk tek başına hedef değil. Brifing kârlılık için yalnızca maliyet düşürmeye odaklanmanın yetersiz kaldığını söylüyor; segmentasyonu derinleştirmek gerekiyor.
Gelir mi kâr mı sorusu burada daha az şey değiştiriyor
Envanter kontrolü tasarlanırken sorulacak klasik soru şu: optimize edilen şey gelir mi, kâr mı? Değişken maliyetin yüksek olduğu bir üretim şirketinde bu fark büyük; fazladan satılan her birim ciddi bir maliyet getiriyor ve geliri artıran karar kârı düşürebiliyor. Havayolunda durum farklı. Kaynak metin sektörün varlık yoğun doğası yüzünden bu ayrımın, değişken maliyetin yüksek olduğu üretim sektörüne kıyasla daha az kritik olduğunu söylüyor. Temel odak kapasiteyi en yüksek geliri getirecek şekilde yönetmek.
Pratik sonucu: koltuk envanteri yönetilirken ana performans göstergesi gelir maksimizasyonu olarak belirleniyor. Slayt bunu daha keskin söylüyor: envanter kontrolü kârı değil, toplam geliri maksimize edecek şekilde kapasiteyi yönetiyor. Artımlı maliyet sıfıra bu kadar yakınken geliri en yükseğe çıkaran karar ile kârı en yükseğe çıkaran karar çoğu zaman aynı karar. Bu, RM algoritmalarının hedef fonksiyonunda maliyet teriminin neden çoğunlukla yer almadığının da açıklaması; eksik bir tasarım değil, maliyet yapısının doğrudan sonucu.
Bir uyarı notu: “daha az kritik” hiç kritik değil demek değil. Yakıt, ikram ve acente komisyonu gibi gerçekten uçuşa bağlanan kalemler var. Ama havayolunun optimizasyon probleminin ağırlık merkezi maliyette değil, sınırlı kapasitenin hangi talebe verileceğinde.
Ağın birimi uçuş değil, dört ayrı katman
Gelir yönetiminin neyi optimize ettiği belli oldu: kapasiteden gelen gelir. Geriye kapasitenin hangi birimle ölçüldüğü kalıyor ve burada günlük dildeki “uçuş” kelimesi yetmiyor. Brifing bir ağı dört katmanla tanımlıyor ve bu hiyerarşiyi biletleme ile kapasite yönetimi yazılımlarının temeli olarak görüyor.
Uçuş bacağı (flight leg) duraksız bir şehir çifti: LAX-ORD gibi. Uçak kalkıyor ve bir sonraki yerde iniyor; fiziksel kapasite bu birimde tanımlı. Uçuş segmenti (flight segment) ise aynı uçuş numarası üzerindeki bütün kalkış-varış çiftleri. Bir uçuş LAX-ORD-LHR rotasını izliyorsa, LAX-LHR bir segment; yolcu açısından tek uçuş, fiziksel olarak iki bacak.
Üçüncü katman O&D hizmeti (origin and destination service): belirli bir kalkış, varış ve aktarma noktası olan yolculuk. ORD üzerinden LAX-BOS böyle bir hizmet; yolcu iki farklı uçuşu birbirine bağlıyor. En üstte pazar (market) duruyor: aynı başlangıç ve bitiş noktasına sahip bütün O&D hizmetlerinin toplamı. Brifingin iş kuralı açık: sistem hem duraksız uçuşları hem de belirli bağlantı noktaları üzerinden sunulan hizmetleri aynı pazarda değerlendirmeli. LAX-BOS pazarında duraksız uçuşla ORD aktarmalı hizmet birbirinin rakibi.
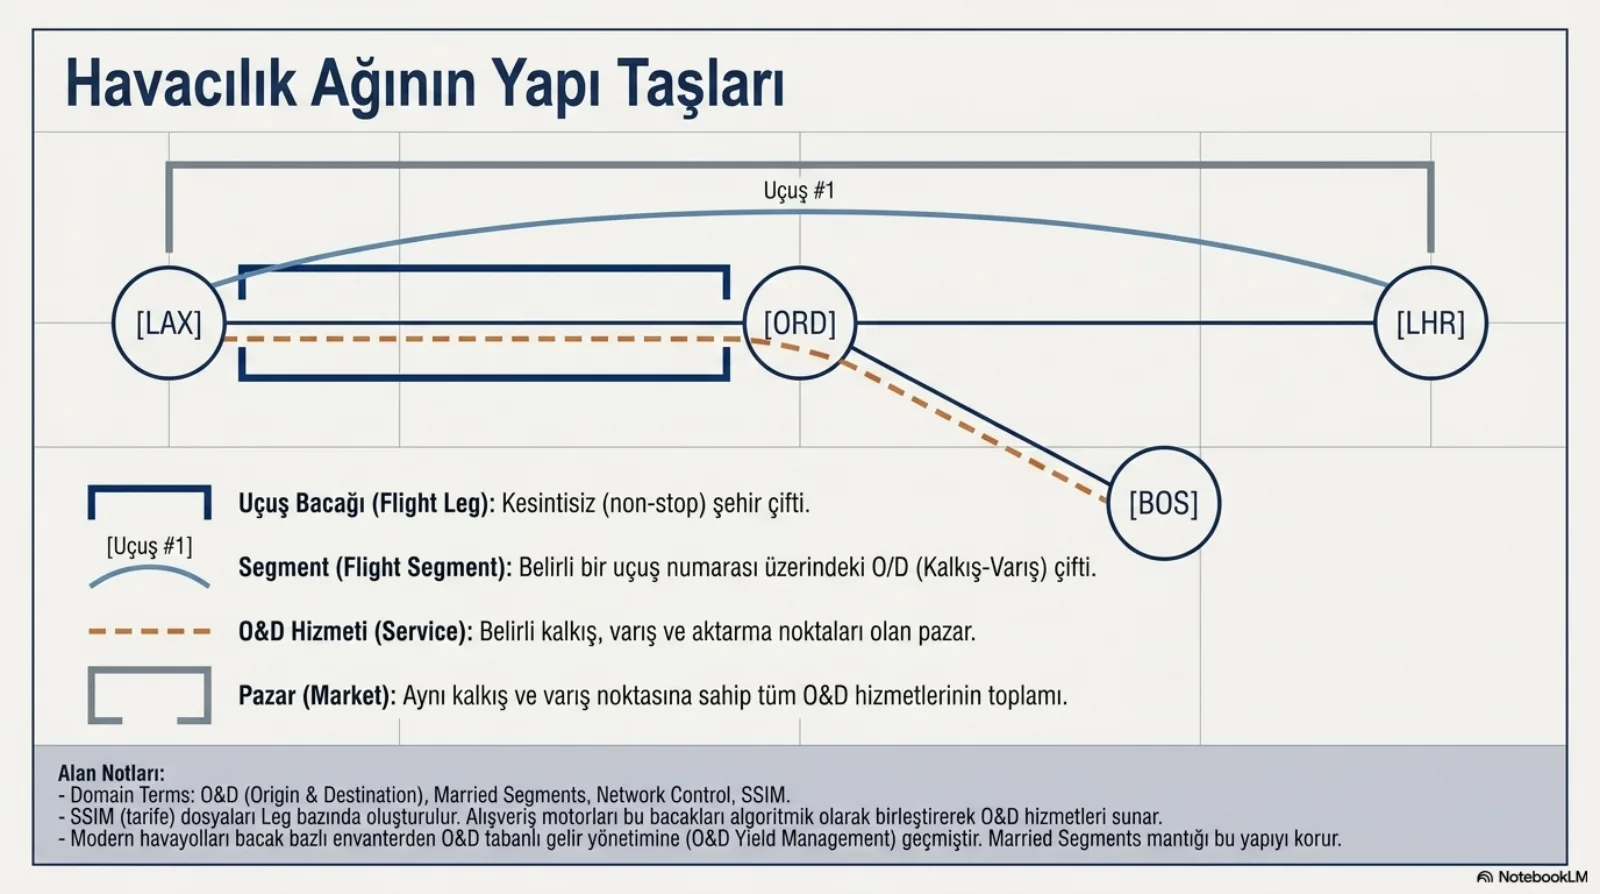
Slaytın alt notu bu katmanların sistemlerde nerede yaşadığını söylüyor. Tarife dosyaları, yani SSIM, bacak bazında oluşturuluyor. Alışveriş motorları bu bacakları algoritmik olarak birleştirerek O&D hizmeti sunuyor. Yani veri en alt katmanda saklanıyor, ürün ise bir üst katmanda kuruluyor. Modern havayolları da envanteri bacak bazlı kontrolden O&D tabanlı gelir yönetimine taşımış ve married segments mantığı bu yapıyı koruyor: birlikte satılan bacaklar sistemde bir O&D hizmeti olarak kalıyor.
Yazılımcı için buradaki ders veri modeliyle ilgili. Kapasite bacakta, fiyat ve talep pazarda, yolcunun gördüğü ürün ise O&D hizmetinde. Bu üç birimi tek bir “uçuş” tablosuna sıkıştıran bir model, aktarmalı bir yolcunun LAX-ORD bacağında kapladığı koltuğu LAX-ORD pazarının yolcusundan ayırt edemiyor. Envanter kararı bacakta verilip gelir pazarda ölçülürse, ikisi arasındaki bağı kuran katman eksik kalıyor. Bacak bazlı kontrolden köken-varış kontrolüne geçişin anlatıldığı bölüm tam bu eksikliğin hikâyesi.
Maliyet yapısı ile ağ yapısı aynı problemin iki yüzü
Bölümün iki yarısı ayrı konular gibi duruyor ama tek bir cümlede birleşiyor. Maliyetin yüzde 80-90’ı sabit ve kalkıştan önce harcanmış olduğu için havayolunun ürettiği şey aslında belirli bir bacakta, belirli bir saatte bozulan koltuk. O koltuğu hangi pazarın hangi yolcusuna vereceğine karar vermek, maliyeti düşürmekten daha çok gelir getiriyor. Karar da ancak ağın dört katmanı ayrı ayrı modellenmişse doğru verilebiliyor: kapasite bacaktan, talep ve fiyat pazardan geliyor.
Bu yüzden brifingin segmentasyon önerisi ağ diliyle kurulmuş: kârlılığı artırmak için pazarın sunduğu farklı bağlantı noktaları ve hizmet seçenekleri üzerinden müşteri segmentasyonu derinleştirilmeli. Aynı LAX-BOS pazarında duraksız uçuşu seçen yolcu ile ORD aktarmasını kabul eden yolcu, büyük ihtimalle aynı fiyata razı olan yolcu değil. Hizmet seçenekleri segmentasyonun kendisi.
Yarın işe yarayacak dört çıkarım
- Boş koltuğu marjinal maliyete göre fiyatla. Değişken maliyet düşük olduğu için son dakika satışında ve boş koltuk doldururken marjinal maliyetin üzerindeki her gelir kârdır. Dinamik fiyatlama kuralını bu alt sınıra göre kur, tam maliyete göre değil.
- Filo kararını uzun vadeli projeksiyona bağla. Gelirin yaklaşık yüzde 15’i sermaye ekipmanına gittiği için filo yenileme kararları bugünkü satışa değil, uzun vadeli pazar tahminine ve gelir projeksiyonuna dayanmalı.
- Segmentasyonu maliyet kesintisinin önüne koy. Kârlılığı yalnızca maliyet düşürerek artırmak yetmiyor. Pazardaki farklı bağlantı noktalarını ve hizmet seçeneklerini ayrı segmentler olarak ele al ve fiyatı onlara göre farklılaştır.
- Envanterin ana göstergesi gelir olsun. Sabit maliyet yüksekken koltuk envanterini yönetirken temel KPI gelir maksimizasyonu. Uçuş bazlı maliyet raporlarında ise istasyon bazlı tahsis kuralının payını görünür tut; o rakam ölçüm değil, paylaştırma.
Bu bölümde ne yok: gelir yönetiminin tarihsel doğuşu (“1978: kâr garantisi kalkınca gelir yönetimi doğdu”), kısıtlı indirim ve fazla satışın mekanizması (yield management bölümleri), bacak bazlı kontrolden köken-varış kontrolüne geçişin ayrıntısı (“Gelir yönetimi ve stratejik operasyonlar: PEOPLExpress ve American Airlines analizi”) ve boş koltuğun tersi olan taşan talebin nasıl tahmin edildiği (spill bölümleri). Bu bölüm o mekanizmaların hepsinin neden gerektiğini maliyet tablosundan ve ağın yapısından okumak için var.