HavacılıkBölüm 20 / 86
Havacılık ücret ürünlerinin sınıflandırılması: stratejik analiz ve iş mantığı
Bir ücreti sınıflandıran şey fiyatı değil, kimin satabildiği ve kimin alabildiği. Açık ücretler bütün GDS'lerde herkese görünür; özel ve pazarlıklı ücretler ATPCO kategorileriyle (CAT 1, 15, 25, 35) kilitlenir, kuralla üretilir ve net tutar üzerinden BSP'de uzlaşılır. Bu bölüm o kategorilerin iş mantığını ve havayolunun nihai fiyat üzerindeki kontrolü neden kaybettiğini anlatıyor.
Havacılık · İçindekiler
- Kökler
- 01Posta sözleşmesinden SABRE'ye
- 02SABRE'den PSS'e: bir mimari neden 60 yıl yaşadı
- 031978: kâr garantisi kalkınca gelir yönetimi doğdu
- Gelir yönetimi
- 04Yield Management: erken dönem stratejik analiz ve iş mantığı
- 05Yield Management: rekabet stratejileri ve PEOPLExpress analizi
- 06Gelir yönetimi ve stratejik operasyonlar: PEOPLExpress ve American Airlines analizi
- 07PEOPLExpress ve havacılık sektörü: sadakat programları ve dağıtım sistemleri stratejik analizi
- Dağıtım
- 08Havacılık rezervasyon ve küresel dağıtım sistemleri (GDS) analizi: stratejik gelişim ve iş mantığı
- 09Havacılık endüstri standartları ve yönetişim: stratejik analiz belgesi
- 10GDS ve havacılık dağıtım ekosistemi: stratejik analiz ve iş mantığı rehberi
- 11Havacılık rezervasyon sistemleri ve dijital dağıtım kanalları stratejik analizi
- Perakendecilik
- 12Seyahat değer zinciri ve dağıtım kanalları analizi: stratejik brifing notu
- 13Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği (NDC) analizi
- 14NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi
- Operasyon
- 15Havayolu pazarlama planlama süreci ve iş mantığı analizi
- 16Havacılık planlaması ve gelir yönetimi: stratejik analiz
- 17Havacılıkta gelir yönetimi ve rekabet stratejileri: Sun Tzu prensipleriyle iş mantığı analizi
- Ücret ve fiyatlama
- 18Havayolu fiyatlandırma ve verim yönetimi stratejileri: analitik bir bakış
- 19Havacılık fiyatlandırma ürünleri ve iş mantığı analizi
- 20Havacılık ücret ürünlerinin sınıflandırılması: stratejik analiz ve iş mantığı
- 21Havacılık dağıtım kanalları ve ücret kuralları: stratejik analiz belgesi
- 22Havacılık ücret kuralları ve yolculuk tipleri stratejik analizi
- 23Havacılık güzergah fiyatlandırması ve iş mantığı analizi
- 24Ücret yapılandırması, segmentasyon ve sadakat programları analizi
- 25Havacılıkta özel ücretler ve fiyat esnekliği
- 26Havacılıkta ücret yönetimi ve planlama stratejileri
- 27Reaktif fiyatlandırma süreci ve stratejik karar mekanizmaları
- 28Proaktif fiyatlandırma ve ücret rasyonalizasyonu: stratejik iş mantığı analizi
- 29Havacılıkta gelir paylaşımı: çok taraflı ve ikili prorate anlaşmaları (MPA ve SPA)
- 30Havayolu ek hizmetleri (ancillaries) ve iş mantığı analizi
- 31Havacılık gelir yönetimi ve ücret yapıları analizi
- Talep tahmini
- 32Havacılıkta spill (taşan talep) modeli ve iş mantığı analizi
- 33Beklenen kapasite aşımı (expected spill) ve Boeing modeli analizi
- 34Havacılık talep tahmini ve spill (taşan talep) modelleri analizi
- 35Gelir yönetiminde beklenen kayıp (spill) ve talep analizi
- 36Havacılık spill modelleri için girdi parametrelerinin kalibrasyonu
- 37Havacılıkta kapasite yönetimi ve spill (taşan talep) analizi
- 38Nominal doluluk oranı ve talep kaybı (spill) analizi
- 39Yüksek varyanslı talep ve iki aşamalı Cox dağılımı
- 40İki aşamalı Cox dağılımıyla spill ölçümü
- 41Havacılık endüstrisi ve gelir yönetimi analizi
- 42Havacılık gelir yönetimi alternatifleri ve iş mantığı analizi
- 43Gelir artışı ve tahmin doğruluğu: iki boyutlu zamanda talep tahmini
- 44Rezervasyon profilleri ve talep tahmini
- 45Rezervasyon profillerinin kümelenmesi ve iptal oranı analizi
- 46Gelir yönetiminde talep profilleri ve veri arındırma
- 47Gelir yönetiminde talep tahmini ve kısıtlanmamış talep analizi
- 48Havacılık talebi tahminleme ve zaman serisi analizi
- 49Gelir yönetiminde tahminleme modelleri ve iş mantığı analizi
- 50Havacılık gelir yönetimi: rezervasyon tahminleme ve talep analizi
- 51O&D talep tahmini: birinci ve ikinci nesil yaklaşımlar
- 52Rekabetçi havayolu alışveriş verileri analizi
- 53Havacılıkta veri odaklı iş mantığı ve karar destek sistemleri
- 54Havacılık gelir yönetimi ve tüketici tercih modellemesi
- 55İtinerer tercih modelleri ve talep analizi
- 56O&D tahminleme ve must-forecast listesi
- Envanter ve erişilebilirlik
- 57Havacılık ve hizmet sektöründe overbooking stratejileri ve operasyonel analiz
- 58Biniş oranı tahmini ve overbooking stratejileri
- 59Havacılıkta overbooking (fazla rezervasyon) ve show-up modelleme stratejileri
- 60Havacılıkta overbooking stratejileri ve gelir yönetimi
- 61İndirim tahsis kontrolleri, Littlewood kuralı ve Gamma talep modeli
- 62Gamma dağılımı ve indirim tahsisi: koruma seviyeleri ve gelir oranları
- 63İndirim tahsisi ve rezervasyon optimizasyonu: EMSR ve entegre overbooking
- 64Rezervasyon envanter kontrolü ve gelir yönetimi
- 65Karma ve hibrit envanter kontrol sistemleri
- 66Havacılık gelir yönetimi: envanter kontrolü ve iş mantığı analizi
- 67Paylaşımlı kabin envanteri ve funnel uçuşlar
- 68Havacılık gelir yönetimi performans ölçümü
- 69Gelir fırsat modeli (ROM) ve havayolu gelir yönetimi performansının ölçümü
- 70Gelir yönetiminde kritik durum belirleme ve O&D stratejileri
- 71Havayolu envanter kontrol stratejileri ve ağ etkileri
- 72Havacılık gelir yönetimi: virtual nesting (sanal yuvalama) analizi
- 73Sanal gruplama ve çift indeksleme: havacılık envanterinde koltuğun kime açılacağı
- 74Dinamik sanal gruplama (dynamic virtual nesting) ve gelir yönetimi analizi
- 75Havacılık gelir yönetimi ve O&D optimizasyonu: sanal yuvalama ve CER
- 76Sürekli yuvalama (continuous nesting) ve teklif fiyatı kontrol sistemleri analizi
- 77Havacılık gelir yönetimi: şebeke optimizasyon modelleri
- 78Gelir yönetiminde ağ optimizasyonu ve bacak ayrıştırma
- 79Havacılık gelir yönetimi ve ağ optimizasyonu stratejileri
- 80O&D gelir yönetimi ve koltuk kullanılabilirliği hesaplama
- 81Yolcu değerlemesinde ücret kalifikasyon kuralları
- 82Havacılık gelir yönetimi ve envanter kontrol sistemleri: post-process nesting analizi
- Teklif ve teşhir
- 83Markalı ücret aileleri ve bağlantı mimarisi
- 84Havacılık envanter yönetimi ve GDS entegrasyon sistemleri
- 85Havacılık envanter kontrolü ve O&D yönetimi
- 86Havacılık rezervasyon ve envanter yönetimi: stratejik iş mantığı analizi
Önceki bölümler fiyatın kimin elinde olduğunu tartıştı: acente ekonomisi, komisyonun kesilmesi, NDC ile fiyat gücünün havayoluna dönmesi. Bu bölüm o tartışmanın altındaki veri modeline iniyor. Bir ücret ürününü sınıflandıran şey fiyatı değil, kimin satabildiği ve kimin satın alabildiği. Aynı uçuşun aynı koltuğu bir acentenin ekranında bir fiyatla, bir kurumsal müşterinin ekranında başka bir fiyatla, bir toptancının veritabanında üçüncü bir net rakamla duruyor. Bu farkları üreten şey bir fiyat listesi değil, sırayla ayrıştırılan bir kategori sistemi.
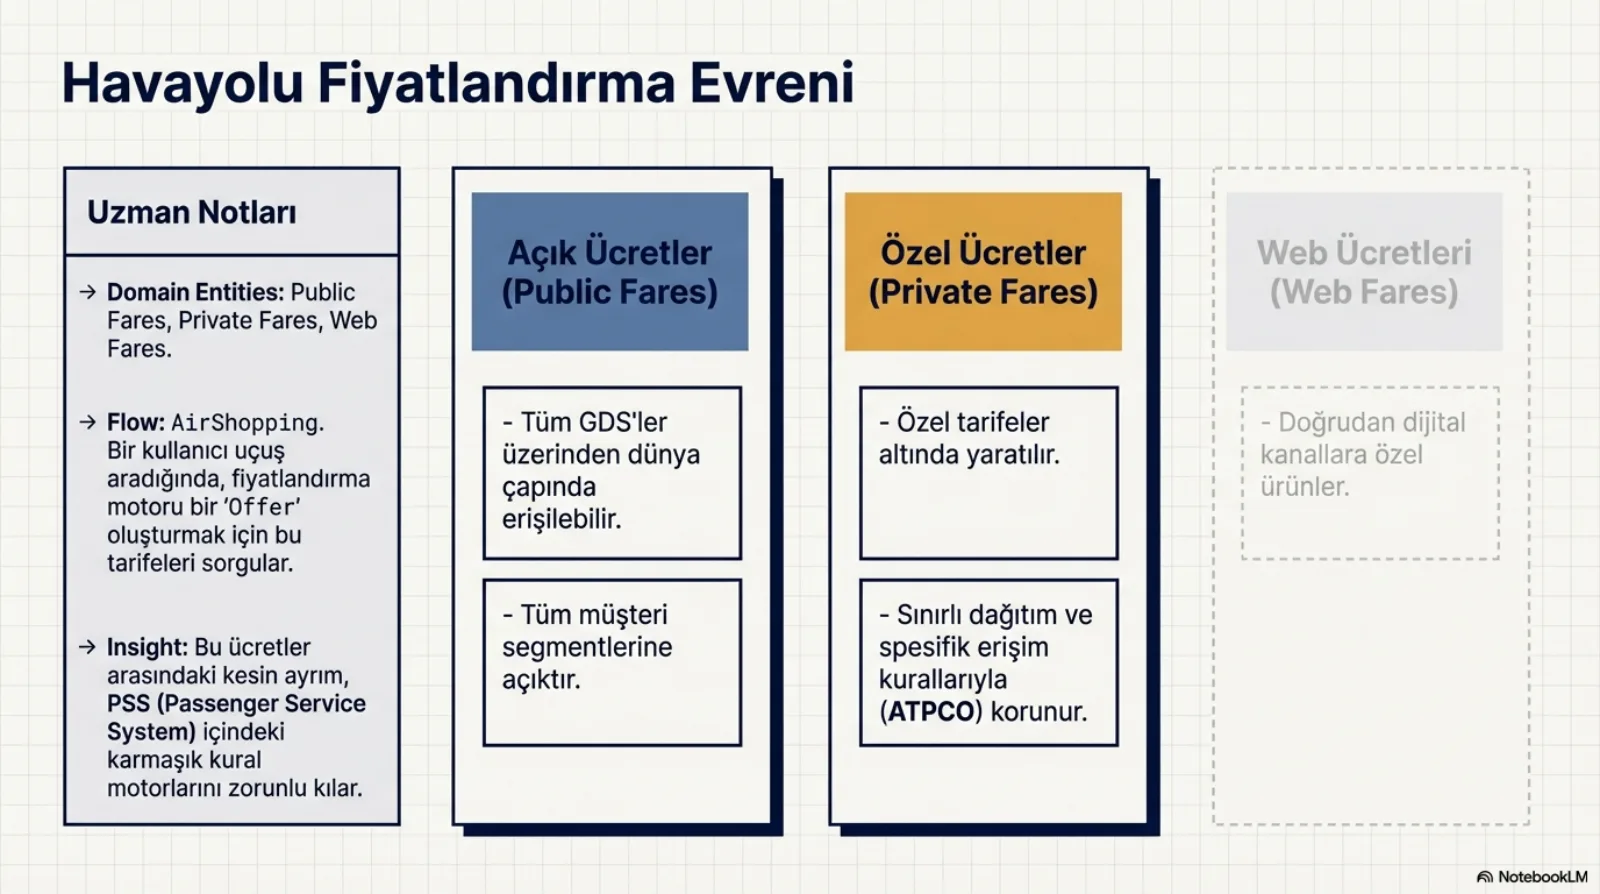
Üç ürün, üç ayrı erişim sözleşmesi
Havacılık fiyatlandırmasında temelde üç ücret ürünü var: açık (public) ücretler, özel (private) ücretler ve web ücretleri. Ayrım fiyat düzeyine göre yapılmıyor. Açık ücretler dünya genelinde bütün GDS’ler üzerinden erişilebiliyor ve bütün müşteri segmentlerine açık. Özel ücretler özel tarifeler altında yaratılıyor, sınırlı dağıtıma tabi ve belirli erişim kurallarıyla korunuyor; kurumsal anlaşmalar ya da acente pazarlıkları çerçevesinde belirli segmentlere kapalı bir satış kanalı gibi çalışıyor. Web ücretleri ise doğrudan dijital kanallara özel ürünler.
Yazılım tarafında bunun karşılığı şu: kullanıcı uçuş aradığında fiyatlandırma motoru bir teklif oluşturmak için bu tarifelerin hepsini sorguluyor ve her birine ayrı bir soru soruyor. Açık ücrete “bu uçuş için geçerli mi” diye soruyor; özel ücrete ayrıca “bu isteği yapan kim, bu ücreti görmeye yetkisi var mı” diye soruyor. Sunumun uzman notu bu ayrımın PSS içinde karmaşık kural motorlarını zorunlu kıldığını söylüyor. Yani özel ücret, açık ücrete eklenmiş bir indirim alanı değil; kendi erişim mantığı olan ayrı bir ürün.
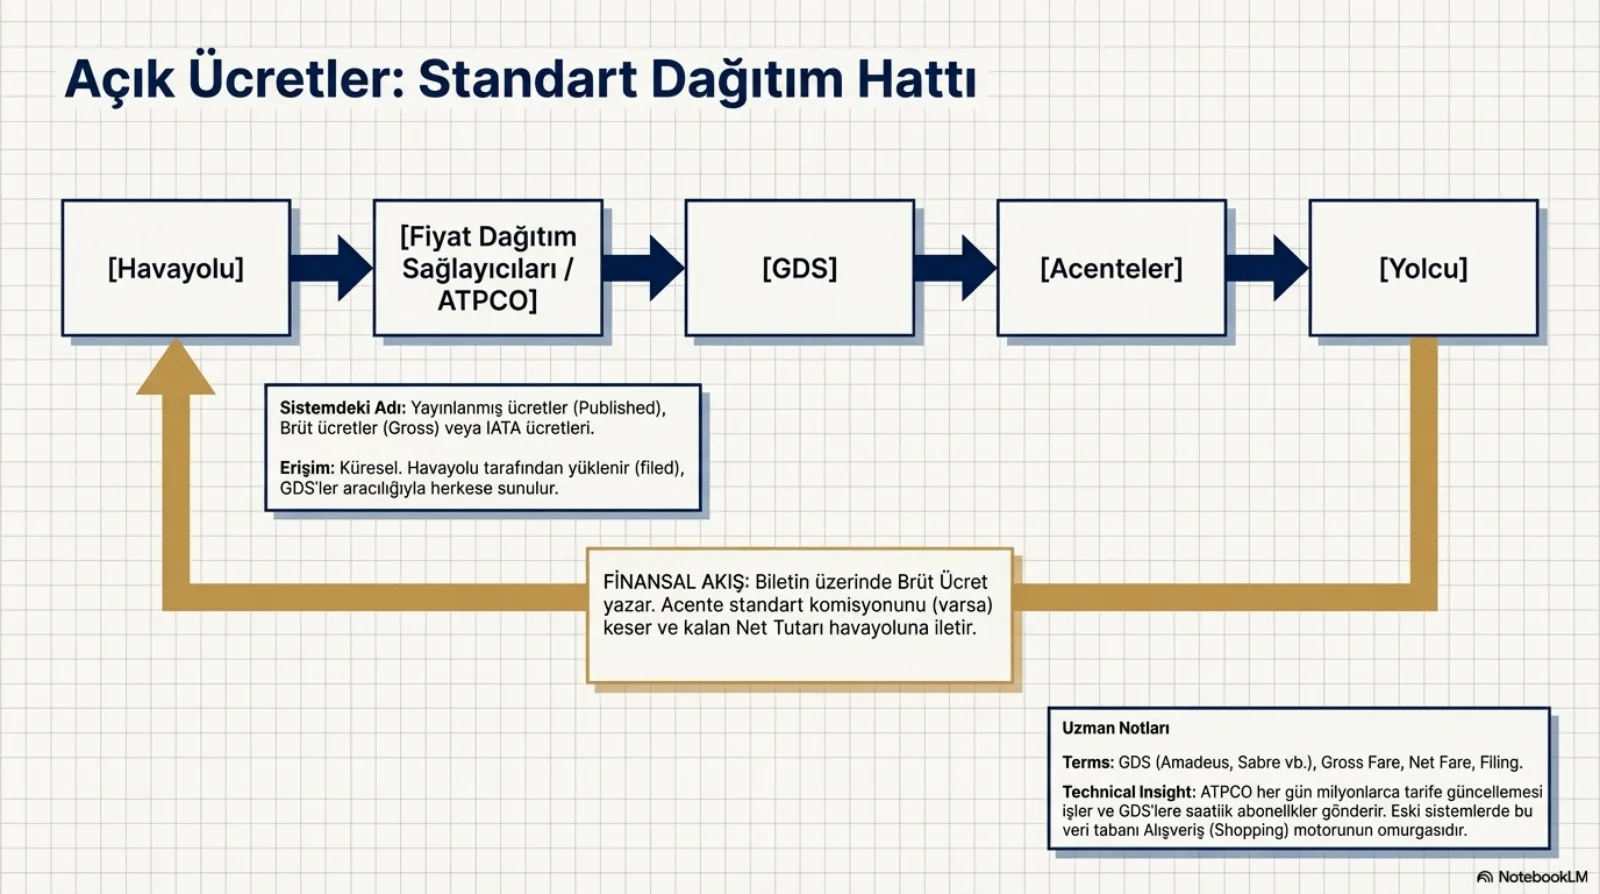
Açık ücret şeffaf, çünkü parası brütten akıyor
Açık ücretin hattı düz. Havayolu ücreti yüklüyor (filing), ATPCO gibi fiyat dağıtım sağlayıcıları onu GDS’lere taşıyor, GDS acenteye, acente yolcuya sunuyor. Sistemde bu ücretlerin adı yayınlanmış (published), brüt (gross) ya da IATA ücretleri. Sunumun notuna göre ATPCO her gün milyonlarca tarife güncellemesini işliyor ve GDS’lere saatlik abonelikler gönderiyor; eski sistemlerde bu veri tabanı alışveriş (shopping) motorunun omurgası.
Para da aynı hattın tersinden dönüyor. Biletin üzerinde brüt ücret yazıyor, acente varsa standart komisyonunu kesiyor ve kalan net tutarı havayoluna iletiyor. Açık ücretin şeffaflığı buradan geliyor: herkesin gördüğü rakamla biletin üzerindeki rakam aynı, havayolunun alacağı da o rakamdan standart bir kesintiyle hesaplanıyor.
Özel ücreti özel kılan dört kategori
Özel ücretin temeli sınırlı dağıtım ve bu sınırlar ATPCO kategori sistemiyle yönetiliyor. Dört kategori işin çoğunu taşıyor. CAT 15 satış güvenliği: bu ücreti kim satabilir, biletleme ve satış kısıtlamaları. CAT 1 alıcı kuralları: bu ücreti kim alabilir, yani müşteri profili. CAT 25 kurala bağlı ücret (fare-by-rule, FBR): yeni ücretler ve indirimler yaratan fiyat motoru. CAT 35 müzakere edilmiş ücretler: kâr marjları, komisyonlar ve gelişmiş güvenlik.
Özel statünün mantığı ilk ikisinin birleşiminden çıkıyor. Sistem CAT 15 ya da CAT 35 verisiyle kimin satabileceğini, CAT 1 kurallarıyla kimin satın alabileceğini denetliyor. Satan acente ya da alan yolcu bu kriterlerden birini karşılamıyorsa fiyatlandırma motoru o ücreti hiç sunmuyor. Ücret reddedilmiyor, görünmüyor. Bu fark hata ayıklarken önemli: “bu kurumsal ücret neden gelmedi” sorusunun cevabı çoğu zaman fiyatta değil, isteğin kimliğinde.
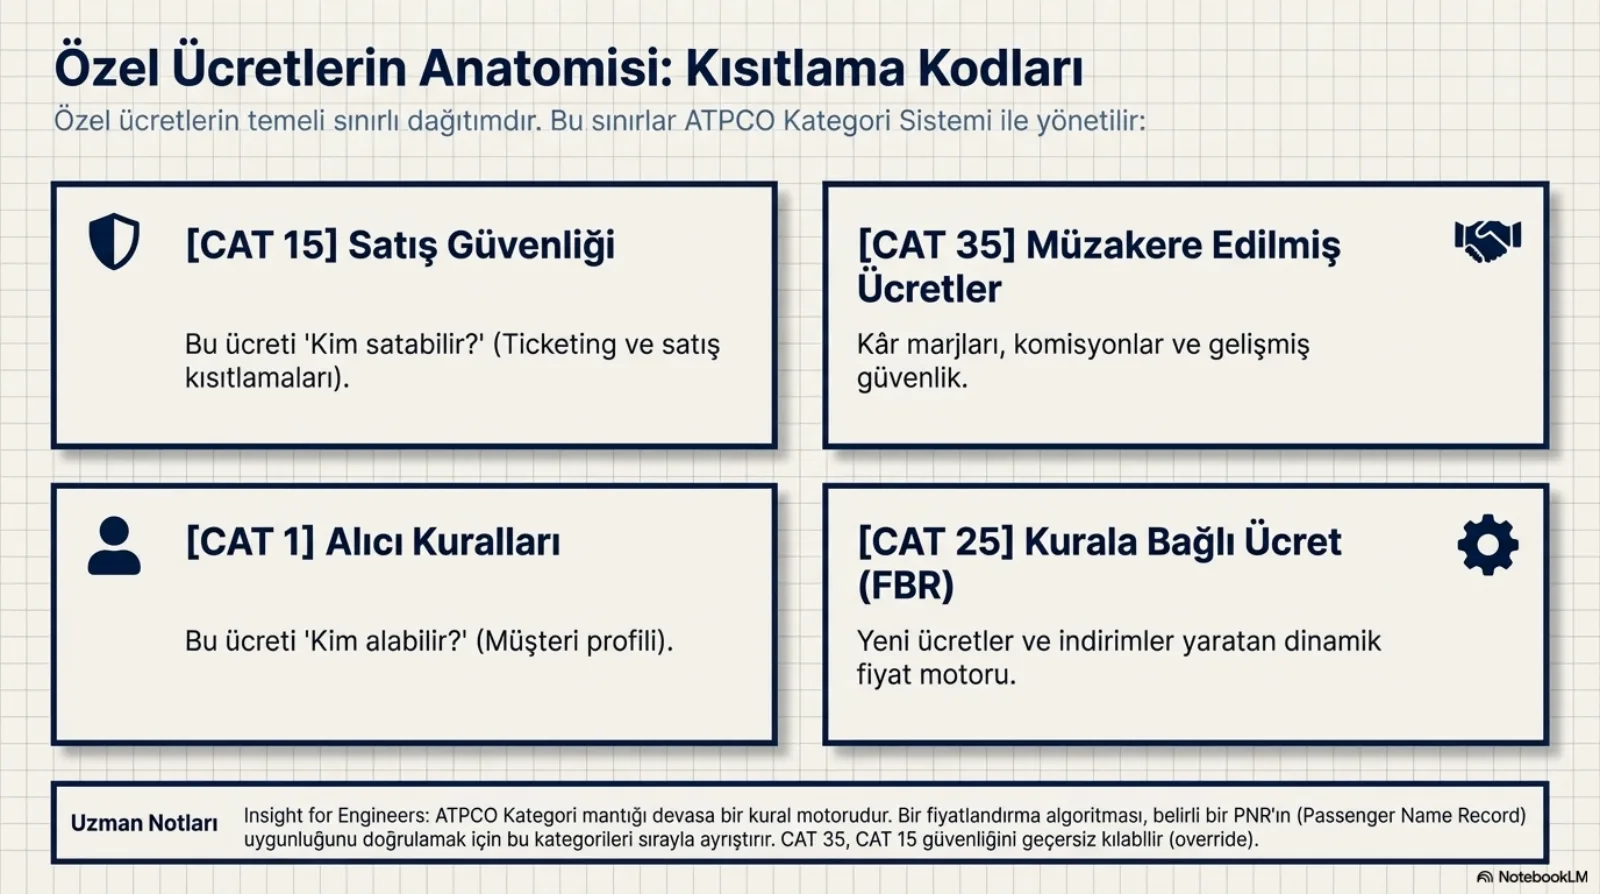
İki güvenlik kategorisi aynı ücrette bulunabiliyor ve öncelik kuralı net: CAT 35 güvenliği varsa CAT 15 güvenliğinin yerini alıyor. Ama CAT 15 tamamen düşmüyor; biletleme tarihi ve satış kısıtlamalarını zorunlu kılmak için yardımcı kural olarak kullanılmaya devam edebiliyor. Kural motoru yazan biri için bu, iki kaynağın basitçe birleştirilmediği bir örnek: yetki kontrolünde biri diğerini eziyor, tarih ve satış kısıtında ikisi birlikte okunuyor. Bu öncelik veri modelinde açıkça temsil edilmezse, test ortamında çalışan bir ücret canlıda yanlış acenteye görünür ya da doğru acenteden kaybolur.
Kurumsal ücret bir tablo değil, bir türetme
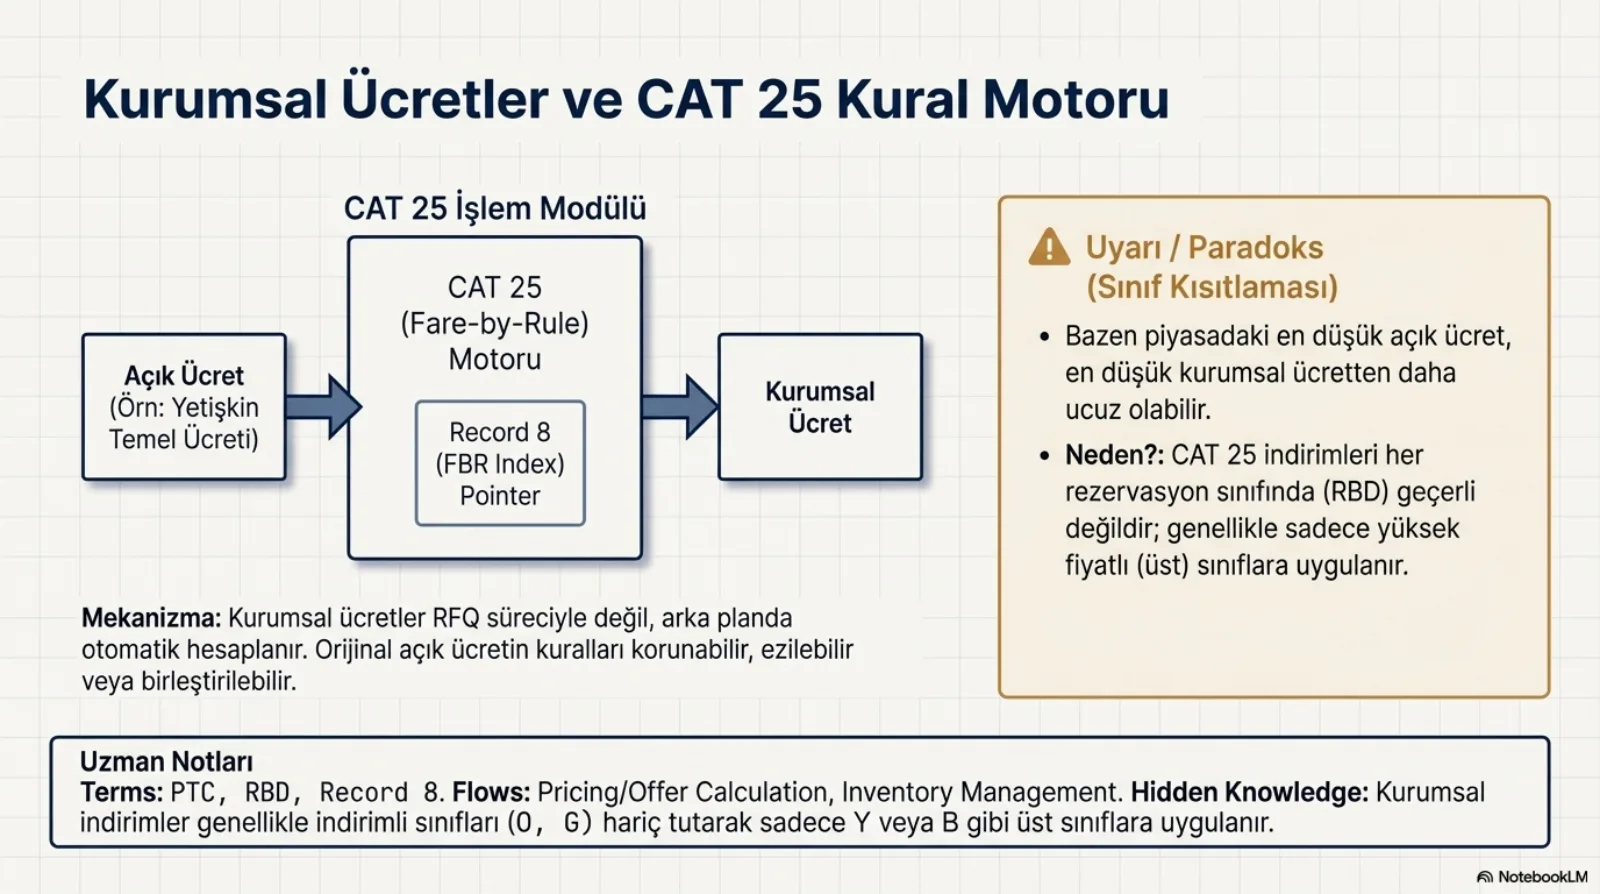
Kurumsal ücretler genellikle CAT 25 mantığıyla üretiliyor. Mekanizma ayrı bir fiyat tablosu tutmak yerine piyasadaki mevcut bir açık ücretten yola çıkıyor. Sistem Record 8 (Fare by Rule Index) verisini bir işaretçi olarak kullanıyor: bu indeks üzerinden belirli bir açık ücrete, örneğin yetişkin (ADT) temel ücretine, indirim uygulanıyor ya da mevcut kurallar geçersiz kılınarak yeni bir ücret sınıfı oluşturuluyor. Sunuma göre kurumsal ücretler bir teklif isteği (RFQ) süreciyle değil, arka planda otomatik hesaplanıyor; orijinal açık ücretin kuralları korunabiliyor, ezilebiliyor ya da birleştirilebiliyor.
Yazılım tarafında bunun karşılığı bir bağımlılık grafiği. Kurumsal ücret kendi başına saklanan bir değer değil, başka bir kaydın türevi. Temel açık ücret değiştiğinde türetilmiş ücret de değişiyor; temel ücret geri çekildiğinde türetilmiş ücretin dayanacağı bir şey kalmıyor. Kurumsal ücreti önbelleğe alan bir sistem, kaynağını da izlemek zorunda.
İndirimli kurumsal ücret açık ücretten pahalı olabilir
Bu türetmenin sonucu, ilk bakışta hata gibi görünen bir paradoks. Kaynak metin kurumsal indirimin bütün rezervasyon sınıflarında (RBD) geçerli olmadığını, genellikle hiyerarşideki daha yüksek RBD’lerle sınırlı kaldığını söylüyor. Sunumun notu somutlaştırıyor: kurumsal indirimler genellikle O ve G gibi indirimli sınıfları hariç tutup yalnızca Y ya da B gibi üst sınıflara uygulanıyor.
Sonuç şu: alt sınıfta kamuya açık ucuz bir koltuk varsa, o koltuk indirim uygulanmış üst sınıf kurumsal koltuktan daha ucuz çıkıyor. Kurumsal ücret kendi sınıfına göre gerçekten indirimli, ama en ucuz açık ücrete göre değil. Gelir yönetimi bölümlerinde anlatılan iç içe sınıf yapısı burada geri dönüyor: indirimin hangi sınıfa bağlandığı, indirimin oranından daha belirleyici. Bir teklif motoru kurumsal müşteriye yalnızca kurumsal ücreti gösteriyorsa, müşteri bu paradoksu kendisi keşfediyor ve anlaşmaya olan güveni aşınıyor.
Pazarlıklı ücrette havayolu net fiyatı biliyor, satış fiyatını bilmiyor
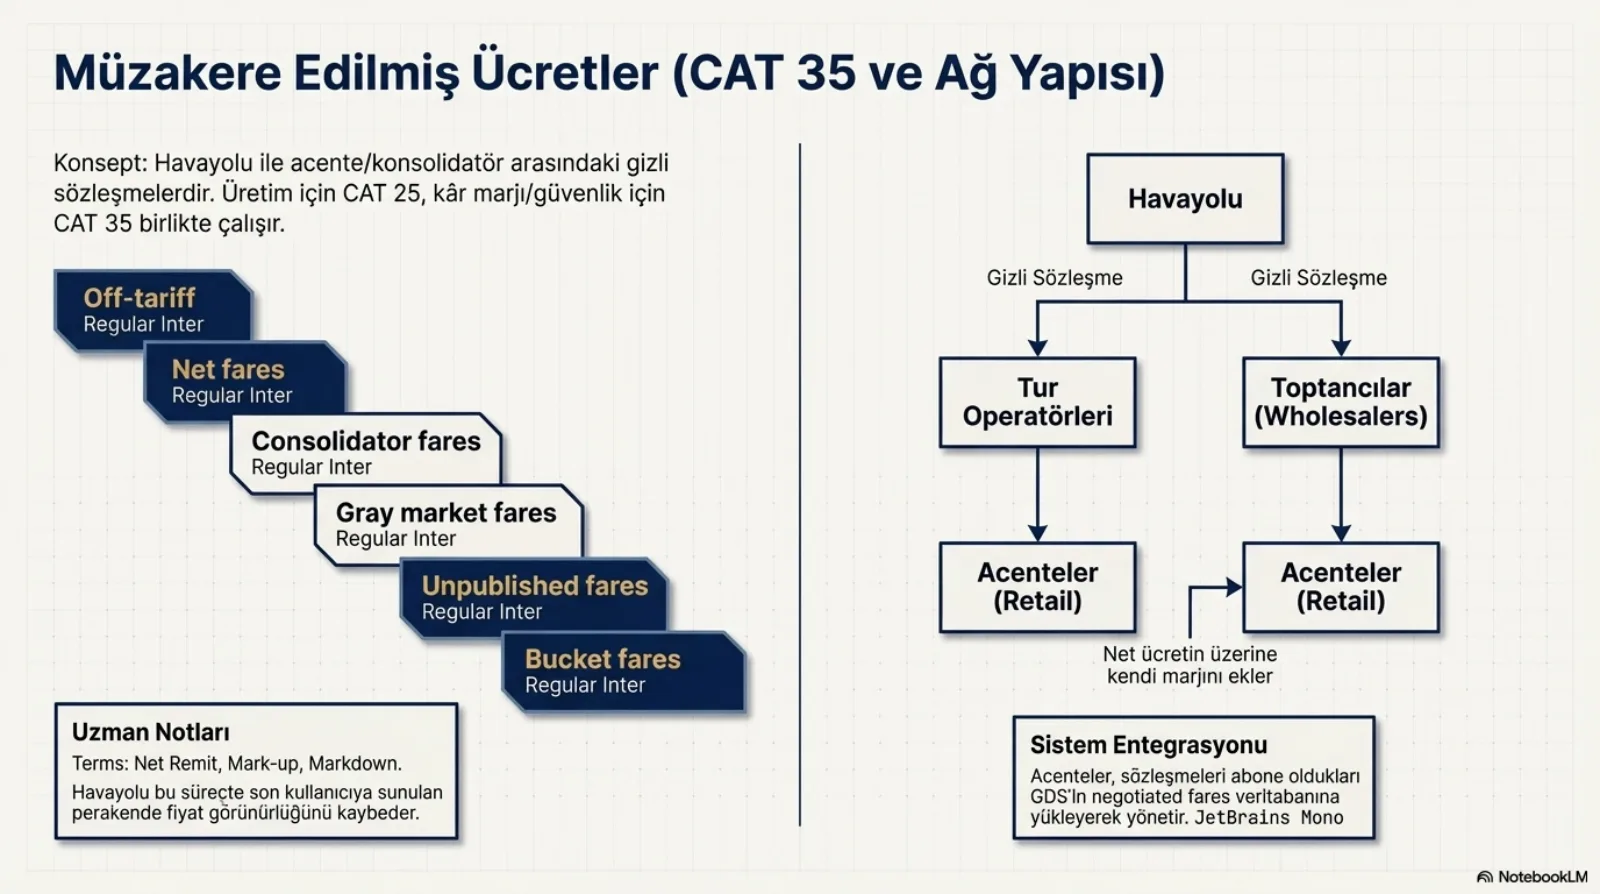
Pazarlık usulü (negotiated) ücretler havayolu ile toptancılar ya da acenteler arasındaki net fiyat anlaşmalarına dayanıyor. Havayolu bir net fiyat belirliyor, acente bunun üzerine kendi kâr marjını (markup) ekleyerek satıyor. Kaynak metin bu ücretlerin genellikle toptancılar, tur operatörleri ve seyahat acenteleri aracılığıyla satıldığını vurguluyor; yani perakende pazar için değil, net fiyat odaklı ara kanallar için tasarlanmışlar.
Sunum bu alanın kaç farklı adla anıldığını da gösteriyor: off-tariff, net, konsolidatör, gri pazar, yayınlanmamış (unpublished) ve bucket ücretler. Hepsinin ortak noktası havayolu ile acente ya da konsolidatör arasındaki gizli sözleşme. Ağ iki katmanlı: havayolu gizli sözleşmeyle tur operatörlerine ve toptancılara bağlanıyor, onlar da perakende acentelere dağıtıyor; perakende acente net ücretin üzerine kendi marjını ekliyor. Acenteler bu sözleşmeleri abone oldukları GDS’in pazarlıklı ücret veritabanına yükleyerek yönetiyor. Sunumun uzman notu işin bedelini tek cümleyle söylüyor: havayolu bu süreçte son kullanıcıya sunulan perakende fiyatın görünürlüğünü kaybediyor.
İndirim ve marj iki ayrı kategoride hesaplanıyor
Havayolu bir acenteye hem indirim hem komisyon tanımlamak istediğinde iki kategori art arda çalışıyor. Sunumun ifadesiyle üretim için CAT 25, kâr marjı ve güvenlik için CAT 35. Sistem önce CAT 25 ile açık ücret üzerinden indirimi hesaplıyor, ardından CAT 35 ile indirimli tutarın üzerine acente için bir marj ya da satış komisyonu ekliyor. Brifing örnekte yüzde 10 indirim ve yüzde 1 komisyon veriyor; sunumdaki şelale grafiği aynı sırayı yüzde 5’lik bir marjla somutlaştırıyor.
Grafiğin rakamları şöyle: 1.000 dolarlık açık ücretten CAT 25 ile yüzde 10, yani 100 dolar indirim düşülüyor ve havayolunun tahsilatı olan 900 dolarlık net ücret kalıyor. CAT 35 ile yüzde 5, yani 45 dolar acente marjı ekleniyor ve müşteri 945 dolar ödüyor. Sunumun özetine göre havayolu yüksek değerli bileti satıyor, müşteri 55 dolar indirim kazanıyor, acente 45 dolar kâr ediyor.
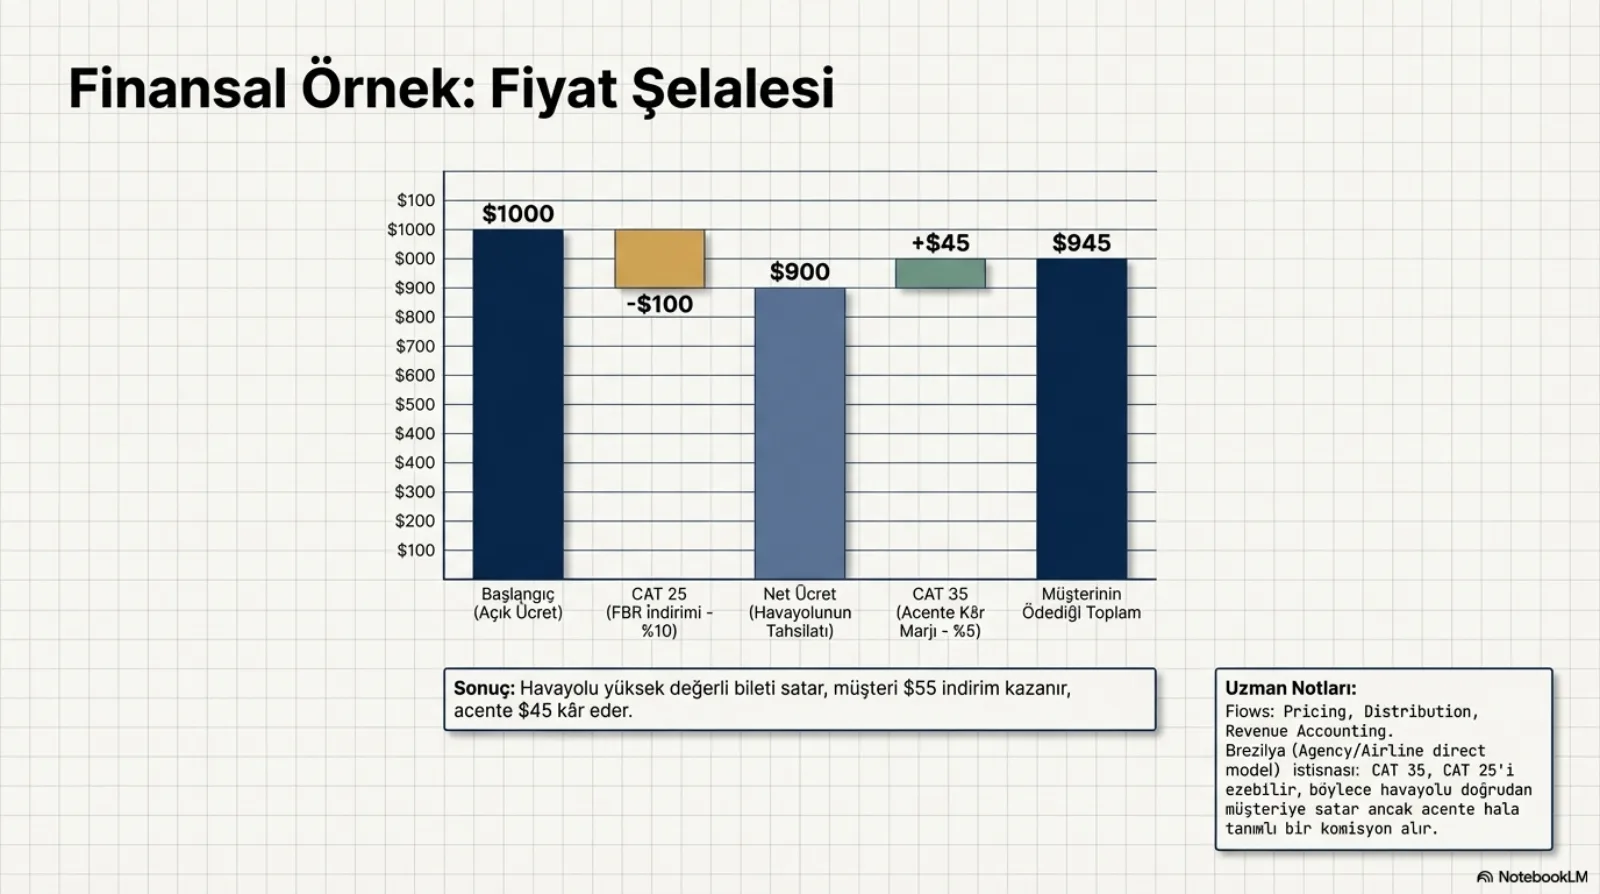
Sıranın önemi burada: marj indirimli tutarın üzerine ekleniyor, açık ücretin üzerine değil. Aynı yüzdeler ters sırayla uygulanırsa her üç tarafın rakamı değişiyor. Sunumun notu bir istisnayı da kaydediyor: Brezilya’daki acente-havayolu doğrudan modelde CAT 35, CAT 25’i ezebiliyor; havayolu müşteriye doğrudan satarken acente yine tanımlı bir komisyon alıyor. Yani iki kategorinin ilişkisi evrensel sabit bir sıra değil, pazara göre değişebilen bir kural. Fiyatlandırma kodunda bu sıra sabit kodlanmışsa, ilk istisna pazarında yanlış hesap yapıyor.
Para net tutar üzerinden, BSP’de uzlaşıyor
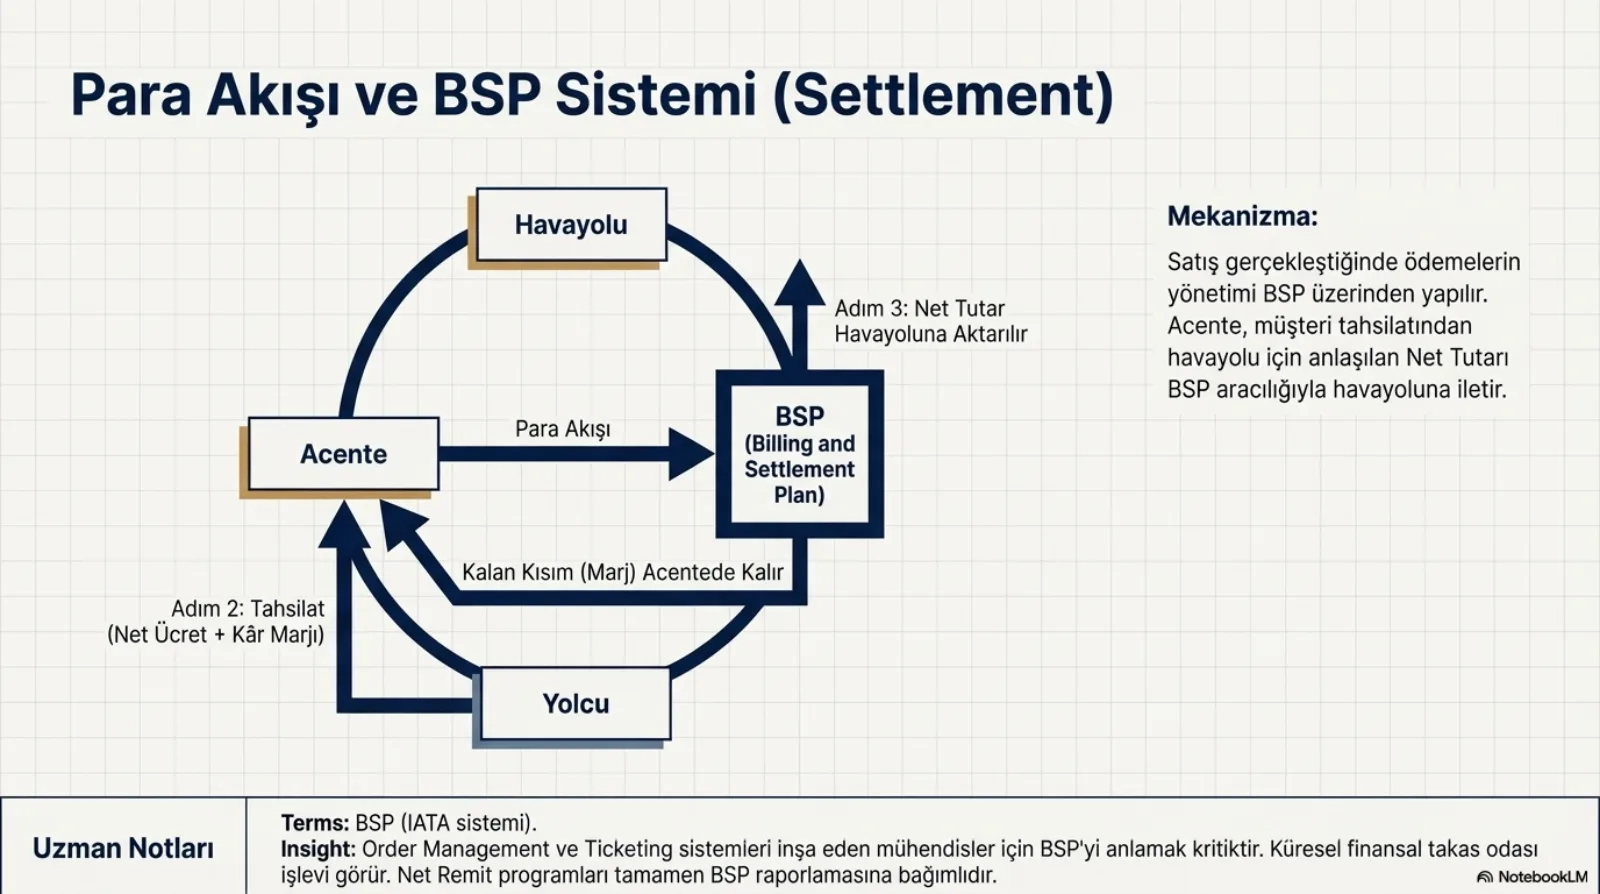
Satış gerçekleştiğinde ödemenin yönetimi BSP (Billing and Settlement Plan) üzerinden yapılıyor. Pazarlıklı ücrette akış üç adım: yolcu acenteye net ücret artı marjı ödüyor, acente havayolu ile anlaştığı net tutarı, marj hariç, BSP üzerinden havayoluna iletiyor, kalan kısım acentede kalıyor. Sunumun notuna göre BSP bir IATA sistemi ve küresel bir finansal takas odası işlevi görüyor; net remit programları tamamen BSP raporlamasına bağımlı.
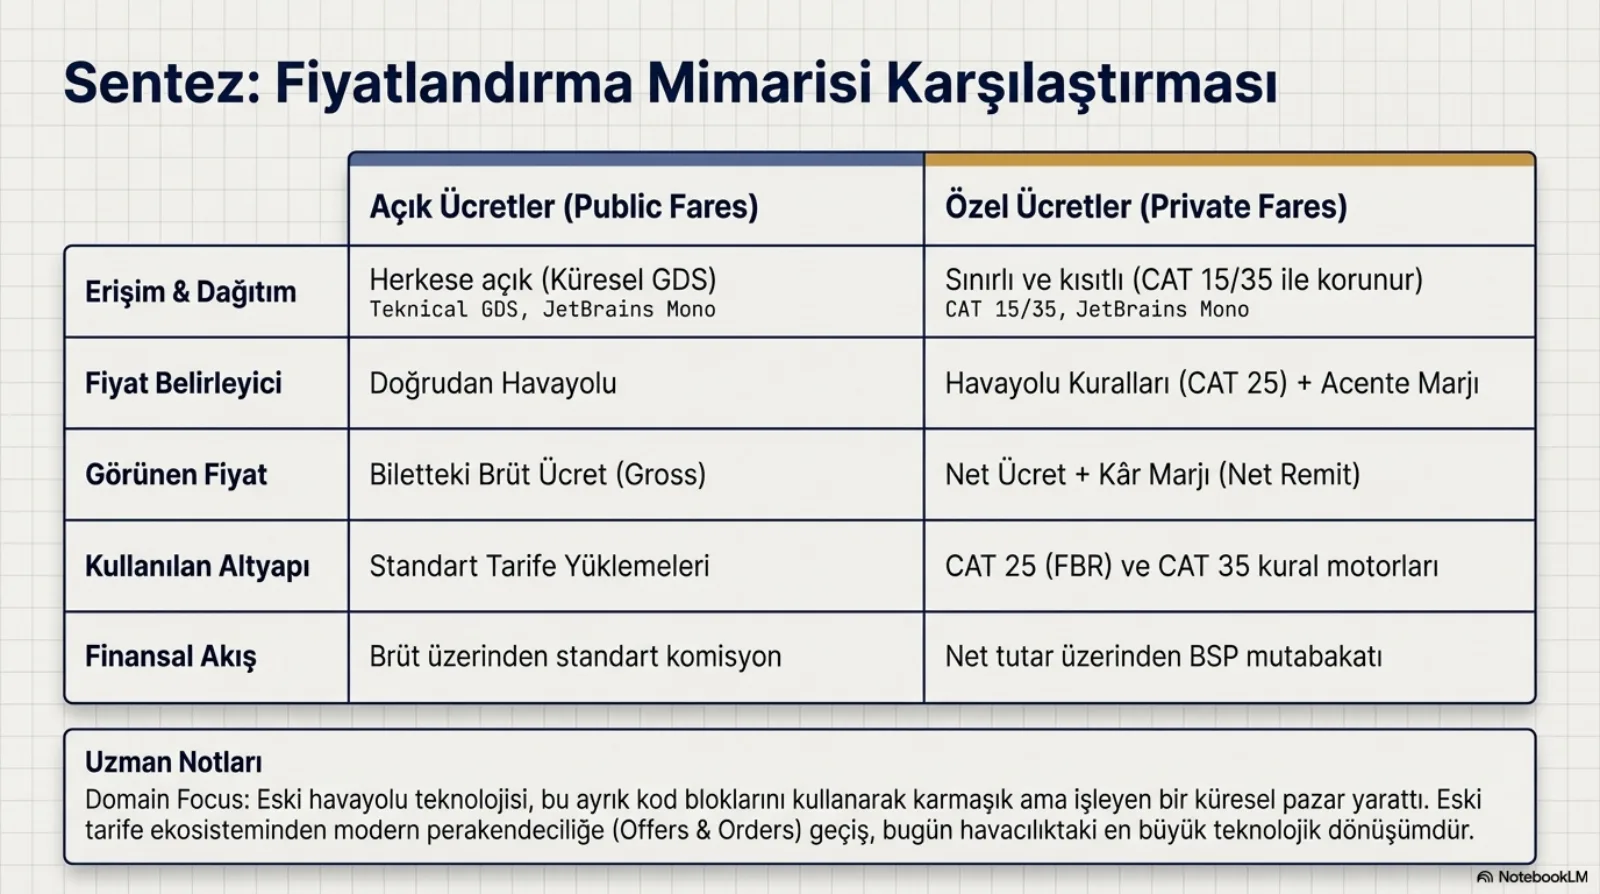
Açık ücretle farkı sentez tablosu açıkça koyuyor: açık ücrette finansal akış brüt üzerinden standart komisyon, özel ücrette net tutar üzerinden BSP mutabakatı. Sipariş yönetimi ve biletleme sistemi yazan biri için bunun anlamı, biletin üzerindeki tutarın gelir muhasebesi için yeterli olmaması. Havayolunun gerçekte ne alacağını bilmek için bilet kaydının yanında anlaşmanın net tutarı da taşınmak zorunda.
Kontrol kaybı gelir kaybına dönüşüyor
Özel ücret modelinin bedeli üç başlıkta toplanıyor. Birincisi kanal çatışması: acenteler elde ettikleri fiyat avantajıyla havayolunun kendi doğrudan satış kanallarıyla rekabet eder hale geliyor. İkincisi gelir seyrelmesi (revenue dilution). Kaynak metin net/net ücreti bilmenin ve yönetmenin önemli olduğunu, çünkü brüt ücretlerin havayolunun ne alacağını temsil etmediğini söylüyor; komisyonlar düşüldükten sonraki gerçek gelir bazı durumlarda brüt ücretin yüzde 40’ına kadar inebiliyor. Üçüncüsü fiyat kontrolünün kaybı: son kullanıcıya sunulan perakende fiyat tamamen acentenin kontrolünde ve havayolu görünürlüğü kaybediyor.
Sunum bu modelin özellikle Asya-Pasifik, Latin Amerika ve Orta Doğu’da yaygın olduğunu not ediyor. Uzman notu bağlantıyı önceki bölümlere kuruyor: bu kontrol kaybı ve gelir azalması, havayollarının NDC’ye geçmek için bu kadar baskı yapmasının birincil nedeni; NDC aracı kâr marjlarını atlayarak kontrolü geri alıyor.
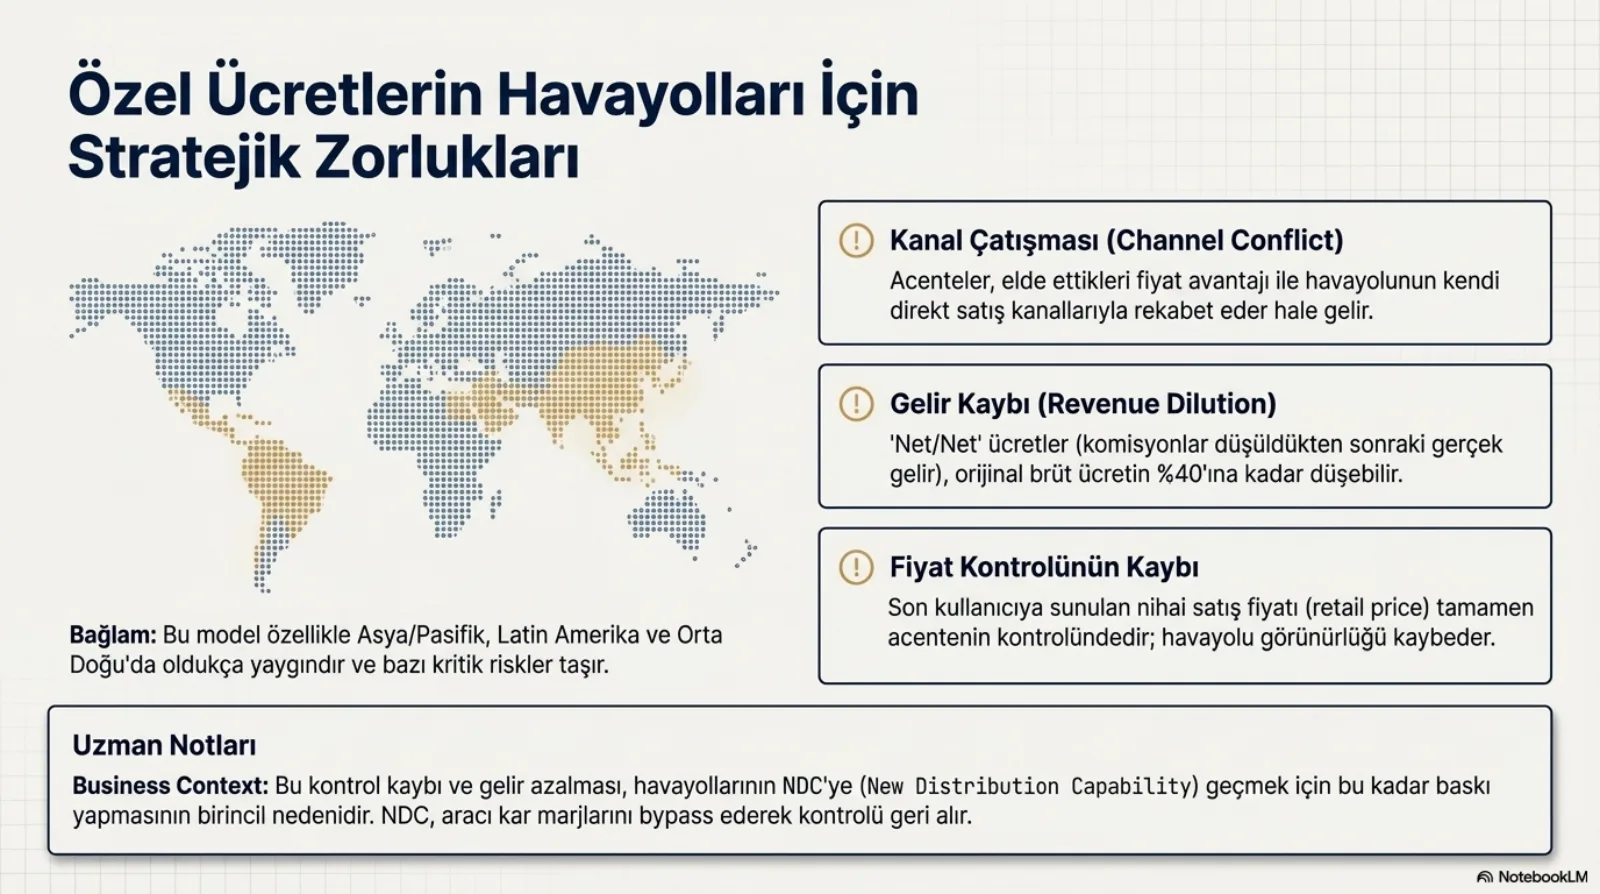
Brifingin önerdiği iş kuralı kontrolü tamamen geri almak değil, sınırlamak: havayolu net/net ücretleri izlemeli ve acente marj oranlarını belirli aralıklarla (range) sınırlamalı. Böylece gelir seyrelmesi ve kanal çatışması en aza indiriliyor. Yazılım tarafında bu, CAT 35 kaydında marjı serbest bir alan olarak değil, alt ve üst sınırı olan bir parametre olarak modellemek demek.
İki mimari, iki ayrı sorumluluk dağılımı
Sentez tablosu iki ürünü beş eksende yan yana koyuyor. Erişim ve dağıtımda açık ücret küresel GDS üzerinden herkese açık, özel ücret CAT 15 ve 35 ile korunuyor. Fiyatı açık ücrette doğrudan havayolu belirliyor, özel ücrette havayolu kuralları (CAT 25) artı acente marjı. Görünen fiyat açık ücrette biletteki brüt ücret, özel ücrette net ücret artı marj. Altyapı açık ücrette standart tarife yüklemeleri, özel ücrette CAT 25 ve CAT 35 kural motorları. Finansal akış da yukarıda anlatıldığı gibi brüt üzerinden komisyon ile net üzerinden BSP mutabakatı arasında ayrılıyor.
Tablonun satırları aslında bir sorumluluk haritası: açık ücrette her satırın sahibi havayolu, özel ücrette her satırda en az bir aracı var. Sunumun kapanış notu bu yapıya hakkını veriyor: eski havayolu teknolojisi bu ayrık kod bloklarıyla karmaşık ama işleyen bir küresel pazar kurdu, ve eski tarife ekosisteminden teklif ve sipariş (offers and orders) tabanlı modern perakendeciliğe geçiş bugün havacılıktaki en büyük teknolojik dönüşüm.
Yarın işe yarayacak dört çıkarım
- Erişim kategorilerinin önceliğini açıkça modelle. Kimin satabileceğini CAT 15 ya da CAT 35 ile, kimin alabileceğini CAT 1 ile denetle. İkisi bir arada olduğunda CAT 35 güvenliğini esas al, CAT 15’i biletleme tarihi ve satış kısıtları için yardımcı kural olarak tut. Bir ücret aramada çıkmıyorsa önce isteğin kimliğine bak.
- Kurumsal ücreti türetilmiş bir kayıt olarak ele al. CAT 25 ücreti Record 8 işaretçisiyle bir açık ücrete bağlı; kaynağı izlemeden onu önbelleğe alma. İndirimin hangi RBD’lere bağlandığını kontrol et ve alt sınıftaki açık ücretin kurumsal ücretten ucuz çıkabileceğini teklif ekranında hesaba kat.
- İndirim ve marjı sırayla, pazar kuralıyla hesapla. Önce CAT 25 indirimi, sonra CAT 35 marjı; ama bu sırayı sabit kodlama, Brezilya örneğindeki gibi CAT 35’in CAT 25’i ezdiği pazarlar var.
- Brüt ücrete değil net/net ücrete bak, marjı aralıkla sınırla. Gelir raporunu biletteki brüt tutardan değil BSP’den dönen net tutardan kur; gerçek gelir brütün yüzde 40’ına kadar inebiliyor. Acente marjını sınırları olan bir parametre olarak tanımla ki kanal çatışması ve gelir seyrelmesi kontrol altında kalsın.
Bu bölümde ne yok: acente komisyonunun tarihi ve NDC’nin bu modele cevabı (“Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği (NDC) analizi” ve “NDC@Scale”), ATPCO ve BSP gibi kurumların sektördeki yeri (“Havacılık endüstri standartları ve yönetişim”), rezervasyon sınıflarının iç içe yapısını kuran mekanizma (gelir yönetimi bölümleri). Bu bölüm, o yapıların üzerinde bir ücretin nasıl sınıflandırılıp kime göründüğünü anlatmak için var.