HavacılıkBölüm 30 / 86
Havayolu ek hizmetleri (ancillaries) ve iş mantığı analizi
Havayolları yalın bir temel ücret satıp yolcunun gerçekten ödemeye razı olduğu hizmetleri üzerine geri ekliyor. Bu bölüm o ekleme işinin arkasındaki iş mantığını anlatıyor: hizmetin nerede tüketildiğine göre hangi belgeye yazıldığı, sabit ücretten pazar bazlı fiyata geçiş, ATPCO S-8 kaydıyla markanın kanallara taşınması ve sadakat statüsüne göre değişen toplam güzergâh fiyatı.
Havacılık · İçindekiler
- Kökler
- 01Posta sözleşmesinden SABRE'ye
- 02SABRE'den PSS'e: bir mimari neden 60 yıl yaşadı
- 031978: kâr garantisi kalkınca gelir yönetimi doğdu
- Gelir yönetimi
- 04Yield Management: erken dönem stratejik analiz ve iş mantığı
- 05Yield Management: rekabet stratejileri ve PEOPLExpress analizi
- 06Gelir yönetimi ve stratejik operasyonlar: PEOPLExpress ve American Airlines analizi
- 07PEOPLExpress ve havacılık sektörü: sadakat programları ve dağıtım sistemleri stratejik analizi
- Dağıtım
- 08Havacılık rezervasyon ve küresel dağıtım sistemleri (GDS) analizi: stratejik gelişim ve iş mantığı
- 09Havacılık endüstri standartları ve yönetişim: stratejik analiz belgesi
- 10GDS ve havacılık dağıtım ekosistemi: stratejik analiz ve iş mantığı rehberi
- 11Havacılık rezervasyon sistemleri ve dijital dağıtım kanalları stratejik analizi
- Perakendecilik
- 12Seyahat değer zinciri ve dağıtım kanalları analizi: stratejik brifing notu
- 13Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği (NDC) analizi
- 14NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi
- Operasyon
- 15Havayolu pazarlama planlama süreci ve iş mantığı analizi
- 16Havacılık planlaması ve gelir yönetimi: stratejik analiz
- 17Havacılıkta gelir yönetimi ve rekabet stratejileri: Sun Tzu prensipleriyle iş mantığı analizi
- Ücret ve fiyatlama
- 18Havayolu fiyatlandırma ve verim yönetimi stratejileri: analitik bir bakış
- 19Havacılık fiyatlandırma ürünleri ve iş mantığı analizi
- 20Havacılık ücret ürünlerinin sınıflandırılması: stratejik analiz ve iş mantığı
- 21Havacılık dağıtım kanalları ve ücret kuralları: stratejik analiz belgesi
- 22Havacılık ücret kuralları ve yolculuk tipleri stratejik analizi
- 23Havacılık güzergah fiyatlandırması ve iş mantığı analizi
- 24Ücret yapılandırması, segmentasyon ve sadakat programları analizi
- 25Havacılıkta özel ücretler ve fiyat esnekliği
- 26Havacılıkta ücret yönetimi ve planlama stratejileri
- 27Reaktif fiyatlandırma süreci ve stratejik karar mekanizmaları
- 28Proaktif fiyatlandırma ve ücret rasyonalizasyonu: stratejik iş mantığı analizi
- 29Havacılıkta gelir paylaşımı: çok taraflı ve ikili prorate anlaşmaları (MPA ve SPA)
- 30Havayolu ek hizmetleri (ancillaries) ve iş mantığı analizi
- 31Havacılık gelir yönetimi ve ücret yapıları analizi
- Talep tahmini
- 32Havacılıkta spill (taşan talep) modeli ve iş mantığı analizi
- 33Beklenen kapasite aşımı (expected spill) ve Boeing modeli analizi
- 34Havacılık talep tahmini ve spill (taşan talep) modelleri analizi
- 35Gelir yönetiminde beklenen kayıp (spill) ve talep analizi
- 36Havacılık spill modelleri için girdi parametrelerinin kalibrasyonu
- 37Havacılıkta kapasite yönetimi ve spill (taşan talep) analizi
- 38Nominal doluluk oranı ve talep kaybı (spill) analizi
- 39Yüksek varyanslı talep ve iki aşamalı Cox dağılımı
- 40İki aşamalı Cox dağılımıyla spill ölçümü
- 41Havacılık endüstrisi ve gelir yönetimi analizi
- 42Havacılık gelir yönetimi alternatifleri ve iş mantığı analizi
- 43Gelir artışı ve tahmin doğruluğu: iki boyutlu zamanda talep tahmini
- 44Rezervasyon profilleri ve talep tahmini
- 45Rezervasyon profillerinin kümelenmesi ve iptal oranı analizi
- 46Gelir yönetiminde talep profilleri ve veri arındırma
- 47Gelir yönetiminde talep tahmini ve kısıtlanmamış talep analizi
- 48Havacılık talebi tahminleme ve zaman serisi analizi
- 49Gelir yönetiminde tahminleme modelleri ve iş mantığı analizi
- 50Havacılık gelir yönetimi: rezervasyon tahminleme ve talep analizi
- 51O&D talep tahmini: birinci ve ikinci nesil yaklaşımlar
- 52Rekabetçi havayolu alışveriş verileri analizi
- 53Havacılıkta veri odaklı iş mantığı ve karar destek sistemleri
- 54Havacılık gelir yönetimi ve tüketici tercih modellemesi
- 55İtinerer tercih modelleri ve talep analizi
- 56O&D tahminleme ve must-forecast listesi
- Envanter ve erişilebilirlik
- 57Havacılık ve hizmet sektöründe overbooking stratejileri ve operasyonel analiz
- 58Biniş oranı tahmini ve overbooking stratejileri
- 59Havacılıkta overbooking (fazla rezervasyon) ve show-up modelleme stratejileri
- 60Havacılıkta overbooking stratejileri ve gelir yönetimi
- 61İndirim tahsis kontrolleri, Littlewood kuralı ve Gamma talep modeli
- 62Gamma dağılımı ve indirim tahsisi: koruma seviyeleri ve gelir oranları
- 63İndirim tahsisi ve rezervasyon optimizasyonu: EMSR ve entegre overbooking
- 64Rezervasyon envanter kontrolü ve gelir yönetimi
- 65Karma ve hibrit envanter kontrol sistemleri
- 66Havacılık gelir yönetimi: envanter kontrolü ve iş mantığı analizi
- 67Paylaşımlı kabin envanteri ve funnel uçuşlar
- 68Havacılık gelir yönetimi performans ölçümü
- 69Gelir fırsat modeli (ROM) ve havayolu gelir yönetimi performansının ölçümü
- 70Gelir yönetiminde kritik durum belirleme ve O&D stratejileri
- 71Havayolu envanter kontrol stratejileri ve ağ etkileri
- 72Havacılık gelir yönetimi: virtual nesting (sanal yuvalama) analizi
- 73Sanal gruplama ve çift indeksleme: havacılık envanterinde koltuğun kime açılacağı
- 74Dinamik sanal gruplama (dynamic virtual nesting) ve gelir yönetimi analizi
- 75Havacılık gelir yönetimi ve O&D optimizasyonu: sanal yuvalama ve CER
- 76Sürekli yuvalama (continuous nesting) ve teklif fiyatı kontrol sistemleri analizi
- 77Havacılık gelir yönetimi: şebeke optimizasyon modelleri
- 78Gelir yönetiminde ağ optimizasyonu ve bacak ayrıştırma
- 79Havacılık gelir yönetimi ve ağ optimizasyonu stratejileri
- 80O&D gelir yönetimi ve koltuk kullanılabilirliği hesaplama
- 81Yolcu değerlemesinde ücret kalifikasyon kuralları
- 82Havacılık gelir yönetimi ve envanter kontrol sistemleri: post-process nesting analizi
- Teklif ve teşhir
- 83Markalı ücret aileleri ve bağlantı mimarisi
- 84Havacılık envanter yönetimi ve GDS entegrasyon sistemleri
- 85Havacılık envanter kontrolü ve O&D yönetimi
- 86Havacılık rezervasyon ve envanter yönetimi: stratejik iş mantığı analizi
Önceki bölümler ücreti tek bir şey gibi ele aldı: bir fiyat, bir kural seti, bir rezervasyon sınıfı. Bu bölüm o ücretin parçalandığı anı anlatıyor. Havayolları artık her şeyi içine alan bir bilet satmıyor; yalın bir temel ücret satıp yolcunun istediği hizmetleri üzerine geri ekliyor. Kaynak metin bunu açıkça söylüyor: havayolları gösterişsiz bir temel ücret sunuyor ve müşterinin rezervasyon anında gerçekten ödemeye razı olduğu hizmetleri bunun üzerine geri ekliyor. Ek hizmet satmak bir ürün kararı olduğu kadar bir belge, kayıt ve mutabakat kararı: her eklenen hizmet biletin dışında ayrı bir hayat sürüyor ve o hayatın kuralları ATPCO ile IATA standartlarında yazılı.
Paketi bozmak iki gelir kalemi yarattı
Her şey dahil bilet tek bir fiyattı ve tek bir belgeydi. Yemek, bagaj, koltuk seçimi o fiyatın içinde eriyordu; hangisinin ne kadar değer ürettiğini ayrıştırmak mümkün değildi. Paket bozulunca iki şey birden oldu. Temel ücret, rekabet edilen fiyat olarak aşağı indi. Geri kalan hizmetler ise ayrı ayrı fiyatlanabilir, ayrı ayrı satılabilir hale geldi.
Brifing bu değişimin iki amacını sayıyor: marka sadakati oluşturmak ve artımlı gelir elde etmek. İkincisinin mantığı basit: yolcu yalnızca istediği hizmete para ödüyor, havayolu da temel ücretten taviz vermeden marjını hizmet üzerinden artırıyor. Kaynak metnin analizi de bunu doğruluyor: bu yaklaşım, fiyat rekabetçiliğini korurken kişiselleştirilmiş hizmetlerle marjı büyütme stratejisi.
Aynı slaytta üçüncü bir kalem daha duruyor: YQ ve YR. Bunlar yakıt ve sigorta ek ücretleri (surcharge). Modern perakende anlamında ek hizmet değiller; yolcu bunları seçmiyor. Brifingin tanımına göre YQ/YR biletlemenin bir parçası sayılıyor, havayolu bilet faturalama süreci sırasında sistem tarafından otomatik hesaplanıyor ve finansal mutabakatları (settlement) da bu aşamada yapılıyor. Slaytın konuşmacı notu neden yine de bu başlık altında durduklarını söylüyor: tarihsel olarak, gelir muhasebesinde temel ücret gelirini diğer gelirden ayırmanın ilk zemini bunlardı.
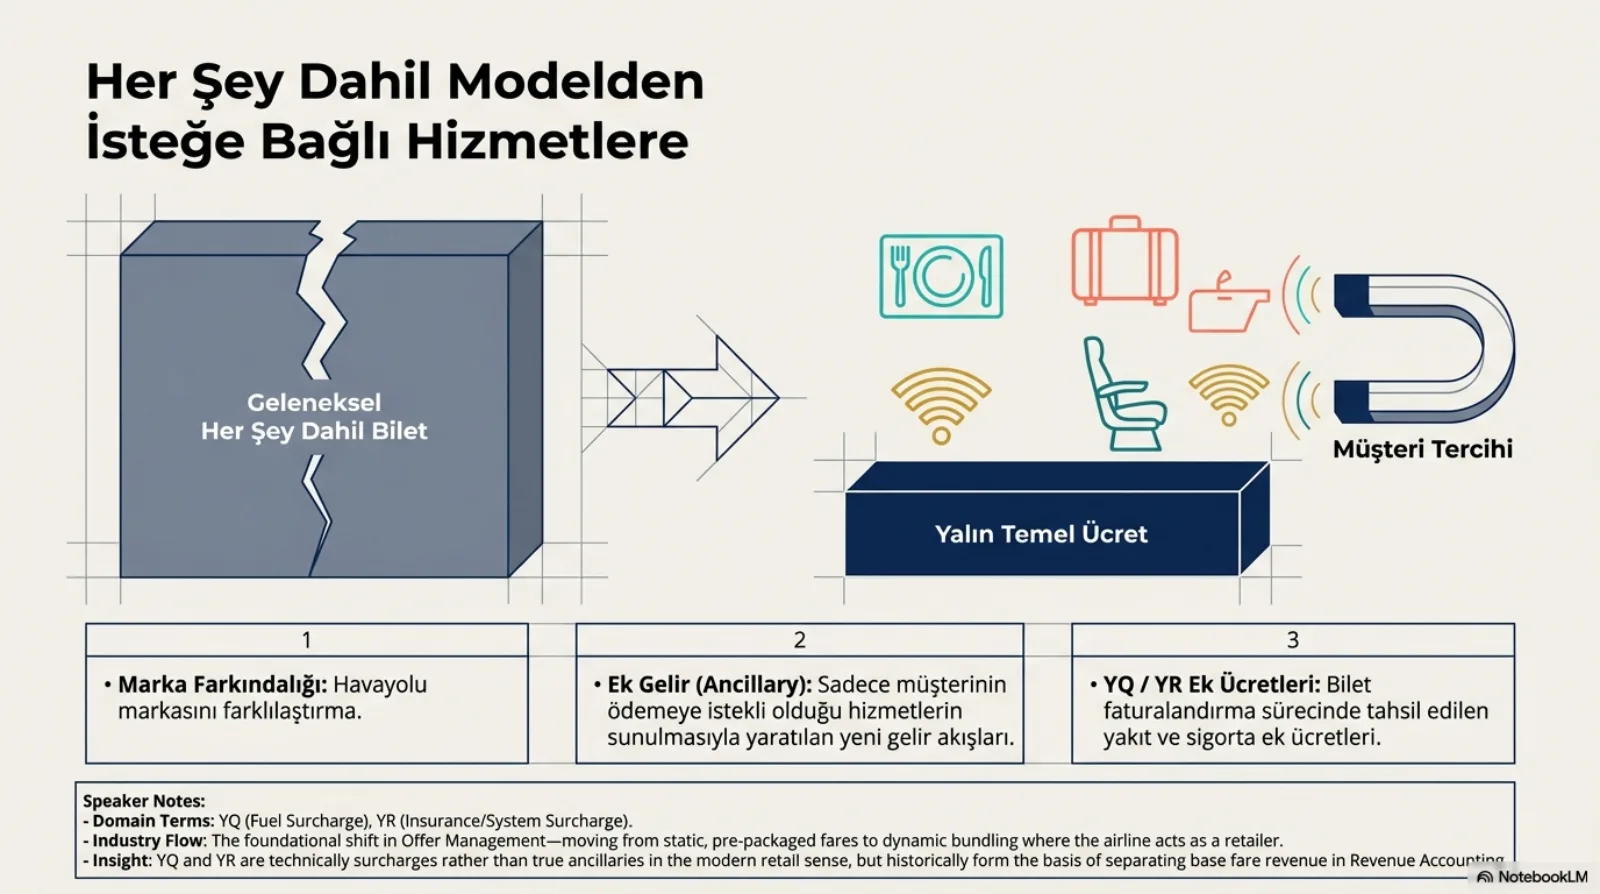
Yazılım tarafında bunun karşılığı şu: fiyat modelinde tek bir “ekstra” kavramı yok. Biletle birlikte zorunlu hesaplanan ve biletle aynı anda mutabakata giren kalemler bir yerde, yolcunun seçip ayrıca ödediği hizmetler başka bir yerde duruyor. İkisini aynı tabloya aynı bayrakla koymak, faturalama ve mutabakatta ayrışmaları gereken anda ayrıştırılamaz hale getiriyor.
Hizmetin nerede tüketildiği hangi belgeye yazılacağını belirliyor
Brifing ek hizmetleri üç ana kategoride topluyor: işlem ücretleri, uçuş ekstraları (air extras) ve seyahat ekstraları. Ayrımın ölçütü hizmetin ne olduğu değil, nerede tüketildiği ve nasıl tahsil edildiği.
İşlem ücretleri, kredi kartı işlem ücreti ya da seyahat acentesi kanal ücreti gibi kalemler, uçak biletinde görünmüyor; ayrı bir yolcu makbuzuna (passenger receipt) ekleniyor. Uçuş ekstraları uçağın içinde tüketilen hizmetler: internet, önceden koltuk seçimi, yemek, uçak içi eğlence. Bunlar için ayrı bir Elektronik Çeşitli Belge (EMD) düzenlenmesi ve ona uygun bir mesajlaşma altyapısı gerekiyor. Seyahat ekstraları ise uçuştan önce ya da sonra tüketilen hizmetler: yer ulaşımı, evden havalimanına bagaj taşıma, özel yolcu salonu erişimi.
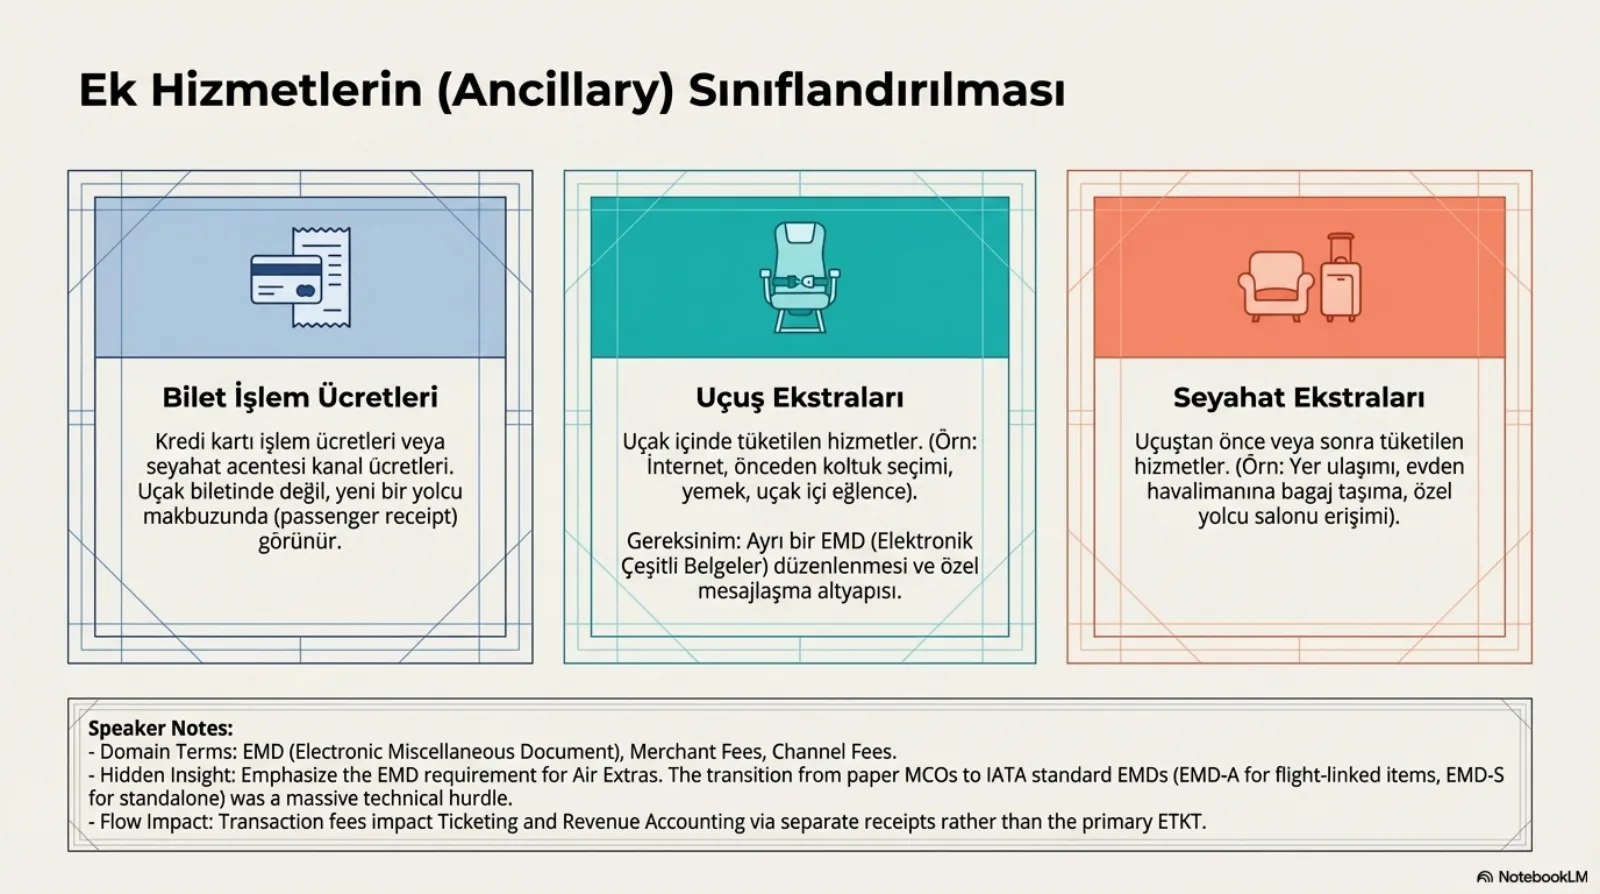
Slaytın konuşmacı notu bu tablonun arkasındaki teknik yükü gösteriyor. Uçuş ekstraları eskiden kağıt MCO’larla (çeşitli ücret belgesi) işleniyordu; IATA standardı EMD’ye geçiş büyük bir teknik engel oldu. EMD de tek tip değil: uçuşa bağlı kalemler için EMD-A, bağımsız kalemler için EMD-S kullanılıyor. İşlem ücretleri ise biletleme ve gelir muhasebesini ana e-bilet üzerinden değil, ayrı makbuzlar üzerinden etkiliyor.
Buradan çıkan mühendislik sonucu, sepetteki her kalemin bir “belge tipi” özelliği taşıması gerektiği. Aynı sipariş içinde bir e-bilet, bir ya da birkaç EMD ve bir yolcu makbuzu yan yana durabiliyor; her biri farklı bir biletleme ve muhasebe akışına gidiyor. Bu ayrımı sipariş anında yapmayan bir sistem, onu biletleme anında tahmin etmek zorunda kalıyor.
Sabit ücret, değerin rotaya göre değiştiğini görmüyor
Bugün ek hizmetlerin çoğu sistem genelinde sabit bir ücretle satılıyor: koltuk seçimi her uçuşta aynı fiyat. Kaynak metin bunun kalıcı olmadığını söylüyor: ek hizmet fiyatlandırması, bugün çoğunlukla geçerli olan sistem genelinde sabit ücret yerine, eninde sonunda pazar bazlı olacak. Brifingin analizi bunu gelir yönetiminin bir sonraki aşaması olarak okuyor: ek hizmetlerin de ana bilet fiyatları gibi dinamik ve pazar koşullarına duyarlı hale gelmesi.
Değer algısı sistemleştirilirken ölçüt, hizmetin uçuş süresi ve rotasıyla korelasyonu. Brifingin örneği somut: uzun mesafeli bir uçuşta önceden ayrılmış bir koltuk, kısa mesafeli bir uçuştakine göre yolcu gözünde daha değerli. Aynı hizmet, aynı fiyatla iki farklı rotada satıldığında birinde masada para bırakılıyor, diğerinde talep kaçırılıyor.
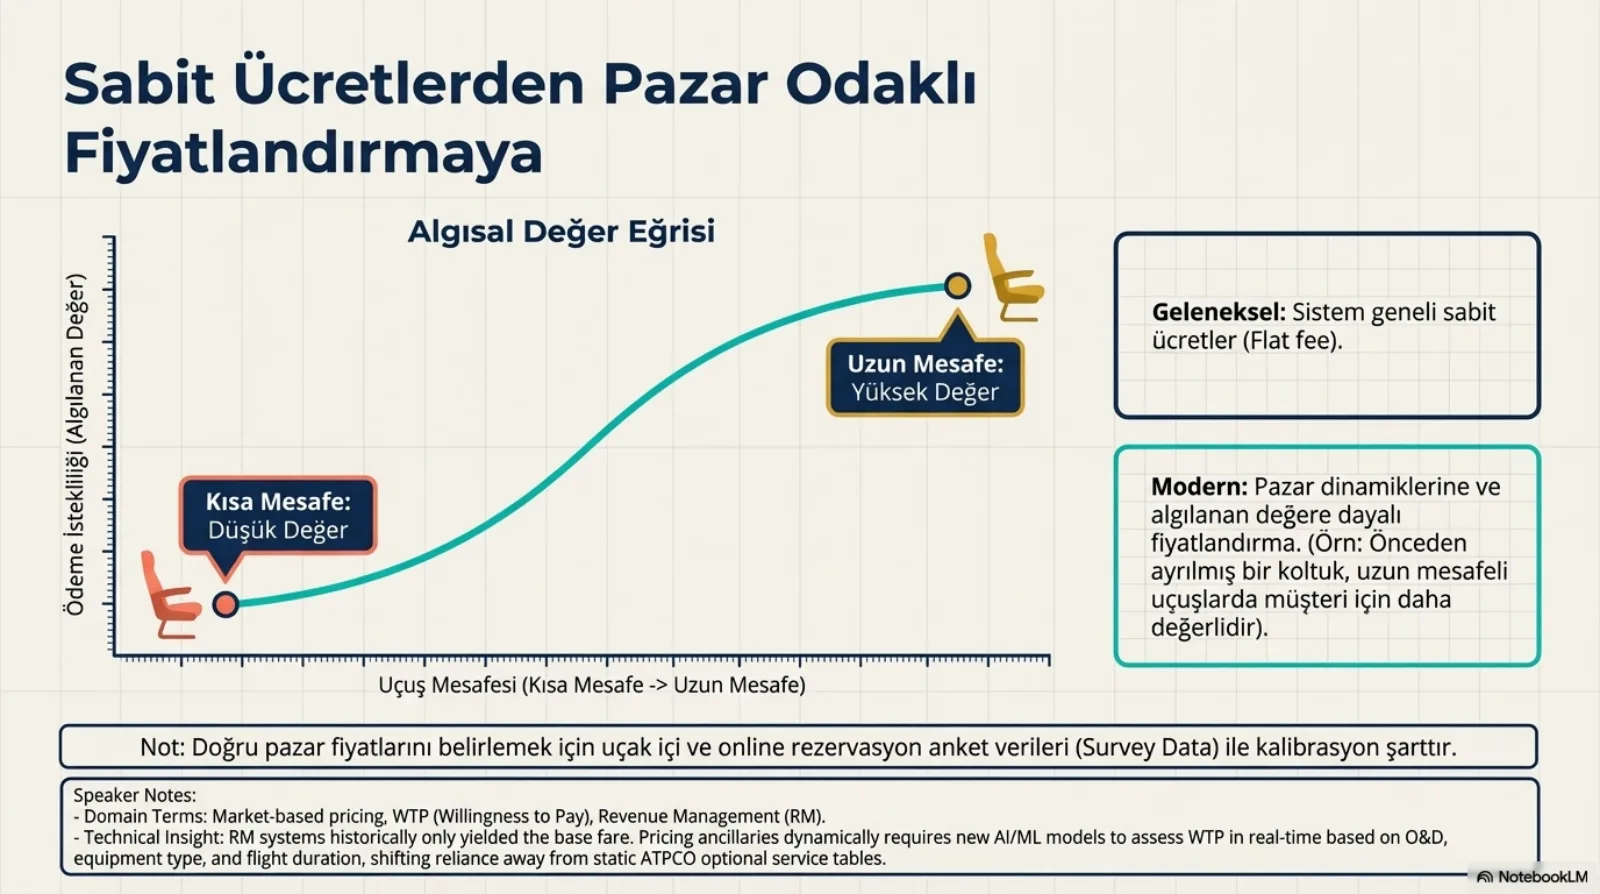
Konuşmacı notu bu geçişin neden kolay olmadığını da söylüyor: gelir yönetimi sistemleri tarihsel olarak yalnızca temel ücreti optimize etti. Ek hizmeti dinamik fiyatlamak, ödeme istekliliğini köken-varış (O&D), ekipman tipi ve uçuş süresine göre gerçek zamanlı ölçen yeni modeller istiyor ve durağan ATPCO isteğe bağlı hizmet tablolarına bağımlılığı azaltıyor. Yazılım tarafında bunun anlamı, ek hizmet fiyatının bir yapılandırma değeri olmaktan çıkıp bir fiyatlama çağrısının sonucu haline gelmesi. Fiyatı bir tablodan okuyan kod ile fiyatı bağlamdan hesaplayan kod aynı arayüzü paylaşmıyor.
Geçmiş veri yoksa fiyatı anket kuruyor
Pazar bazlı fiyatlamanın bariz bir sorunu var: yeni bir hizmet ya da yeni bir rota için geçmiş satış verisi yok. Ödeme istekliliğini gözlemleyecek satış olmadan, hangi fiyatın doğru olduğunu ölçmek mümkün değil.
Brifingin önerdiği iş kuralı bu boşluğu anketle dolduruyor. Veri eksik olduğunda sistem uçak içi ve çevrimiçi rezervasyon anketlerinden gelen veriyi kullanıyor; müşterinin belirli hizmetler için ödeme istekliliği (willingness to pay) bu verilerle modelleniyor ve pazar fiyatları buradan kuruluyor. Slayt da aynı notu düşüyor: doğru pazar fiyatını belirlemek için anket verisiyle kalibrasyon şart.
Bu, fiyatlama modelinin iki ayrı girdi kaynağıyla çalışması gerektiği anlamına geliyor. Satış geçmişi olan rotada model gözlenen davranıştan öğreniyor; olmayan rotada beyan edilen tercihten başlıyor. İkisinin güvenilirliği aynı değil, dolayısıyla bir fiyatın hangi kaynaktan türetildiği fiyatla birlikte saklanmaya değer bir bilgi.
Marka, ATPCO’da bir kayıt olarak var oluyor
Havayolu “Basic Economy” ya da benzeri bir marka tanımladığında bu marka kendi web sitesinde bir tasarım kararı olarak kalamaz. Brifingin iş kuralı şu: havayolları ek hizmetleri tüm kanallarda satabilmeli, dağıtabilmeli ve mutabakatını yapabilmeli. GDS’teki acentenin ekranında da, havayolunun kendi sitesinde de aynı marka aynı içerikle görünmeli.
Bunu mümkün kılan ATPCO’nun S-8 kaydı (Branded Fares Record). S-8 marka tanımlarını standartlaştırıyor: marka adını, rezervasyon sınıflarını (RBD) ve ücret baz kodlarını (fare basis code) ilgili havayolu ürünüyle eşleştiriyor. ATPCO’nun Tablo 166 ve Tablo 189’u da bu hizmetlerin ücretlerle çapraz referanslanmasını sağlıyor. Slaytın konuşmacı notu iki tablonun görevini ayırıyor: Tablo 166 hangi isteğe bağlı hizmetlere izin verildiğini, Tablo 189 ise hangi ücretlerin uygun olduğunu tanımlıyor. S-8 dosyalamak, GDS’e markanın nasıl kurulacağını tam olarak söylemek demek.
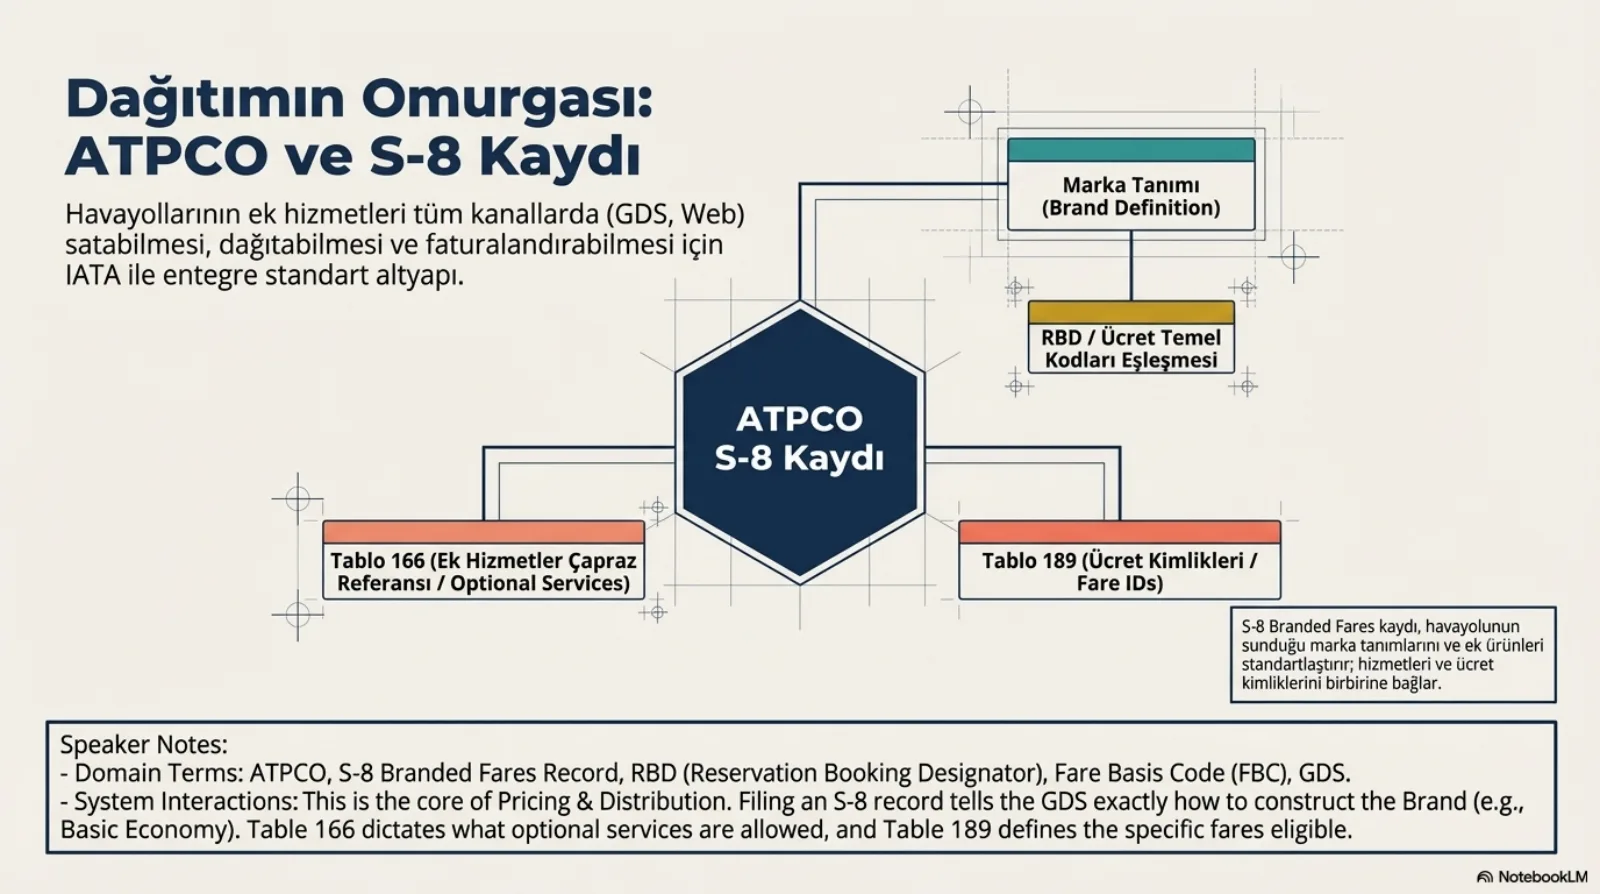
İçerik farklılaştırmasının altyapısı için brifing iki şey istiyor: fiyatın merkezi bir yapıdan belirlenmesi ve GDS ile rezervasyon sistemleri arasında senkronize bir mesajlaşma altyapısı. Mantığı açık: marka ve hizmet fiyatı kanal başına ayrı ayrı tanımlanırsa, aynı yolcu iki kanalda aynı markayı iki farklı içerikle görüyor. Yazılım tarafında bunun karşılığı, marka tanımının tek bir kaynaktan yayınlanan ve her kanalın okuduğu bir referans veri olması; kanalların kendi kopyasını tutup güncellemesi değil.
Aynı sepet iki yolcuya iki farklı toplam fiyat
Ek hizmetlerin fiyatı yalnızca rotaya göre değil, yolcuya göre de değişiyor. Toplam güzergâh fiyatlaması (total itinerary pricing) bu işi yapıyor: GDS’ler ve havayolu web siteleri temel ücreti ve yolcunun tercihlerine ya da statüsüne göre değişen ek hizmetleri birlikte hesaplayıp tek bir toplam fiyat sunuyor.
Bagaj örneği kararın öncelik sırasını gösteriyor. Karar mantığı yolcunun sık uçan yolcu (frequent flyer) programındaki statüsüne ve havayoluyla ilişkisine dayanıyor. Elite statüdeki bir yolcu için sistem bagaj ücretini toplam fiyata eklemiyor, ondan feragat ediyor. Statüsü olmayan bir yolcu için aynı hizmet toplam fiyata ek bir kalem olarak yansıyor. Kurumsal müşteride de benzer bir kontrol var: sistem kurumsal profili tanıdığında üzerinde anlaşılmış (negotiated) indirimleri ya da ek hizmet feragatlerini (waiver) kontrol ediyor. Salon erişimi, koltuk seçimi ya da Wi-Fi bu anlaşmalar çerçevesinde toplam fiyata indirimli ya da ücretsiz yansıyor.
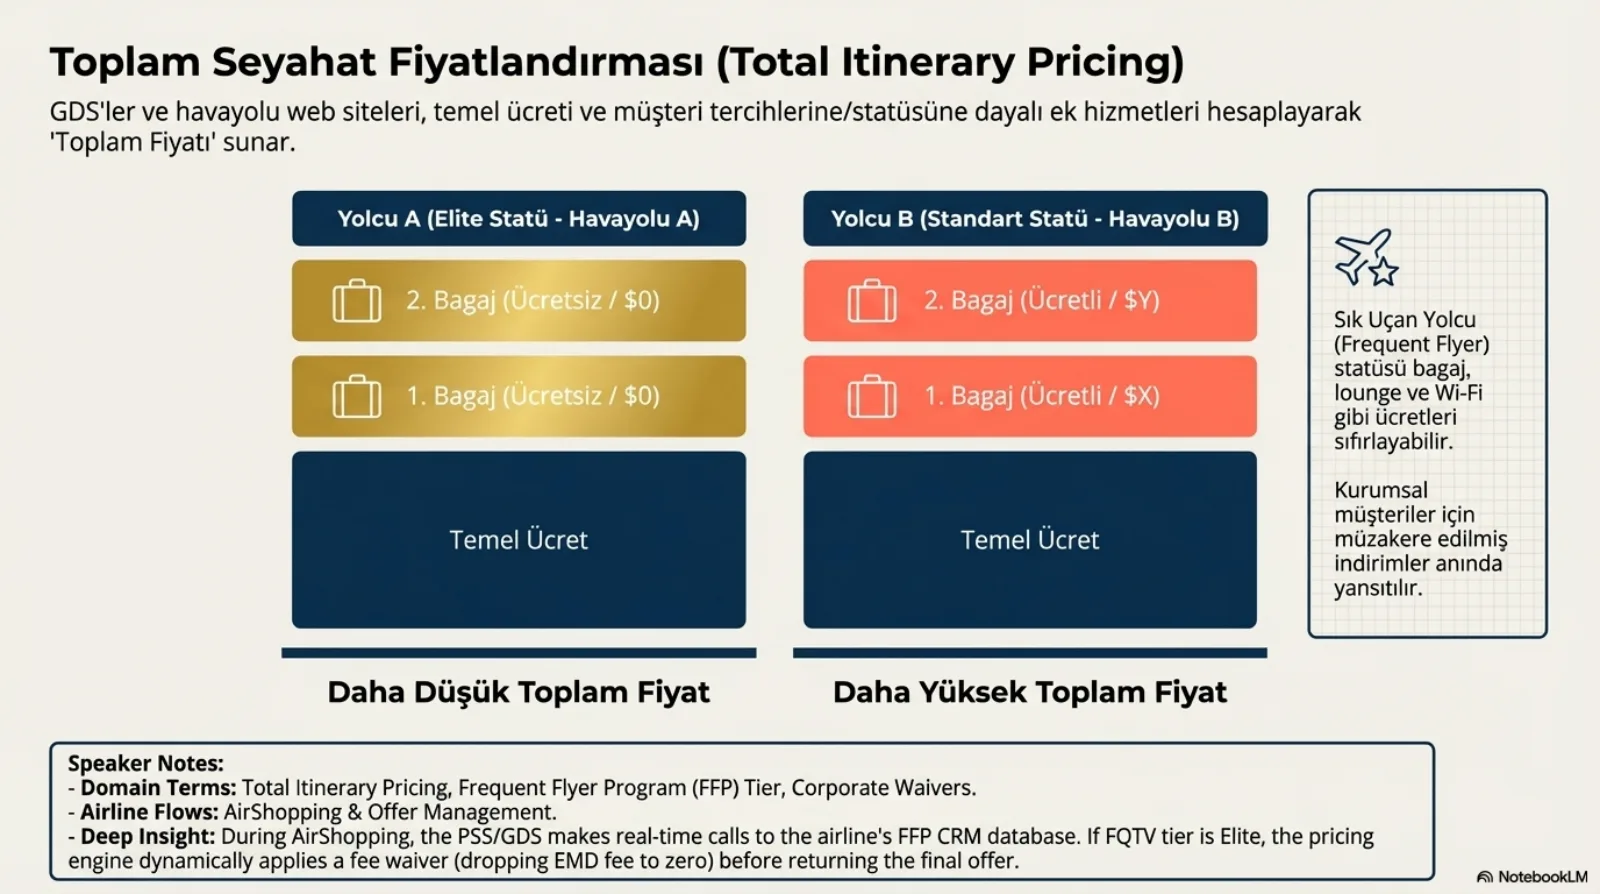
Konuşmacı notu bunun mimari bedelini açık ediyor. AirShopping sırasında PSS ya da GDS, havayolunun sık uçan yolcu CRM veritabanına gerçek zamanlı bir çağrı yapıyor; statü Elite ise fiyatlama motoru son teklifi döndürmeden önce feragati uyguluyor ve EMD ücretini sıfıra indiriyor. Yani sadakat sistemi artık teklif akışının dışında, sonradan puan yazan bir arka ofis sistemi değil; arama cevabının yolu üzerinde duran bir bağımlılık. Onun gecikmesi arama gecikmesine ekleniyor, onun kesintisi fiyatın doğruluğunu bozuyor. Brifingin iş kuralı da bunu istiyor: toplam fiyatlandırma motoru sadakat statüsünü ve kurumsal indirimleri gerçek zamanlı olarak fiyata yansıtabilmeli.
Yarın işe yarayacak dört çıkarım
- Ek hizmet fiyatını rotaya bağla. Sistem genelindeki sabit ücretten vazgeç; uçuş süresine ve rota tipine göre kademeli bir fiyatlandırma modeline geç. Uzun mesafede önceden ayrılan koltuğun değeri kısa mesafedekiyle aynı değil, fiyatı da aynı olmamalı.
- Belge ve mesaj altyapısını bütün kanallarda aynı tut. ATPCO S-8 kayıtları ve EMD mesajlaşma altyapısı GDS’te ve web’de hatasız çalışmalı. Marka tanımı tek bir merkezden yayınlanmalı, her kanal aynı eşleştirmeyi okumalı.
- Toplam fiyatı yolcuyu tanıyarak hesapla. Toplam fiyatlandırma motoru sadakat statüsünü ve kurumsal indirimleri gerçek zamanlı olarak fiyata yansıtabilmeli. Feragat teklif döndükten sonra değil, teklif kurulurken uygulanmalı.
- Satış verisi yoksa ankete dayan. Satış geçmişinin yetersiz olduğu yeni rotalarda ödeme istekliliğini uçak içi ve çevrimiçi anket verisiyle kalibre et; satış geldikçe modeli gözlenen davranışa taşı.
Bu bölümde ne yok: ek hizmetin satıldığı teklifin nasıl kurulduğu ve NDC ile fiyat gücünün havayoluna geçişi (“NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi”), ATPCO ve takas odalarının kurumsal rolü (“Havacılık endüstri standartları ve yönetişim: stratejik analiz belgesi”), temel ücretin kendisini optimize eden mekanizma (gelir yönetimi bölümleri). Bu bölüm, temel ücretin üzerine eklenen parçaların hangi belgeye, hangi kayda ve hangi fiyat mantığına bağlandığını anlatmak için var.