HavacılıkBölüm 28 / 86
Proaktif fiyatlandırma ve ücret rasyonalizasyonu: stratejik iş mantığı analizi
Proaktif fiyatlandırma rakibin hamlesini beklemeden pazara tutarlı bir mesaj vermektir: satış kampanyası, fiyat artışı ve hedefli indirim üç ayrı karar kuralıyla yönetilir. Ama bu kararların gelire dönüşmesi, ücretlerin rezervasyon sınıflarına temiz bir hiyerarşiyle oturmasına bağlı. Bu bölüm iki tarafı birlikte anlatıyor: fiyatlandırmanın stratejisini ve o stratejiyi sessizce boşa çıkaran ücret çakışmasını.
Havacılık · İçindekiler
- Kökler
- 01Posta sözleşmesinden SABRE'ye
- 02SABRE'den PSS'e: bir mimari neden 60 yıl yaşadı
- 031978: kâr garantisi kalkınca gelir yönetimi doğdu
- Gelir yönetimi
- 04Yield Management: erken dönem stratejik analiz ve iş mantığı
- 05Yield Management: rekabet stratejileri ve PEOPLExpress analizi
- 06Gelir yönetimi ve stratejik operasyonlar: PEOPLExpress ve American Airlines analizi
- 07PEOPLExpress ve havacılık sektörü: sadakat programları ve dağıtım sistemleri stratejik analizi
- Dağıtım
- 08Havacılık rezervasyon ve küresel dağıtım sistemleri (GDS) analizi: stratejik gelişim ve iş mantığı
- 09Havacılık endüstri standartları ve yönetişim: stratejik analiz belgesi
- 10GDS ve havacılık dağıtım ekosistemi: stratejik analiz ve iş mantığı rehberi
- 11Havacılık rezervasyon sistemleri ve dijital dağıtım kanalları stratejik analizi
- Perakendecilik
- 12Seyahat değer zinciri ve dağıtım kanalları analizi: stratejik brifing notu
- 13Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği (NDC) analizi
- 14NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi
- Operasyon
- 15Havayolu pazarlama planlama süreci ve iş mantığı analizi
- 16Havacılık planlaması ve gelir yönetimi: stratejik analiz
- 17Havacılıkta gelir yönetimi ve rekabet stratejileri: Sun Tzu prensipleriyle iş mantığı analizi
- Ücret ve fiyatlama
- 18Havayolu fiyatlandırma ve verim yönetimi stratejileri: analitik bir bakış
- 19Havacılık fiyatlandırma ürünleri ve iş mantığı analizi
- 20Havacılık ücret ürünlerinin sınıflandırılması: stratejik analiz ve iş mantığı
- 21Havacılık dağıtım kanalları ve ücret kuralları: stratejik analiz belgesi
- 22Havacılık ücret kuralları ve yolculuk tipleri stratejik analizi
- 23Havacılık güzergah fiyatlandırması ve iş mantığı analizi
- 24Ücret yapılandırması, segmentasyon ve sadakat programları analizi
- 25Havacılıkta özel ücretler ve fiyat esnekliği
- 26Havacılıkta ücret yönetimi ve planlama stratejileri
- 27Reaktif fiyatlandırma süreci ve stratejik karar mekanizmaları
- 28Proaktif fiyatlandırma ve ücret rasyonalizasyonu: stratejik iş mantığı analizi
- 29Havacılıkta gelir paylaşımı: çok taraflı ve ikili prorate anlaşmaları (MPA ve SPA)
- 30Havayolu ek hizmetleri (ancillaries) ve iş mantığı analizi
- 31Havacılık gelir yönetimi ve ücret yapıları analizi
- Talep tahmini
- 32Havacılıkta spill (taşan talep) modeli ve iş mantığı analizi
- 33Beklenen kapasite aşımı (expected spill) ve Boeing modeli analizi
- 34Havacılık talep tahmini ve spill (taşan talep) modelleri analizi
- 35Gelir yönetiminde beklenen kayıp (spill) ve talep analizi
- 36Havacılık spill modelleri için girdi parametrelerinin kalibrasyonu
- 37Havacılıkta kapasite yönetimi ve spill (taşan talep) analizi
- 38Nominal doluluk oranı ve talep kaybı (spill) analizi
- 39Yüksek varyanslı talep ve iki aşamalı Cox dağılımı
- 40İki aşamalı Cox dağılımıyla spill ölçümü
- 41Havacılık endüstrisi ve gelir yönetimi analizi
- 42Havacılık gelir yönetimi alternatifleri ve iş mantığı analizi
- 43Gelir artışı ve tahmin doğruluğu: iki boyutlu zamanda talep tahmini
- 44Rezervasyon profilleri ve talep tahmini
- 45Rezervasyon profillerinin kümelenmesi ve iptal oranı analizi
- 46Gelir yönetiminde talep profilleri ve veri arındırma
- 47Gelir yönetiminde talep tahmini ve kısıtlanmamış talep analizi
- 48Havacılık talebi tahminleme ve zaman serisi analizi
- 49Gelir yönetiminde tahminleme modelleri ve iş mantığı analizi
- 50Havacılık gelir yönetimi: rezervasyon tahminleme ve talep analizi
- 51O&D talep tahmini: birinci ve ikinci nesil yaklaşımlar
- 52Rekabetçi havayolu alışveriş verileri analizi
- 53Havacılıkta veri odaklı iş mantığı ve karar destek sistemleri
- 54Havacılık gelir yönetimi ve tüketici tercih modellemesi
- 55İtinerer tercih modelleri ve talep analizi
- 56O&D tahminleme ve must-forecast listesi
- Envanter ve erişilebilirlik
- 57Havacılık ve hizmet sektöründe overbooking stratejileri ve operasyonel analiz
- 58Biniş oranı tahmini ve overbooking stratejileri
- 59Havacılıkta overbooking (fazla rezervasyon) ve show-up modelleme stratejileri
- 60Havacılıkta overbooking stratejileri ve gelir yönetimi
- 61İndirim tahsis kontrolleri, Littlewood kuralı ve Gamma talep modeli
- 62Gamma dağılımı ve indirim tahsisi: koruma seviyeleri ve gelir oranları
- 63İndirim tahsisi ve rezervasyon optimizasyonu: EMSR ve entegre overbooking
- 64Rezervasyon envanter kontrolü ve gelir yönetimi
- 65Karma ve hibrit envanter kontrol sistemleri
- 66Havacılık gelir yönetimi: envanter kontrolü ve iş mantığı analizi
- 67Paylaşımlı kabin envanteri ve funnel uçuşlar
- 68Havacılık gelir yönetimi performans ölçümü
- 69Gelir fırsat modeli (ROM) ve havayolu gelir yönetimi performansının ölçümü
- 70Gelir yönetiminde kritik durum belirleme ve O&D stratejileri
- 71Havayolu envanter kontrol stratejileri ve ağ etkileri
- 72Havacılık gelir yönetimi: virtual nesting (sanal yuvalama) analizi
- 73Sanal gruplama ve çift indeksleme: havacılık envanterinde koltuğun kime açılacağı
- 74Dinamik sanal gruplama (dynamic virtual nesting) ve gelir yönetimi analizi
- 75Havacılık gelir yönetimi ve O&D optimizasyonu: sanal yuvalama ve CER
- 76Sürekli yuvalama (continuous nesting) ve teklif fiyatı kontrol sistemleri analizi
- 77Havacılık gelir yönetimi: şebeke optimizasyon modelleri
- 78Gelir yönetiminde ağ optimizasyonu ve bacak ayrıştırma
- 79Havacılık gelir yönetimi ve ağ optimizasyonu stratejileri
- 80O&D gelir yönetimi ve koltuk kullanılabilirliği hesaplama
- 81Yolcu değerlemesinde ücret kalifikasyon kuralları
- 82Havacılık gelir yönetimi ve envanter kontrol sistemleri: post-process nesting analizi
- Teklif ve teşhir
- 83Markalı ücret aileleri ve bağlantı mimarisi
- 84Havacılık envanter yönetimi ve GDS entegrasyon sistemleri
- 85Havacılık envanter kontrolü ve O&D yönetimi
- 86Havacılık rezervasyon ve envanter yönetimi: stratejik iş mantığı analizi
Pazarlama planlama bölümü planlamayı arzla talebin farklı çözünürlüklerde eşleştirilmesi olarak anlatıyordu ve fiyatlandırmayı o döngünün kısa vadeli, oynak ayağına koyuyordu. Bu bölüm o ayağın içine giriyor. İki ayrı soru var: fiyat kararı nasıl verilmeli, ve verilen karar sisteme nasıl yazılmalı ki gelir yönetimi onu doğru okusun. Fiyatlandırmanın stratejisi ne kadar iyi olursa olsun, ücretler rezervasyon sınıflarına temiz bir hiyerarşiyle oturmuyorsa RM sistemi o stratejiyi gelire çeviremez. Birinci soru pazarla ilgili, ikincisi veriyle. Kayıp da çoğu zaman ikincisinde oluyor, çünkü orada hata bir alarm çaldırmıyor, sadece daha az para kazandırıyor.
Proaktif fiyat, rakibe cevap değil pazara mesajdır
Reaktif fiyatlandırma rakip bir ücret düşürdüğünde aynısını yapmaktır. Proaktif fiyatlandırma ise pazarın ve rakiplerin hamlesini önceden tahmin edip fiyatı ona göre kurmak. Kaynak metin bunun hedefini iki somut sonuca bağlıyor: proaktif fiyatlandırmanın temel amacı, pazar bazında hedeflenen indirim seviyelerine ve hedeflenen trafik dağılımına ulaşmak. Trafik dağılımı da sezonlara göre tanımlanıyor: yoğun, yoğun olmayan ve geçiş sezonları için ayrı ayrı.
Bu tanımın önemli tarafı, hedefin ölçülebilir olması. “Pazarda rekabetçi olmak” bir hedef değil; “bu pazarda bu sezon indirimli trafiğin payı şu seviyede olsun” bir hedef. Yazılım tarafında bunun karşılığı şu: fiyat aksiyonu bir kampanya kaydı olarak değil, pazar ve sezon bazında tanımlanmış bir hedefe bağlı bir karar olarak tutulmalı. Hedef yoksa aksiyonun işe yarayıp yaramadığını sonradan ölçecek bir referans da yok.
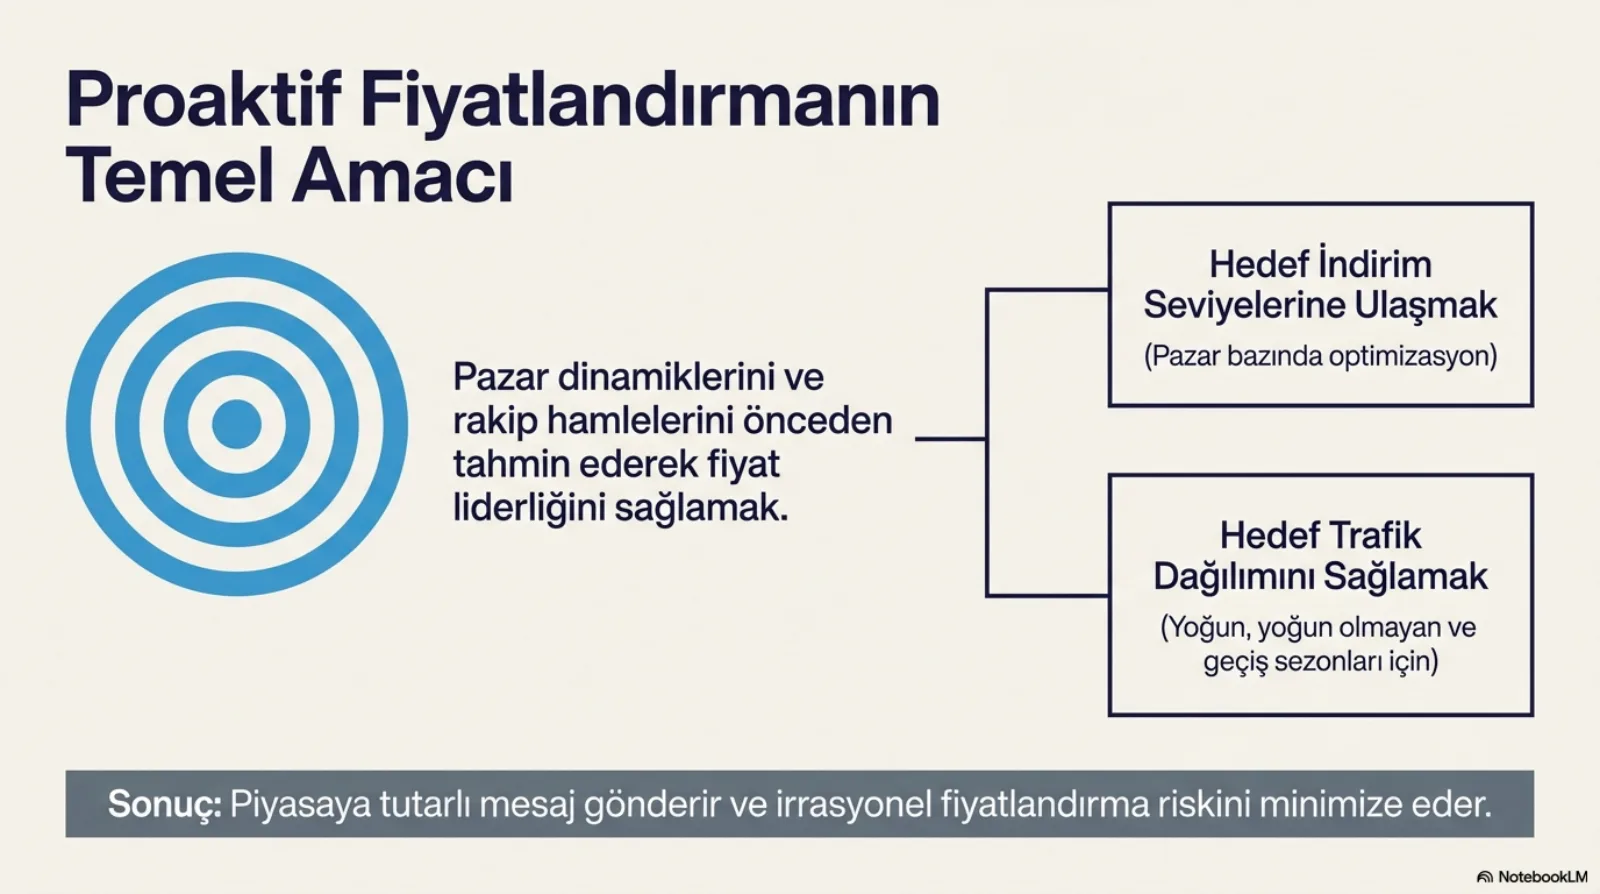
İkinci kazanç operasyonel. Brifinge göre süreç pazara tutarlı bir mesaj göndererek ölçeklenebilir ve tekrarlanabilir bir yapı kuruyor ve böylece rasyonel olmayan fiyatlandırma eylemlerini en aza indiriyor. Tekrarlanabilir kelimesi burada kilit. Her pazarda analistin o günkü sezgisine göre verilen fiyat kararı, yüzlerce pazarda birbirini tutmayan yüzlerce sinyal üretiyor. Rakip ve yolcu o sinyali okuyor; tutarsız okunan fiyat, havayolunun kendisine karşı çalışan bir fiyat.
Üç senaryo, üç ayrı karar kuralı
Kaynak metin proaktif fiyatlandırmayı üç senaryoya ayırıyor ve her birinin sorduğu soru farklı: satış girişimleri (promosyon), ücret artışları ve hedefli fiyatlandırma. Üçünü aynı onay akışından geçirmek, üçüne aynı soruyu sormak demek. Oysa her birinin riski başka yerde.
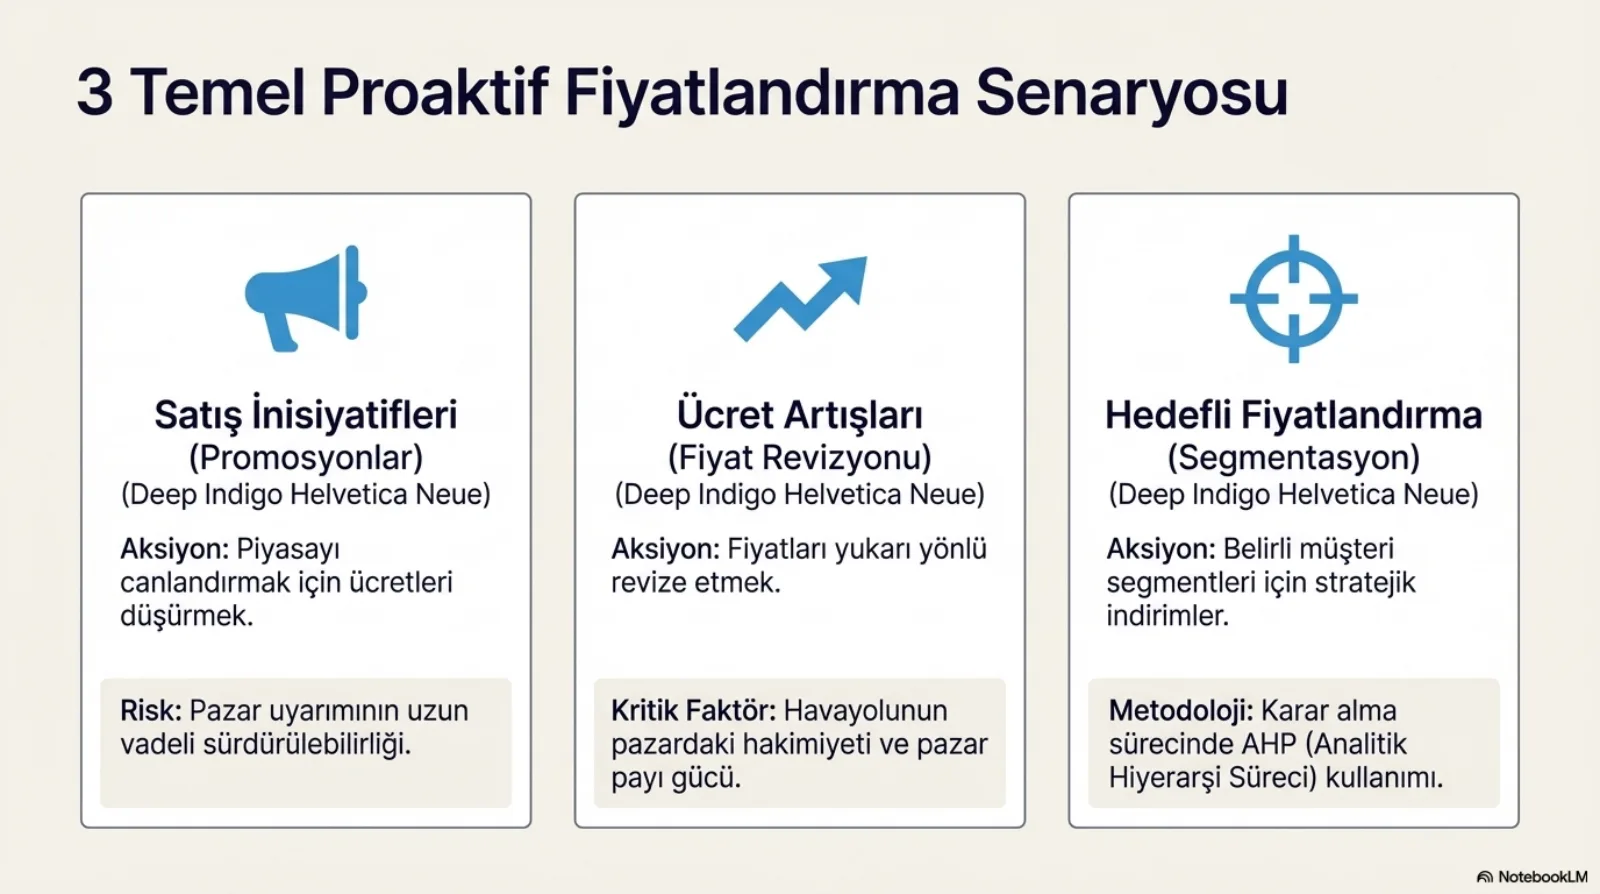
Promosyonda ikilem zamanla ilgili. Fiyat düşünce talep artıyor, bu kısmı kolay. Zor soru, indirimli fiyatla sağlanan pazar canlanmasının uzun vadede sürdürülebilir olup olmadığı. Brifingin kuralı açık: kısa vadeli talep artışı uzun vadeli gelir hedefleriyle çelişmemeli. Bir kampanyanın başarısını kampanya dönemindeki satış adediyle ölçen bir rapor bu soruyu hiç sormuyor. Kampanya bittiğinde talebin nereye döndüğüne bakmayan ölçüm, promosyonu her seferinde başarılı gösterir.
Fiyat artışında ikilem güçle ilgili. Kaynak metin burada lafı dolandırmıyor: fiyat artışları doğası gereği talep kaybına yol açar. Soru kayıp olup olmayacağı değil, havayolunun o kaybı taşıyıp taşıyamayacağı. Bunu belirleyen iki faktör var: havayolunun o pazardaki payı ve hakimiyet gücü. Pazarın büyük kısmını elinde tutan taşıyıcı fiyat artırdığında yolcunun gidecek yeri az; küçük paylı bir taşıyıcı aynı artışı yaptığında yolcu rakibe geçiyor. Aynı fiyat hamlesi iki pazarda iki zıt sonuç verebilir, o yüzden ağ genelinde tek bir artış oranı uygulamak bu kuralı baştan çiğniyor.
Hedefli indirim sezgiyle değil hiyerarşiyle önceliklendirilir
Üçüncü senaryo en karmaşığı. Belirli müşteri segmentlerine stratejik indirim vermek, hangi pazarda hangi segmente ne kadar indirim verileceğine karar vermek demek; bu da yüzlerce değişkenin aynı anda tartılması. Kaynak metin burada bir yöntem öneriyor: Thomas L. Saaty’nin geliştirdiği Analitik Hiyerarşi Süreci, kısaca AHP. Yaklaşım büyük miktardaki veriyi yapılandırılmış hiyerarşilere dönüştürüyor ve öncelikleri önceden belirlenmiş objektif kriterlere göre sıralıyor.
Brifingin ifadesiyle AHP süreci, yapılandırılmış hiyerarşiler kurarak aksiyonlarda mantıksal tutarlılık sağlıyor. Uygulamada bu, pazar bazlı objektif kriterlerden oluşan bir sete karşı hiyerarşik bir önceliklendirme matrisi kurmak anlamına geliyor. Her pazar aynı kriterlerle ölçülüyor, ama her pazarın kendi dinamiğine göre farklı bir sıraya düşüyor.
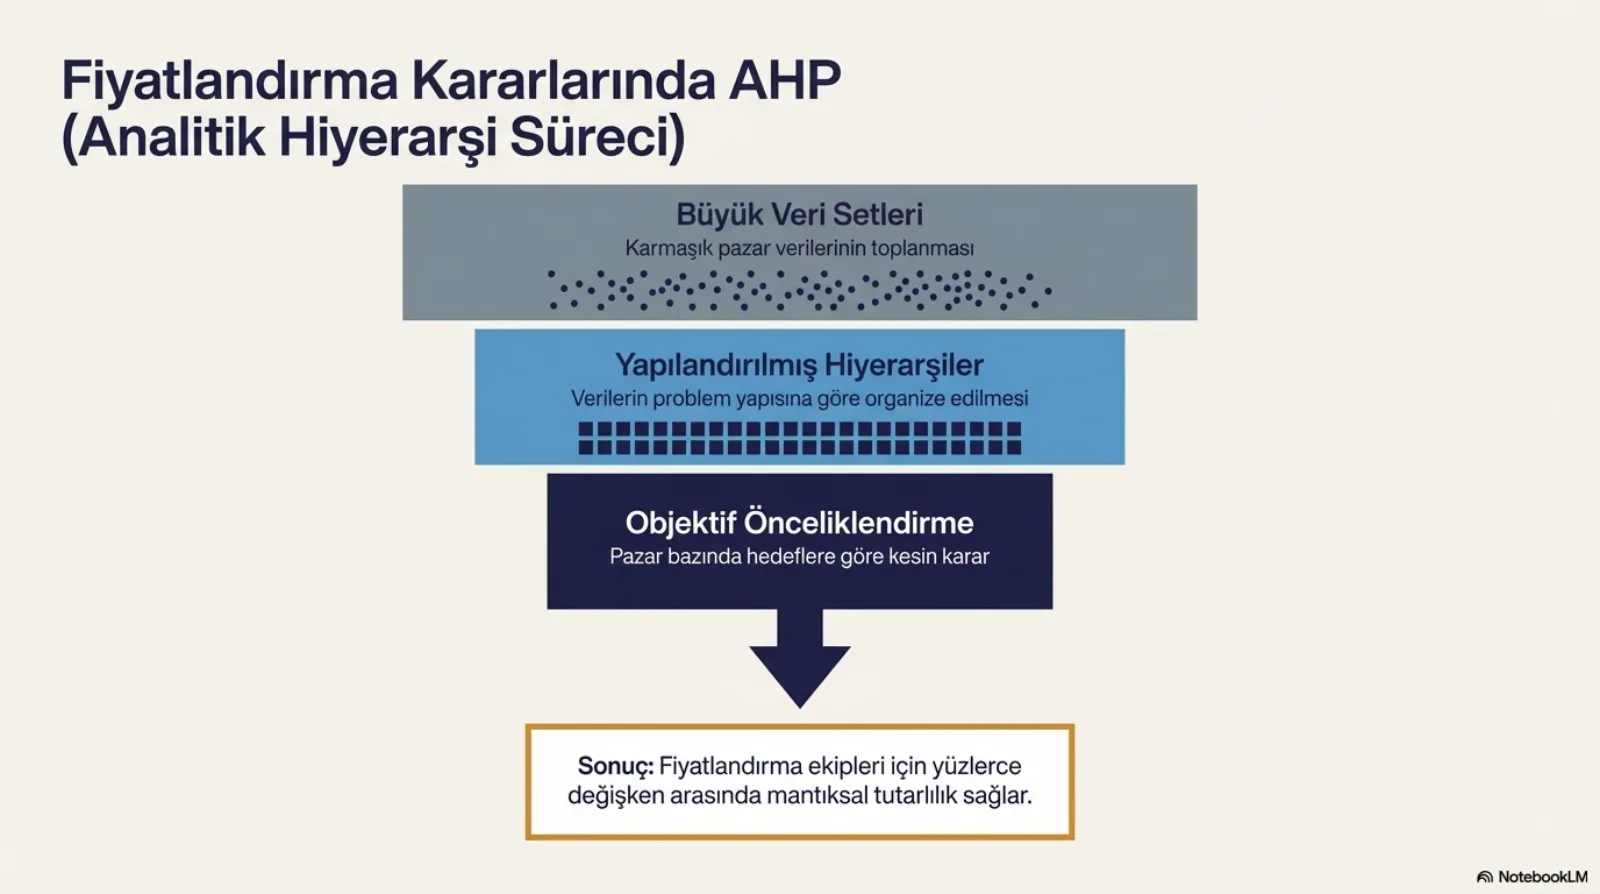
Mühendislik açısından değerli olan taraf şu: kriterler ve ağırlıklar açıkça yazılmış bir modelde duruyorsa karar tekrar üretilebilir ve denetlenebilir. Aynı girdiyle aynı sıralama çıkıyor, iki analist aynı pazara iki farklı indirim önermiyor. Brifing bunu fiyatlandırma disiplini olarak adlandırıyor ve hedefli fiyatlandırmada subjektif kararlar yerine AHP gibi yapılandırılmış modellerin kullanılmasını öneriyor. Birinci bölümdeki tutarlı mesaj ilkesi, hedefli indirimde ancak böyle bir modelle ölçeklenebiliyor.
Rezervasyon sınıfları kesin bir değer sırası taşımalı
Buraya kadar anlatılan her şey fiyatın ne olması gerektiğiyle ilgiliydi. Bölümün ikinci yarısı o fiyatın sisteme nasıl oturduğuyla ilgili ve brifingin en sert iş kuralı burada. Havayolu ücretleri rezervasyon sınıflarına, yani RBD’lere (Reservation Booking Designator) eşleniyor. Örnekteki sınıflar Y, B, M, H, V, Z ve Q. Kural, bu sınıflar arasında kesin bir hiyerarşi olması: Y > B > M > H > V > Z > Q. Her sınıfın ortalama değeri bir altındakinden yüksek olmalı ve sınıfların ücret aralıkları birbiriyle çakışmamalı.
Kaynak metin bu durumu RBD saflığı (RBD purity) olarak adlandırıyor ve yerini açıkça söylüyor: RBD’lerin saflığı, bir gelir yönetimi programının başarısı için kritik bir gereklilik. Sebep, RM sisteminin koltuk koruma kararlarını sınıflar arasındaki değer farkı üzerinden vermesi. Sınıflar temiz ayrışmıyorsa sistemin girdisi bozuk.
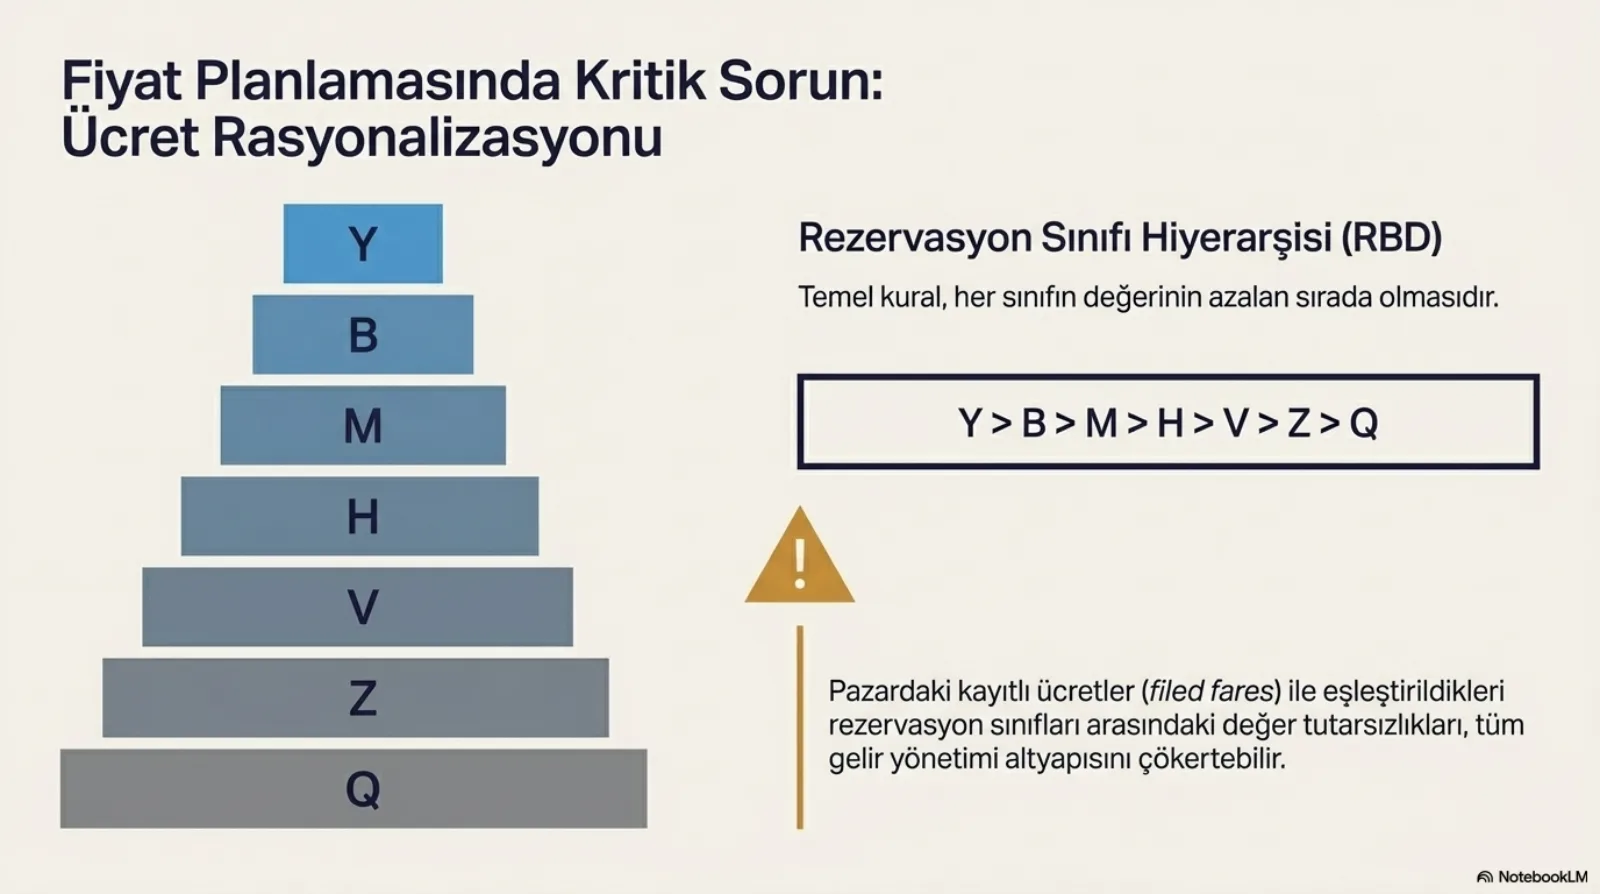
Bu kuralın yazılımdaki izdüşümü doğrudan: ücret dosyalama akışı, yeni bir ücretin hangi sınıfa bağlandığını ve o sınıfın komşularıyla sırasını kontrol eden bir doğrulamadan geçmiyorsa, hiyerarşiyi bozan bir kayıt sessizce sisteme giriyor. Ücret tek başına geçerli, sınıf tek başına geçerli; hata yalnızca ikisi yan yana konduğunda görünüyor.
Ücret aralıkları çakışınca RM üst sınıfı korumayı bırakıyor
Çakışmanın etkisi kademeli. Sınıflar arasındaki ücret aralıkları üst üste bindiğinde sınıflar arası ortalama ücret farkı daralıyor. RM sistemi üst sınıf için ne kadar koltuk koruyacağına bu farka bakarak karar verdiği için, fark azalınca koruduğu koltuk sayısını da kendiliğinden düşürüyor. Brifing bunun sonucunu gelir sulanması (revenue dilution) olarak adlandırıyor: yüksek ödemeye hazır yolcuya saklanması gereken koltuk daha ucuza satılıyor.
Uç durumun adı ücret inversiyonu (fare inversion). Hiyerarşide üstte duran bir sınıfın, örneğin Y’nin, altındaki bir sınıftan, örneğin B’den daha düşük ortalama ücrete sahip olması. Brifing sistemin bunu nasıl okuduğunu tek bir oranla tarif ediyor: gelir oranı R(B)/R(Y) 1’i geçtiğinde sistem üst sınıf için sıfır koruma kararı veriyor. Kaynak metnin ifadesiyle fiyat inversiyonları, algılanan yüksek değerli sınıf için alt sınıftan sıfır koruma sağlanmasıyla sonuçlanabilir.
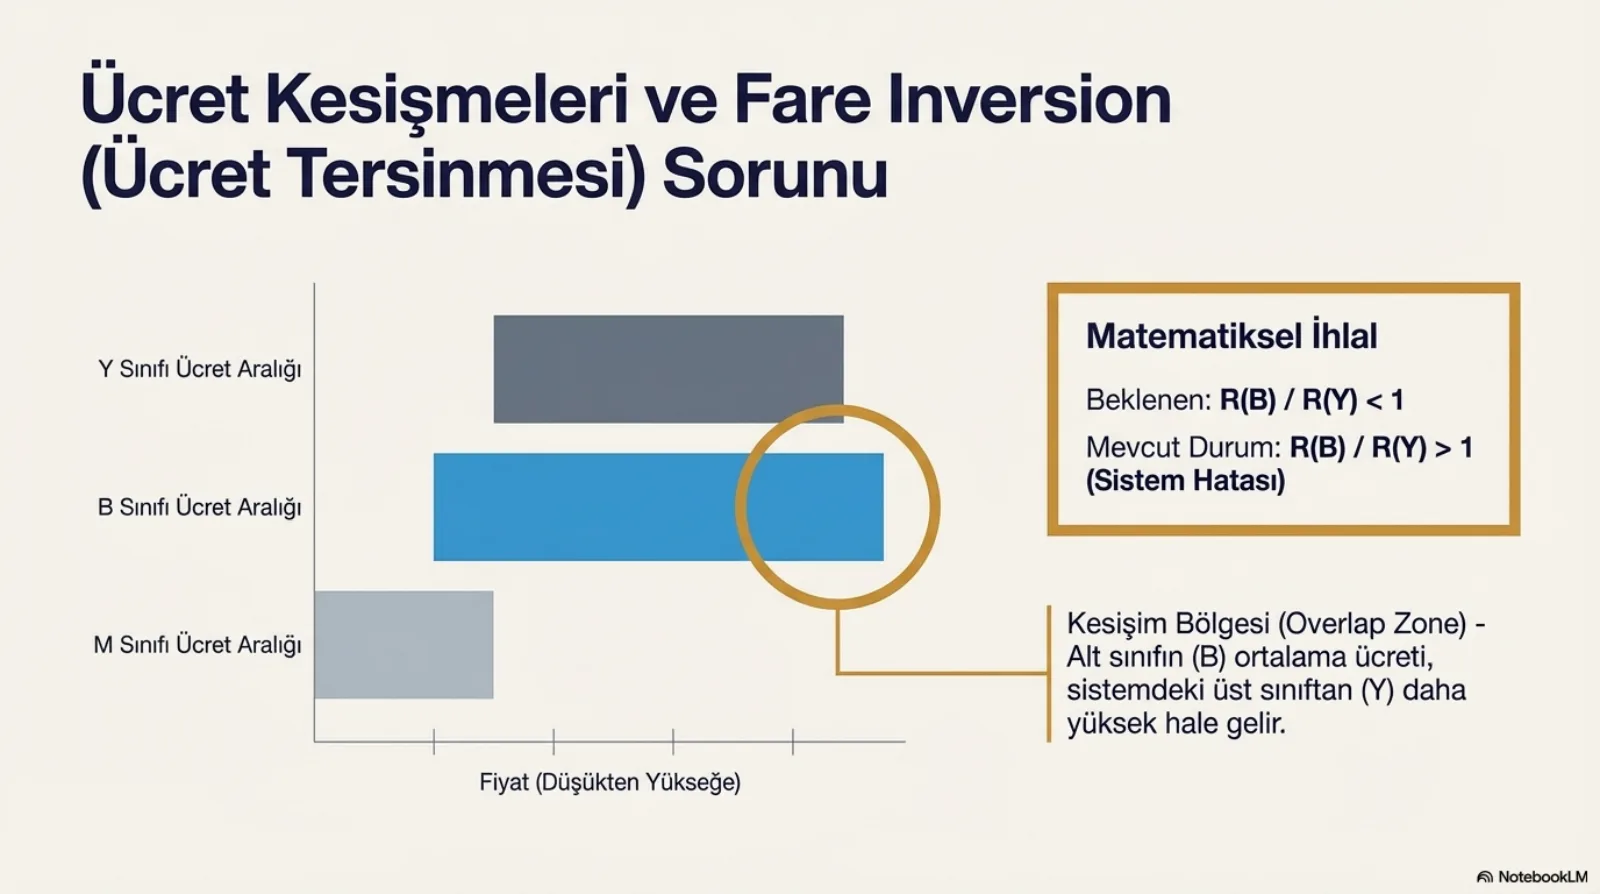
Oranın neden bu kadar belirleyici olduğu, gelir yönetimi bölümlerinde anlatılan Littlewood kuralından okunabiliyor. Kural, üst sınıf için bir koltuğu daha korumanın ancak o koltuğun üst sınıftan satılma olasılığı iki ücretin oranından büyük olduğu sürece anlamlı olduğunu söylüyordu. Oran 1’e yaklaştıkça korumanın eşiği yükseliyor; 1’i geçtiğinde hiçbir olasılık o eşiği aşamıyor. Algoritma hata yapmıyor, kendisine verilen ücretlerle tutarlı olarak doğru hesabı yapıyor. Yanlış olan girdi.
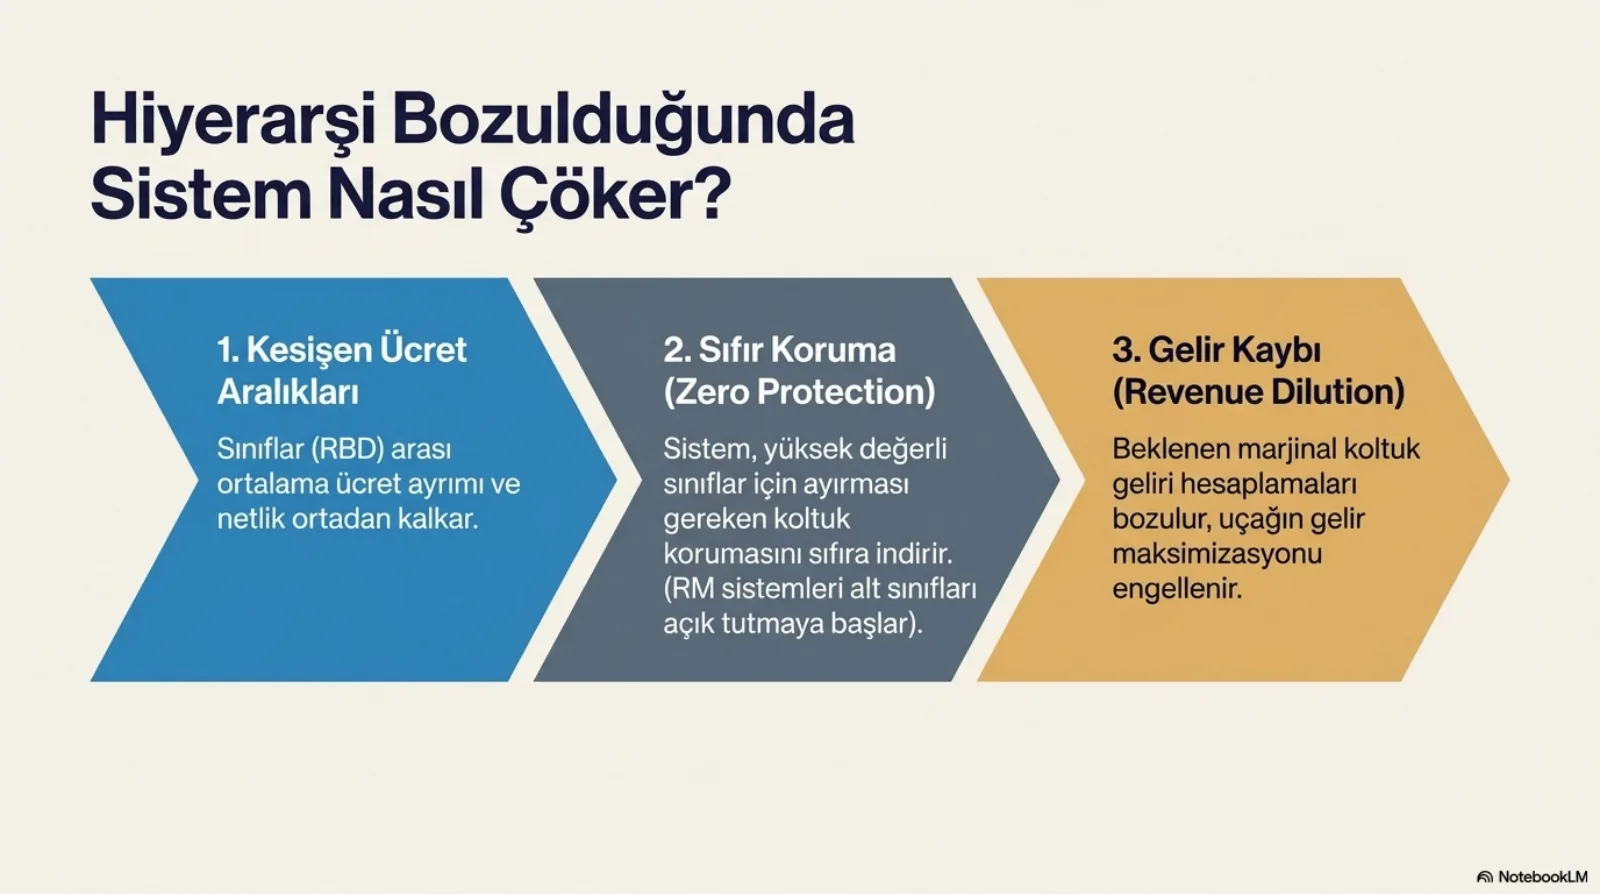
Bu yüzden inversiyon bir fiyatlandırma hatası olarak değil, bir veri bütünlüğü hatası olarak ele alınmalı. Veritabanında yabancı anahtar kısıtı olmayan bir tablo nasıl tutarsız kayıtları kabul ediyorsa, sınıf sırasını kontrol etmeyen bir ücret deposu da inversiyonu kabul ediyor. Fark şu ki burada tutarsızlığın bedeli bir sorgu hatası değil, kalkan her uçuşta koltuk başına kaybedilen gelir.
RM beklenen artışı vermiyorsa önce tarife yapısına bak
Brifingin tanı kuralı, sistemin semptomundan geriye doğru çalışıyor. Envanter kontrol sisteminin alt sınıfları hatalı biçimde açık tuttuğu tespit edilirse ilk bakılacak yer algoritma değil, tarife yapısı (tariff structure) ve bu yapının rezervasyon sınıflarıyla ilişkisi. Hizalama hatası bulunursa pazar bazında yeniden düzenleme yapılıyor.
Bu sıra önemli, çünkü sezgi tersini söylüyor. RM sistemi alt sınıfları açık tutuyorsa akla ilk gelen tahmin modelinin ya da optimizasyon parametrelerinin bozuk olduğu. Oysa yukarıdaki zincir gösteriyor ki sistem, kendisine verilen ücret yapısıyla tutarlı olarak alt sınıfı açık tutuyor olabilir. Algoritmayı ayarlamaya çalışmak, bozuk girdiyle doğru çalışan bir hesabı bozmaya çalışmak olur.
Çözümün adı ücret rasyonalizasyonu ve üç adımı var. Fiyatlar ve rezervasyon sınıfları pazar bazında tek tek inceleniyor. Gerekli hiyerarşik ayarlamalar yapılıp ücretler sisteme yeniden yükleniyor (refiling). Stratejik değeri olmayan gereksiz ücretler sistemden tamamen temizleniyor.
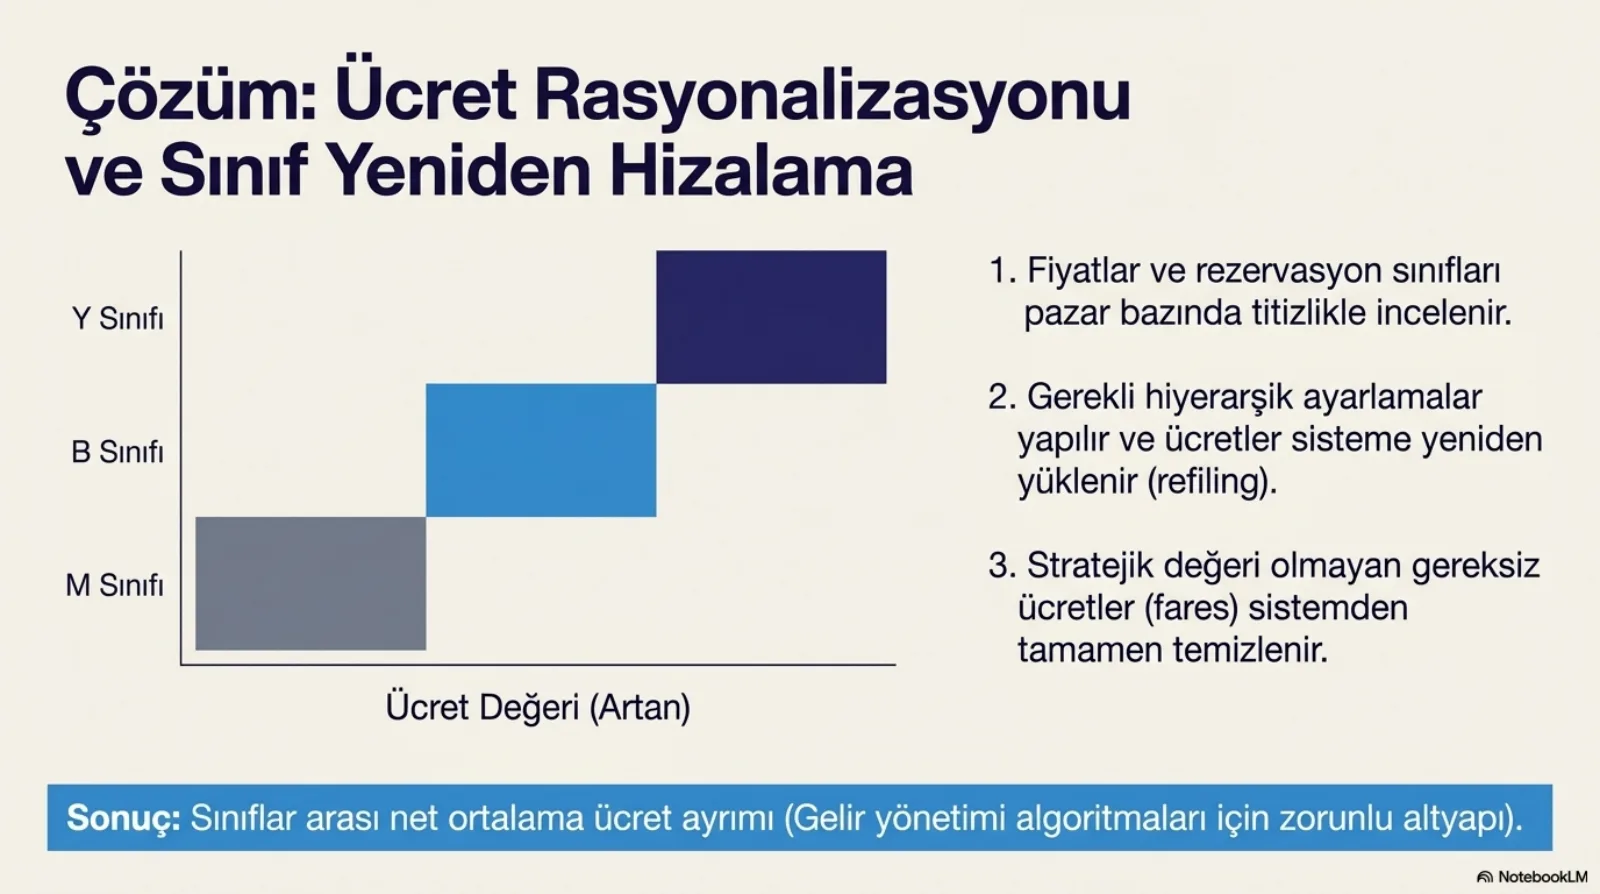
Üçüncü adım en kolay atlanan. Ücret dosyaları zamanla birikiyor: eski bir kampanyadan kalan ücret, artık satılmayan bir ürünün ücreti, bir rakibe cevap olarak açılıp kapatılmayı unutulmuş ücret. Her biri tek başına zararsız görünüyor ama hepsi bir sınıfın ücret aralığını genişletiyor ve komşu sınıfla çakışma ihtimalini artırıyor. Yazılım tarafında bunun karşılığı, ücret deposunun yalnızca ekleme alan bir kayıt defteri gibi değil, düzenli budanan bir veri seti gibi yönetilmesi. Bu da her ücretin neden var olduğunu bilen bir sahiplik kaydı gerektiriyor.
Strateji ancak saf bir yapının üstünde gelire dönüşüyor
Bölümün iki yarısı birbirinden bağımsız gibi duruyor: biri pazar stratejisi, diğeri veri temizliği. Kapanış slaytı ikisinin birbirine bağımlı olduğunu söylüyor. Proaktif strateji pazar dinamiklerini yönlendiren hedefli fiyat girişimlerini ve indirimleri kapsıyor; yapısal saflık hatalı kesişimlerden arındırılmış, matematiksel olarak kusursuz bir tarife hiyerarşisini. Stratejik indirimler ve hedefler, ancak alt yapıda kusursuz bir RBD hiyerarşisi varsa artımlı gelire dönüşüyor.
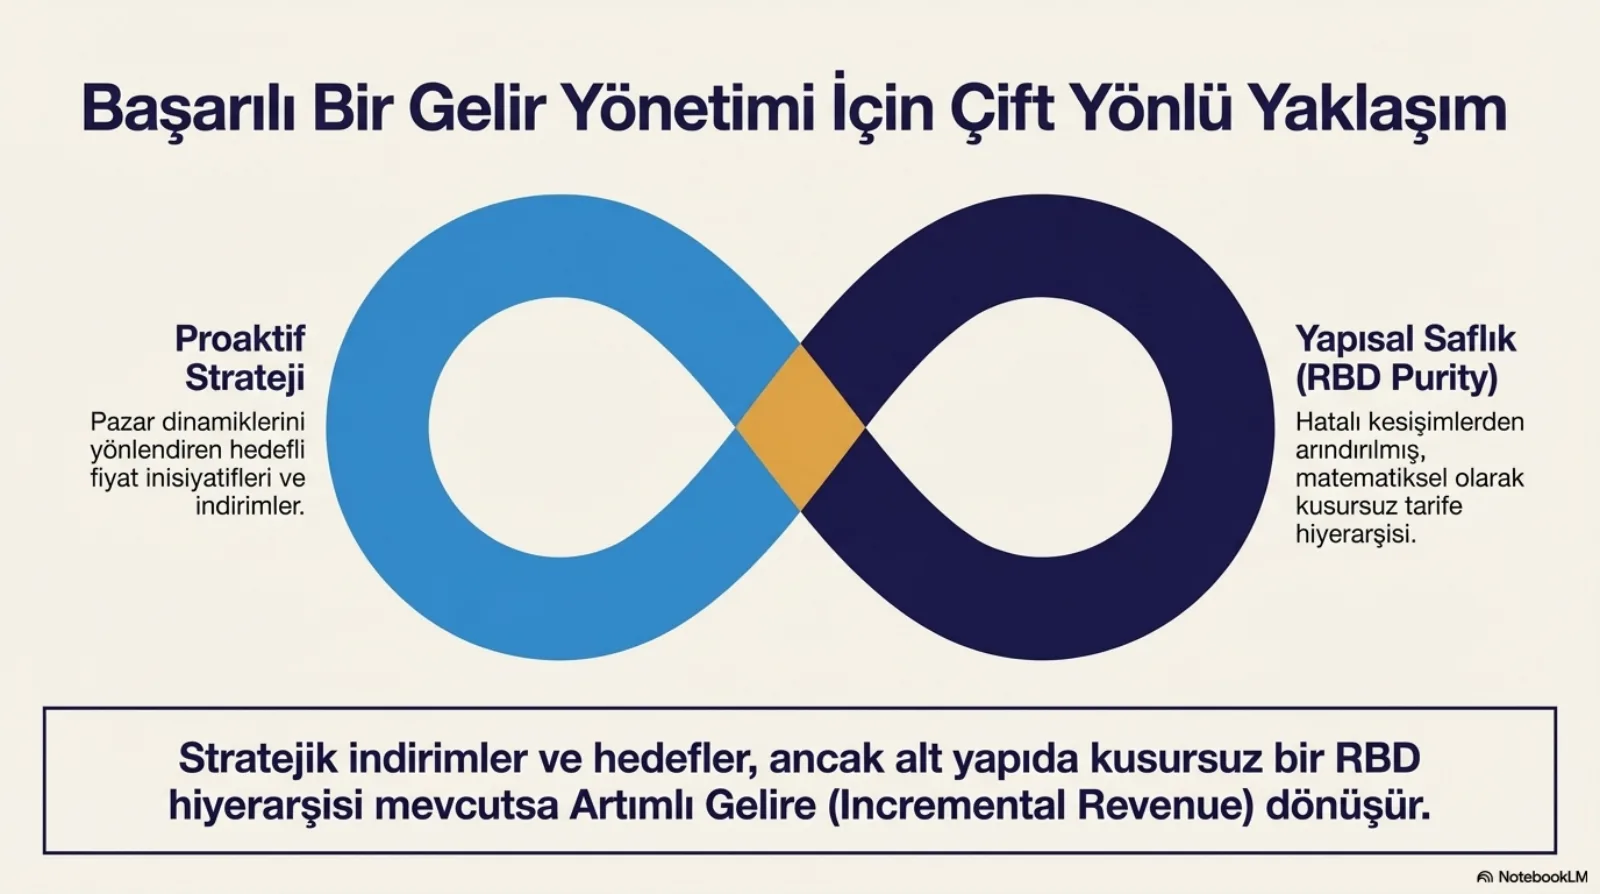
Bu bağımlılığın pratik anlamı şu: bir hedefli indirim kampanyası yeni bir ücretle dosyalandığında, o ücret yanlış sınıfa oturuyorsa kampanya iki kez kaybettiriyor. Birincisi indirimin kendisi, ikincisi o indirimin üst sınıfın korumasını düşürmesi. Fiyatlandırma ekibi kampanyayı başarılı sayarken RM ekibi aynı pazarda neden gelirin düştüğünü arıyor olabilir. İki ekip ayrı sistemlere bakıyorsa bu hatayı ikisi de görmüyor.
Yarın işe yarayacak üç çıkarım
- Beklenen artışı vermeyen pazarda önce ücretleri denetle. RM sistemi bir pazarda beklenen artışı sağlamıyorsa, algoritmaya dokunmadan önce o pazardaki bütün ücretleri ve RBD eşleşmelerini pazar bazında incele. Hizalama hatasını düzelt, ücretleri yeniden yükle, stratejik değeri olmayan ücretleri ele.
- Ücret dosyalarken hiyerarşiyi ve ayrımı birlikte koru. Her yeni ücrette Y > B > M > H > V > Z > Q sırasının bozulmadığından emin ol. Sıranın korunması yetmiyor; sınıflar arası ücret farkı da RM sisteminin koltuk koruma algoritmasını besleyecek kadar açık olmalı. Bu kontrolü dosyalama akışının içine bir doğrulama adımı olarak koy, sonradan yapılan bir denetime bırakma.
- Hedefli fiyatlandırmada kararı modele bağla. Hangi pazarda hangi segmente indirim verileceğini sezgiyle değil, AHP gibi yapılandırılmış bir modelle, pazar bazlı objektif kriterlere karşı önceliklendir. Promosyonu kampanya sonrası talebiyle, fiyat artışını o pazardaki payınla tart; üç senaryoyu aynı onay formundan geçirme.
Bu bölümde ne yok: koltuk koruma hesabı ve Littlewood kuralının kendisi (gelir yönetimi bölümleri, özellikle “Yield Management: erken dönem stratejik analiz ve iş mantığı”), fiyatlandırmanın planlama döngüsündeki yeri (“Havayolu pazarlama planlama süreci ve iş mantığı analizi”). Bu bölüm o hesabın girdisi olan ücret yapısının neden temiz tutulması gerektiğini ve fiyat kararlarının hangi kurala göre verildiğini anlatmak için var.