HavacılıkBölüm 39 / 86
Yüksek varyanslı talep ve iki aşamalı Cox dağılımı
Birinci sınıf kabinde talep o kadar oynak ki negatif üstel dağılımın izin verdiği varyansı aşıyor; iki aşamalı Cox dağılımı bu boşluğu ilk iki momenti eşleştirerek kapatıyor. Bölüm, modelin yapısını, taşan talebin (spill) gözlemlenen dolulukla nasıl ilişkilendiğini ve kapanış doluluğu (LFCF) varsayımındaki 15 puanlık farkın kayıp yolcu tahminini nasıl katladığını anlatıyor.
Havacılık · İçindekiler
- Kökler
- 01Posta sözleşmesinden SABRE'ye
- 02SABRE'den PSS'e: bir mimari neden 60 yıl yaşadı
- 031978: kâr garantisi kalkınca gelir yönetimi doğdu
- Gelir yönetimi
- 04Yield Management: erken dönem stratejik analiz ve iş mantığı
- 05Yield Management: rekabet stratejileri ve PEOPLExpress analizi
- 06Gelir yönetimi ve stratejik operasyonlar: PEOPLExpress ve American Airlines analizi
- 07PEOPLExpress ve havacılık sektörü: sadakat programları ve dağıtım sistemleri stratejik analizi
- Dağıtım
- 08Havacılık rezervasyon ve küresel dağıtım sistemleri (GDS) analizi: stratejik gelişim ve iş mantığı
- 09Havacılık endüstri standartları ve yönetişim: stratejik analiz belgesi
- 10GDS ve havacılık dağıtım ekosistemi: stratejik analiz ve iş mantığı rehberi
- 11Havacılık rezervasyon sistemleri ve dijital dağıtım kanalları stratejik analizi
- Perakendecilik
- 12Seyahat değer zinciri ve dağıtım kanalları analizi: stratejik brifing notu
- 13Seyahat dağıtım ekosistemi ve yeni dağıtım yeteneği (NDC) analizi
- 14NDC@Scale: havacılık dağıtım kanallarında dönüşüm ve iş mantığı analizi
- Operasyon
- 15Havayolu pazarlama planlama süreci ve iş mantığı analizi
- 16Havacılık planlaması ve gelir yönetimi: stratejik analiz
- 17Havacılıkta gelir yönetimi ve rekabet stratejileri: Sun Tzu prensipleriyle iş mantığı analizi
- Ücret ve fiyatlama
- 18Havayolu fiyatlandırma ve verim yönetimi stratejileri: analitik bir bakış
- 19Havacılık fiyatlandırma ürünleri ve iş mantığı analizi
- 20Havacılık ücret ürünlerinin sınıflandırılması: stratejik analiz ve iş mantığı
- 21Havacılık dağıtım kanalları ve ücret kuralları: stratejik analiz belgesi
- 22Havacılık ücret kuralları ve yolculuk tipleri stratejik analizi
- 23Havacılık güzergah fiyatlandırması ve iş mantığı analizi
- 24Ücret yapılandırması, segmentasyon ve sadakat programları analizi
- 25Havacılıkta özel ücretler ve fiyat esnekliği
- 26Havacılıkta ücret yönetimi ve planlama stratejileri
- 27Reaktif fiyatlandırma süreci ve stratejik karar mekanizmaları
- 28Proaktif fiyatlandırma ve ücret rasyonalizasyonu: stratejik iş mantığı analizi
- 29Havacılıkta gelir paylaşımı: çok taraflı ve ikili prorate anlaşmaları (MPA ve SPA)
- 30Havayolu ek hizmetleri (ancillaries) ve iş mantığı analizi
- 31Havacılık gelir yönetimi ve ücret yapıları analizi
- Talep tahmini
- 32Havacılıkta spill (taşan talep) modeli ve iş mantığı analizi
- 33Beklenen kapasite aşımı (expected spill) ve Boeing modeli analizi
- 34Havacılık talep tahmini ve spill (taşan talep) modelleri analizi
- 35Gelir yönetiminde beklenen kayıp (spill) ve talep analizi
- 36Havacılık spill modelleri için girdi parametrelerinin kalibrasyonu
- 37Havacılıkta kapasite yönetimi ve spill (taşan talep) analizi
- 38Nominal doluluk oranı ve talep kaybı (spill) analizi
- 39Yüksek varyanslı talep ve iki aşamalı Cox dağılımı
- 40İki aşamalı Cox dağılımıyla spill ölçümü
- 41Havacılık endüstrisi ve gelir yönetimi analizi
- 42Havacılık gelir yönetimi alternatifleri ve iş mantığı analizi
- 43Gelir artışı ve tahmin doğruluğu: iki boyutlu zamanda talep tahmini
- 44Rezervasyon profilleri ve talep tahmini
- 45Rezervasyon profillerinin kümelenmesi ve iptal oranı analizi
- 46Gelir yönetiminde talep profilleri ve veri arındırma
- 47Gelir yönetiminde talep tahmini ve kısıtlanmamış talep analizi
- 48Havacılık talebi tahminleme ve zaman serisi analizi
- 49Gelir yönetiminde tahminleme modelleri ve iş mantığı analizi
- 50Havacılık gelir yönetimi: rezervasyon tahminleme ve talep analizi
- 51O&D talep tahmini: birinci ve ikinci nesil yaklaşımlar
- 52Rekabetçi havayolu alışveriş verileri analizi
- 53Havacılıkta veri odaklı iş mantığı ve karar destek sistemleri
- 54Havacılık gelir yönetimi ve tüketici tercih modellemesi
- 55İtinerer tercih modelleri ve talep analizi
- 56O&D tahminleme ve must-forecast listesi
- Envanter ve erişilebilirlik
- 57Havacılık ve hizmet sektöründe overbooking stratejileri ve operasyonel analiz
- 58Biniş oranı tahmini ve overbooking stratejileri
- 59Havacılıkta overbooking (fazla rezervasyon) ve show-up modelleme stratejileri
- 60Havacılıkta overbooking stratejileri ve gelir yönetimi
- 61İndirim tahsis kontrolleri, Littlewood kuralı ve Gamma talep modeli
- 62Gamma dağılımı ve indirim tahsisi: koruma seviyeleri ve gelir oranları
- 63İndirim tahsisi ve rezervasyon optimizasyonu: EMSR ve entegre overbooking
- 64Rezervasyon envanter kontrolü ve gelir yönetimi
- 65Karma ve hibrit envanter kontrol sistemleri
- 66Havacılık gelir yönetimi: envanter kontrolü ve iş mantığı analizi
- 67Paylaşımlı kabin envanteri ve funnel uçuşlar
- 68Havacılık gelir yönetimi performans ölçümü
- 69Gelir fırsat modeli (ROM) ve havayolu gelir yönetimi performansının ölçümü
- 70Gelir yönetiminde kritik durum belirleme ve O&D stratejileri
- 71Havayolu envanter kontrol stratejileri ve ağ etkileri
- 72Havacılık gelir yönetimi: virtual nesting (sanal yuvalama) analizi
- 73Sanal gruplama ve çift indeksleme: havacılık envanterinde koltuğun kime açılacağı
- 74Dinamik sanal gruplama (dynamic virtual nesting) ve gelir yönetimi analizi
- 75Havacılık gelir yönetimi ve O&D optimizasyonu: sanal yuvalama ve CER
- 76Sürekli yuvalama (continuous nesting) ve teklif fiyatı kontrol sistemleri analizi
- 77Havacılık gelir yönetimi: şebeke optimizasyon modelleri
- 78Gelir yönetiminde ağ optimizasyonu ve bacak ayrıştırma
- 79Havacılık gelir yönetimi ve ağ optimizasyonu stratejileri
- 80O&D gelir yönetimi ve koltuk kullanılabilirliği hesaplama
- 81Yolcu değerlemesinde ücret kalifikasyon kuralları
- 82Havacılık gelir yönetimi ve envanter kontrol sistemleri: post-process nesting analizi
- Teklif ve teşhir
- 83Markalı ücret aileleri ve bağlantı mimarisi
- 84Havacılık envanter yönetimi ve GDS entegrasyon sistemleri
- 85Havacılık envanter kontrolü ve O&D yönetimi
- 86Havacılık rezervasyon ve envanter yönetimi: stratejik iş mantığı analizi
Talep tahmini bölümlerinin büyük kısmı ortalamayla uğraşır: bu uçuşa kaç yolcu gelecek, bu sınıfa kaç koltuk ayrılmalı. Birinci sınıf kabin bu alışkanlığı bozuyor. Orada talep bazı günler neredeyse sıfır, bazı günler kabinin birkaç katı; ortalama hiçbir günü temsil etmiyor. Talebin ortalaması kadar dağılımının şekli de modelin parçası; şekli yanlış seçilen bir model, doğru ortalamayla yanlış spill hesaplar. Bu bölüm iki şeyi anlatıyor: yüksek varyanslı talebi yakalamak için neden iki aşamalı Cox dağılımına ihtiyaç duyulduğunu, ve kayıp yolcu tahmininin, uçuşun kaç dolulukta kapandığına dair tek bir varsayıma ne kadar duyarlı olduğunu.
Negatif üstel dağılım birinci sınıfın oynaklığını taşıyamıyor
Taşan talebi hesaplamak için önce talebin bir dağılımını varsaymak gerekiyor. En basit aday negatif üstel dağılım: tek parametreli, hesaplaması kolay, kapalı formda çözülebiliyor. Sorun, bu kolaylığın bir bedeli olması. Üstel dağılımda standart sapma ortalamaya eşit, yani varyasyon katsayısı (CV, standart sapmanın ortalamaya oranı) her zaman bir. Model, talebin ne kadar oynak olduğunu veriden öğrenmiyor; bir olarak kabul ediyor.
Kaynak metin sınırı açıkça koyuyor: birinci sınıf talebini modellemek için negatif üstel dağılım, bire eşit olan varyasyon katsayısıyla sınırlı. Gerçek birinci sınıf talebi ise yüksek varyans gösteriyor, CV birden büyük. Bu durumda üstel model ortalamayı tutturabilir ama dağılımın kuyruğunu eksik çizer: talebin kapasiteyi çok aştığı günleri olduğundan seyrek gösterir, dolayısıyla spill’i olduğundan küçük hesaplar.
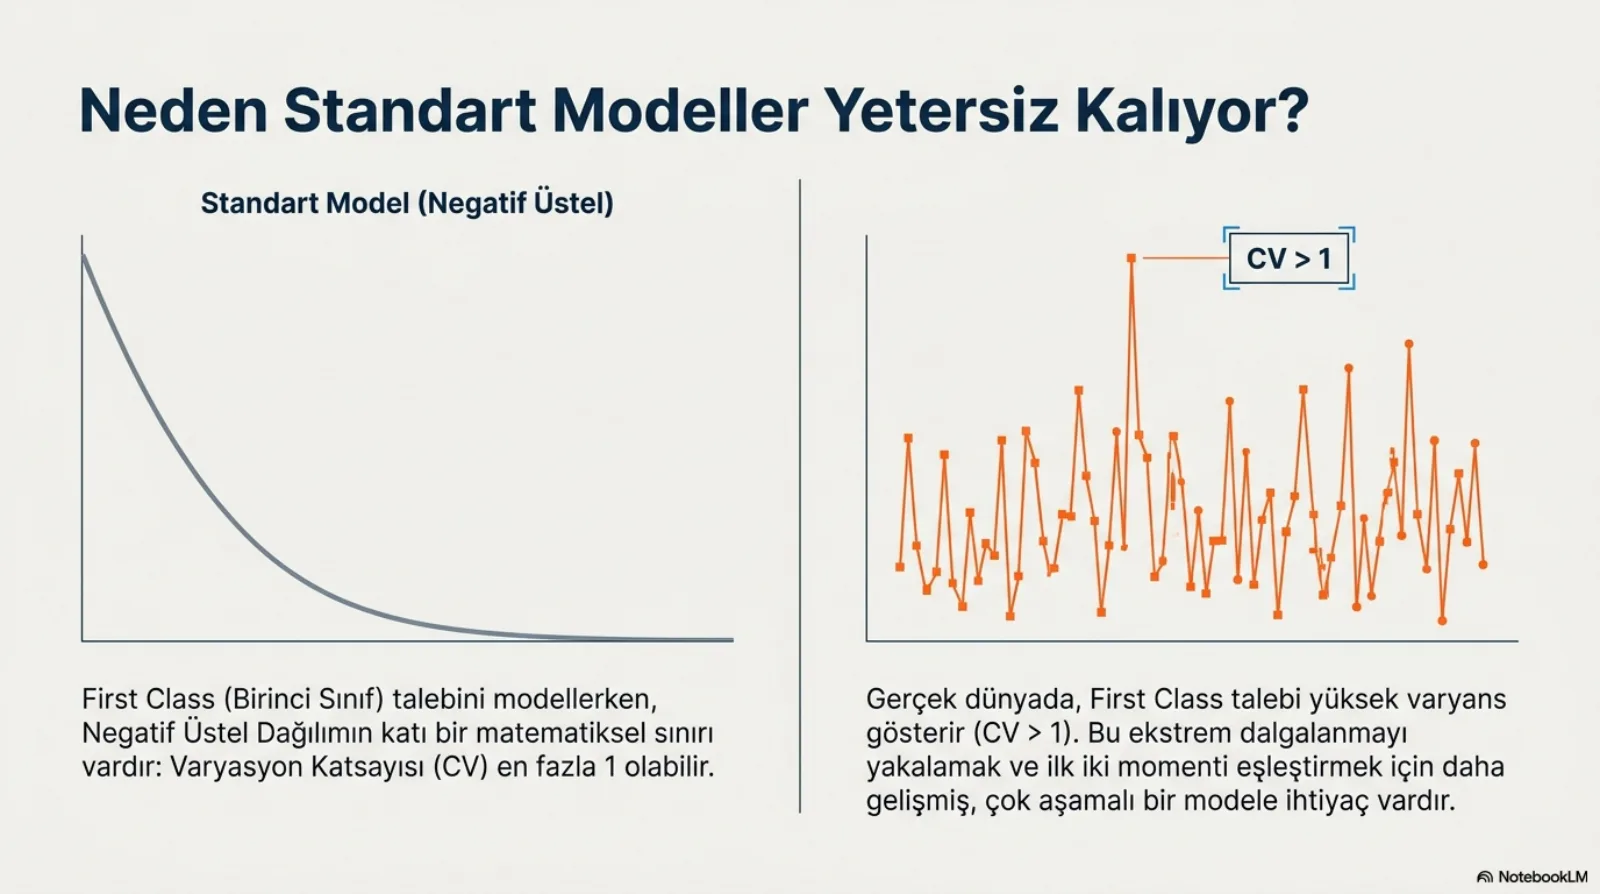
Buradaki karar kuralı basit ve veriye dayalı. Talep verisinin CV’si bire yakınsa standart negatif üstel dağılım yeterli. CV birden büyükse, ilk iki momenti, yani hem ortalamayı hem varyansı doğru yakalayabilen bir dağılım gerekiyor. Yazılım tarafında bunun karşılığı şu: dağılım seçimi kodun içine gömülmüş bir sabit olmamalı. Her pazar, kabin ya da sınıf için CV ölçülüp model seçimi bu ölçüme bağlanmalı. Ekonomi kabininde işleyen varsayım, aynı kod yolundan geçen birinci sınıf kabininde sessizce yanlış sonuç üretir.
Faz tipi dağılımlar oynaklığı üstel parçalardan kuruyor
Çözüm yeni bir dağılım icat etmek değil, üstel dağılımı yapı taşı olarak kullanmak. Faz tipi (phase type) dağılımlar, seri ya da paralel bağlanmış üstel dağılımlı fazların birleşiminden oluşuyor. Kaynak metin bu ailenin gücünü şöyle tarif ediyor: faz tipi dağılımlar, üstel dağılımlı fazların evrişimiyle oluşur ve pozitif, sürekli herhangi bir dağılımı yaklaşık olarak ifade etmek için kullanılabilir.
Fikir yeni de değil. Kökü telefon trafiğine uzanıyor: Erlang 1917’de özdeş üstel dağılımları seri kullanarak telefon trafiğini modelledi. Yöntem Neuts’un 1981 ve 1989 çalışmalarıyla kuyruk teorisinde standartlaştı, sistem darboğazlarını çözmek için. Bugün aynı araç gelir yönetimi sistemlerinde yüksek varyanslı bilet talebini yaklaşık olarak hesaplamak için kullanılıyor.
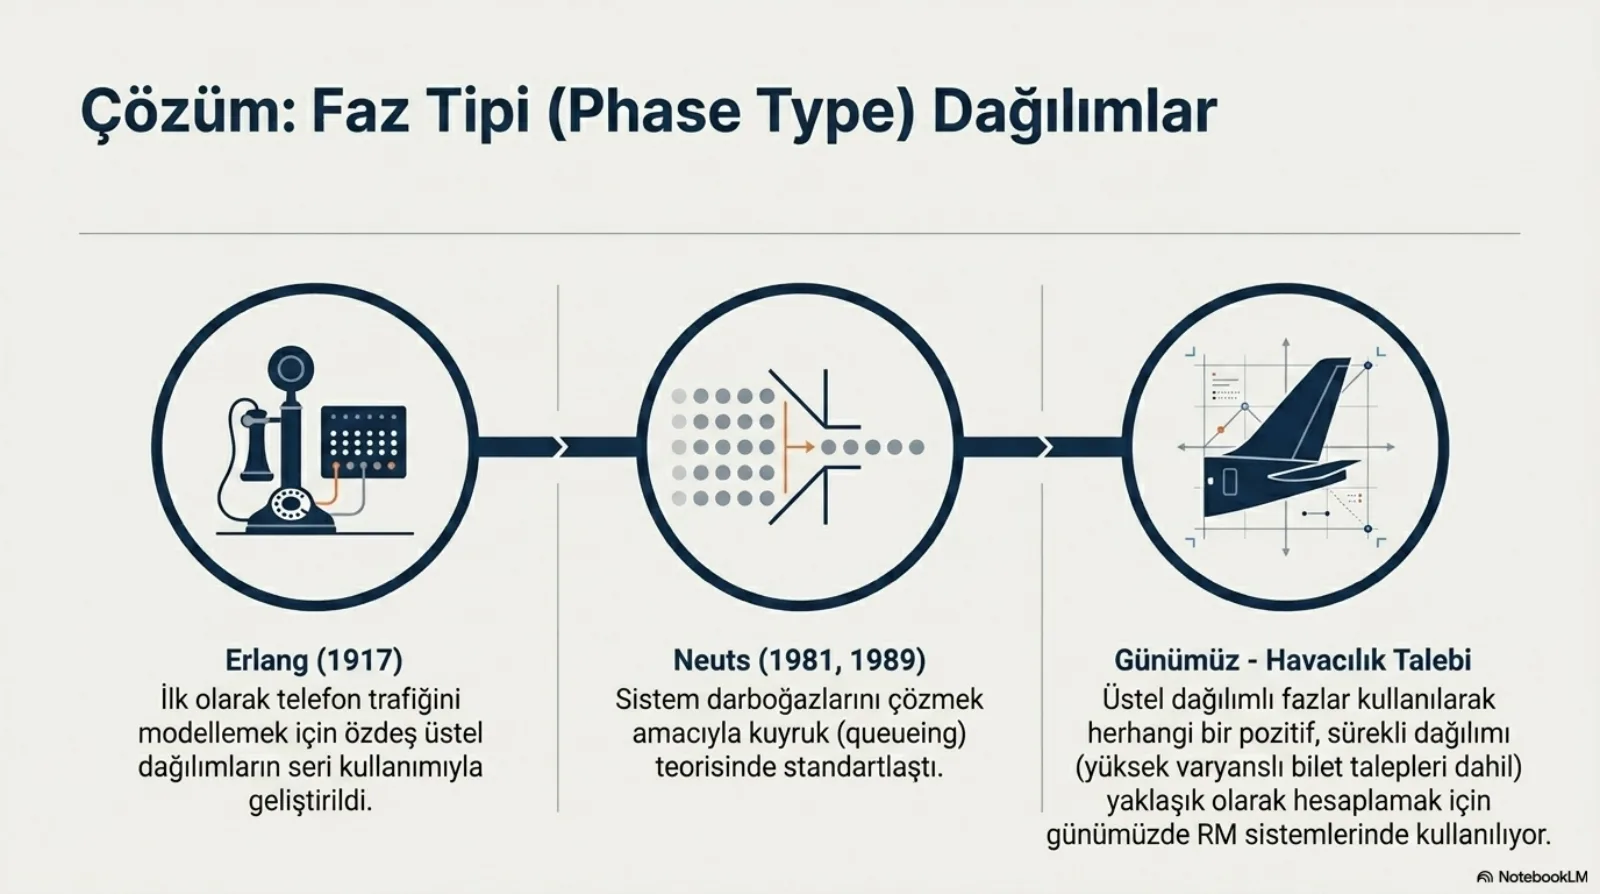
Bu soy ağacı mühendis için tanıdık bir şey söylüyor. Spill problemi yapısal olarak bir kuyruk problemi: kapasite sınırlı, talep rastgele, sığmayan kısım kayboluyor. Kuyruk teorisinde olgunlaşmış bir araç setinin havayolu talebine taşınması tesadüf değil.
İki aşamalı Cox, tek bir olasılıkla varyansı açıyor
Faz tipi ailenin bu iş için en sade üyesi iki aşamalı Cox (Coxian) dağılımı. Talep önce birinci aşamadan geçiyor; bu aşama γ1 oranına sahip bir üstel dağılım. Birinci aşamanın sonunda bir çatal var: talep α olasılıkla ikinci aşamaya, γ2 oranlı ikinci bir üstel faza geçiyor, 1−α olasılıkla orada bitiyor.
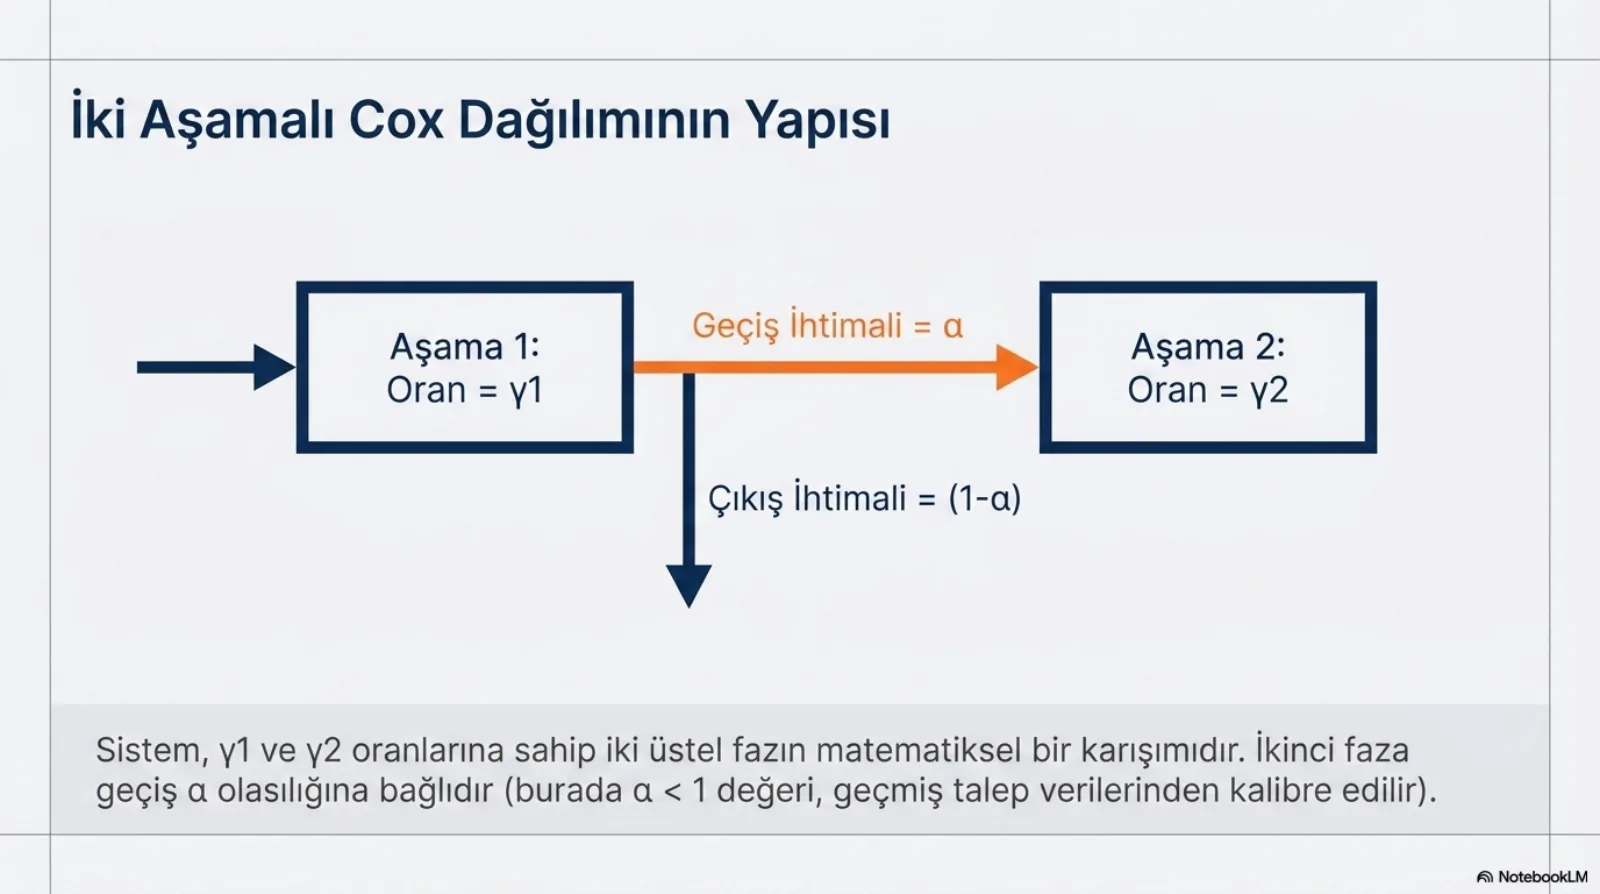
Varyansı açan mekanizma bu çatal. Talebin çoğu tek aşamada, kısa ve öngörülebilir biçimde bitiyor; küçük bir kısmı ikinci aşamaya geçip dağılıma uzun bir kuyruk ekliyor. Böylece tek bir üstel dağılımın asla üretemeyeceği bir şekil çıkıyor: çoğu gün sakin, bazı günler aşırı. Parametreler üç tane (γ1, γ2 ve α) ve bunlar ilk iki momenti tutturacak biçimde seçilebiliyor. Kaynak metin burada iş mantığını da koyuyor: α parametresi talep verilerinden kalibre ediliyor ve talebin ilk aşamadan sonra ikinci bir üstel aşamaya geçip geçmeyeceğini belirliyor.
Matematiksel olarak model tek bir değişkene indirgeniyor: Y = X1 + U·X2. X1 ve X2 üstel dağılımlı rastgele değişkenler; U ise iki değerli bir gösterge değişkeni. Geçiş olursa U bir oluyor (olasılığı α), çıkış olursa sıfır (olasılığı 1−α). Olasılık yoğunluk fonksiyonu da iki üstel terimin ağırlıklı toplamı: f(x) = A·e^(−γ1·x) + B·e^(−γ2·x). A ve B katsayıları, bileşenlerin Laplace dönüşümü alınıp zaman alanına geri çevrilerek hesaplanıyor ve γ1, γ2 ile α’ya bağlı ağırlıklar olarak çıkıyor.
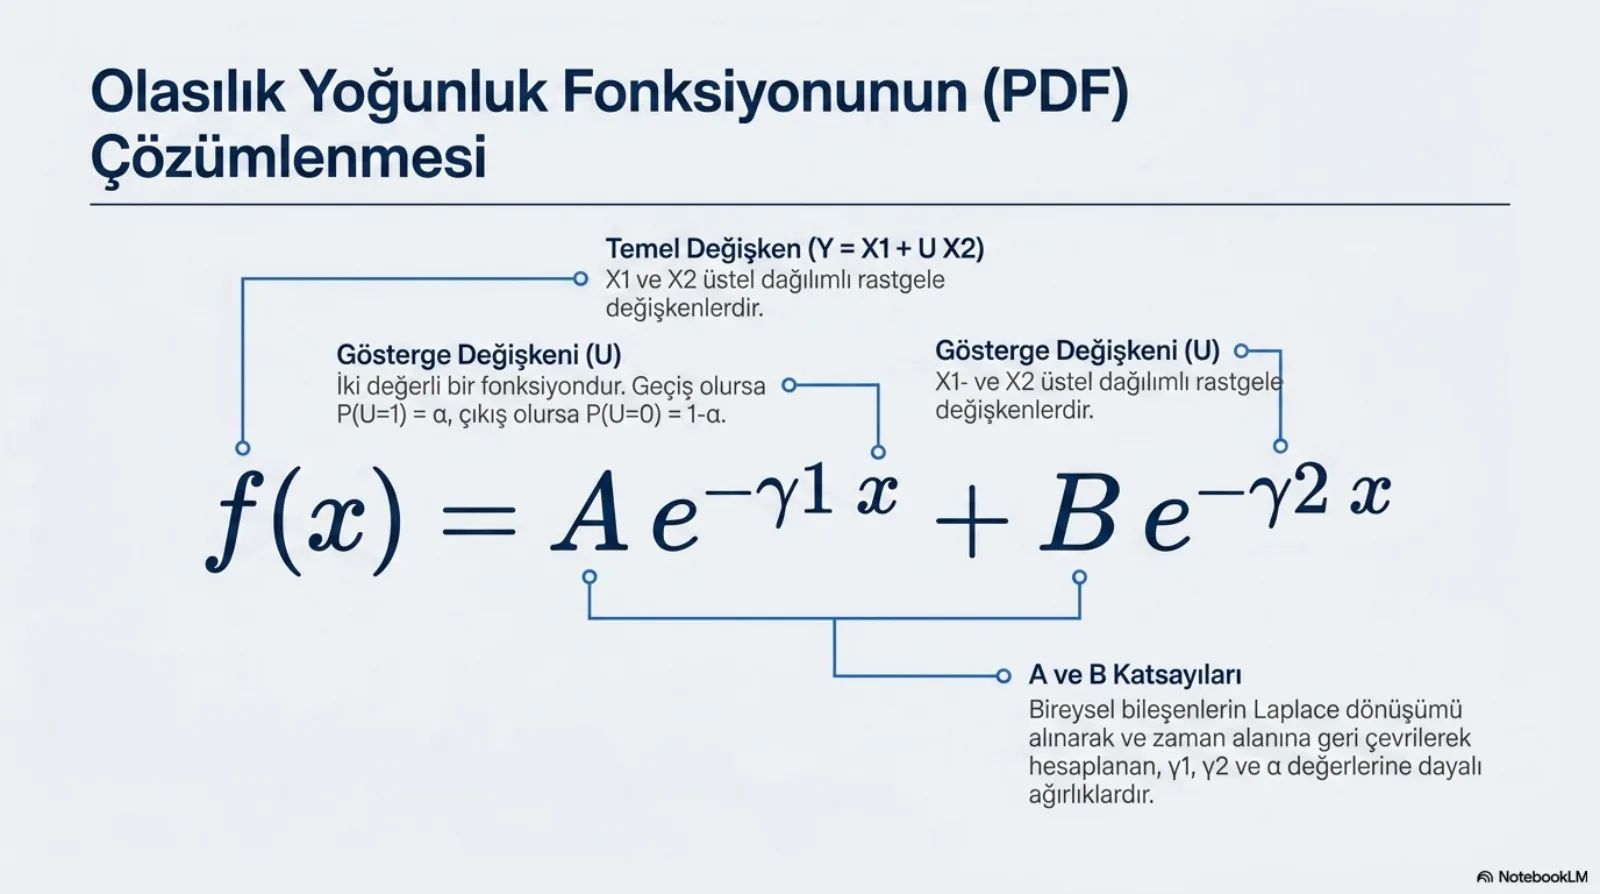
Mühendislik açısından bu yapının iki avantajı var. Birincisi, yoğunluk fonksiyonu hâlâ üstel terimlerden oluştuğu için spill hesabında gereken integraller kapalı formda kalıyor; simülasyona ya da sayısal yaklaşıma mahkûm değilsin. İkincisi, α sıfıra yaklaştıkça model tek bir üstel dağılıma, yani CV bir durumuna geri dönüyor. Aynı kod yolu hem sakin ekonomi talebini hem oynak birinci sınıf talebini taşıyabiliyor; aradaki fark kalibre edilen parametrelerde. Kalibrasyonun kendisi ise ayrı bir iş: α ve oranların hangi geçmiş veriyle, hangi sıklıkla güncellendiği modelin doğruluğunu en az dağılım seçimi kadar belirliyor.
Gözlemlenen doluluk talebi değil, talebin sığan kısmını gösteriyor
Dağılım seçildikten sonra asıl soru geliyor: bu uçuşta kaç yolcu kaybedildi? Spill, talebin koltuk kapasitesini aştığı durumda reddedilen, yani havayolunun kaybettiği yolcu. Sorunun zor yanı, spill’in hiçbir sistemde kayıt olarak durmaması. Satış sistemine düşen her şey koltuğa oturan yolcu; kapıdan dönen yolcu veri bırakmıyor.
Bu yüzden iki ayrı doluluk kavramı var. Gözlemlenen doluluk (observed load factor) gerçekleşen, koltuğa oturan yolcuyu sayıyor. Nominal doluluk ise reddedilenleri de ekleyerek kapasite sınırı olmasaydı gerçekleşecek talebi hesaplıyor. Aradaki fark spill. Brifingdeki tabloların hepsi 100 koltukluk bir kabin üzerinden kurulu; orada gözlemlenen yüzde 50 doluluk 50 yolcu demek. Kapanış varsayımı yüzde 100 iken model bu uçuş için 12,76 kayıp yolcu hesaplıyor; nominal talep 62,76 oluyor ve spill oranı, kayıp yolcunun nominal talebe oranı olarak, brifingdeki yüzde 20,32’ye denk geliyor.
Tablolar bir şeyi daha gösteriyor: doluluk arttıkça kaybedilen yolcu doğrusal değil, katlanarak artıyor. Aynı varsayım altında yüzde 15 dolulukta spill 0,02 yolcu, yüzde 30’da 1,28, yüzde 50’de 12,76, yüzde 70’te 61,32. Doluluk iki katına çıkarken kayıp on katına çıkıyor. Bunun nedeni dağılımın kuyruğu: ortalama talep kapasiteye yaklaştıkça, talebin kapasiteyi aştığı günler hem sıklaşıyor hem de aşımın büyüklüğü artıyor. Yüksek varyanslı talepte bu kuyruk daha da kalın.
Kapanış doluluğu varsayımı sonucu yarı yarıya değiştiriyor
Spill tahmininin en hassas girdisi dağılım değil, sessizce konan bir varsayım: LFCF, yani satışa kapanan uçuşlardaki doluluk oranı (load factor on closed flights). Bir uçuş satışa kapandığında gerçekten kaç koltuk doluydu?
İlk akla gelen cevap yüzde 100: uçuş, koltuklar tükendiği için kapandı. Ama gerçekte uçuşlar tam dolmadan kapanabiliyor; kapanış anındaki doluluk kapasitenin altında kalabiliyor. Kaynak metin bu ikinci senaryoyu yüzde 85 ile modelliyor. Modelin mantığı şu: uçak yüzde 85 dolulukla satışa kapandıysa, talep aslında daha yüksekti ama satış kısıtlar yüzünden erken bitti. Bu da aynı gözlemlenen doluluk için daha yüksek bir kayıp yolcu ve daha yüksek bir nominal talep tahmini demek.
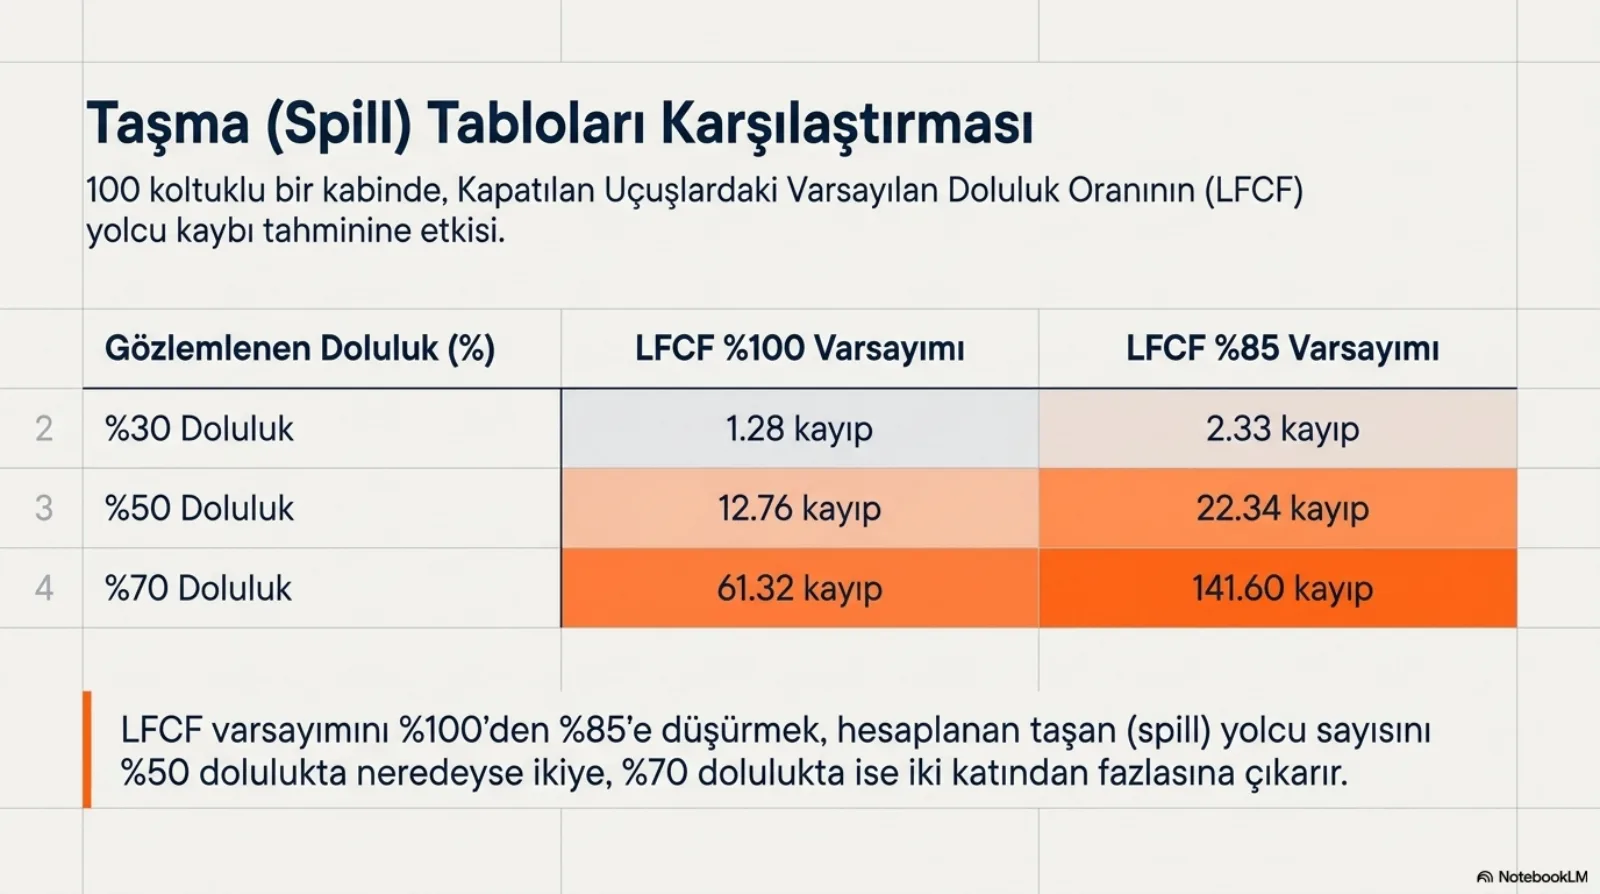
Rakamlar varsayımın ağırlığını gösteriyor. Yüzde 50 gözlemlenen dolulukta kayıp yolcu 12,76’dan 22,34’e çıkıyor; spill oranı yüzde 20,32’den yüzde 30,88’e. Brifingdeki sentez tablosunda artış yüzde 15 dolulukta yüzde 150 (0,02’den 0,05’e), yüzde 30’da yüzde 82, yüzde 50’de yüzde 75, yüzde 70’te yüzde 130. Yüzde 80 satırında ise tablo 135,36’ya karşı 613,50 kayıp yolcu veriyor, yüzde 353’lük bir artış. 100 koltukluk bir kabinde 613 kayıp yolcu, modelin bu bölgede nominal talebi kapasitenin birkaç katı olarak okuduğu anlamına geliyor. Bu rakamı bir tahmin olarak değil, bir uyarı işareti olarak okumak gerekiyor: yüksek dolulukta model, LFCF varsayımına patlayarak tepki veriyor.
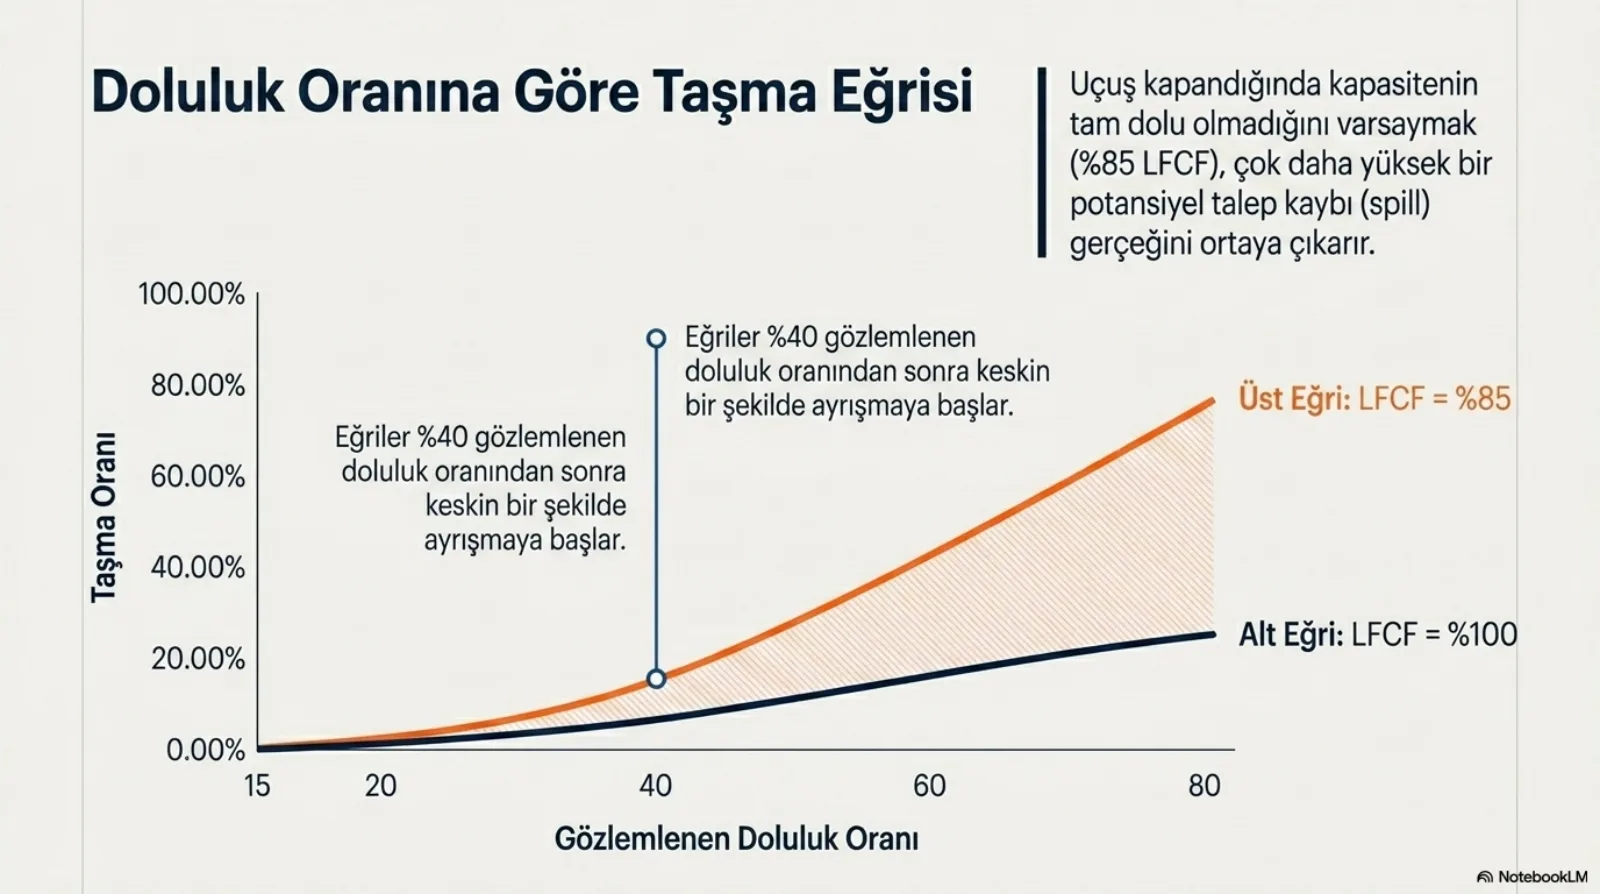
Grafik aynı hikâyeyi şekille anlatıyor. Düşük dolulukta iki eğri üst üste: uçuş zaten kapanmıyor, kapanış varsayımının etkisi yok. Yüzde 40 civarından sonra eğriler ayrışıyor ve aradaki taralı alan, kararın veriye değil varsayıma dayandığı bölge. Brifingin analiz notu da bunu söylüyor: doluluk yüzde 70’i geçtiğinde, LFCF varsayımındaki 15 puanlık farkın kayıp yolcu üzerindeki etkisi katlanarak artıyor.
Varsayım kapasite kararına dönüşüyor
Spill hesabı akademik bir egzersiz değil; filo ve tarife kararlarının girdisi. Brifing bunu uçuş kapanış oranı üzerinden bağlıyor: kapanış oranı yüzde 90’lara ulaştığında tabloda 966,50 nominal talep ve 871,50 spill yolcu görülüyor. Bu büyüklükte bir kayıp, mevcut kapasitenin talebi karşılamakta yetersiz kaldığını söylüyor ve daha büyük uçak tipi atanması ya da ek sefer planlanması için bir karar sinyali oluyor.
İşin zor yanı burada başlıyor. Aynı uçuş, yüzde 100 LFCF varsayımıyla “kapasite yeterli, biraz kayıp var” diyen bir rapor, yüzde 85 varsayımıyla “kapasite ciddi yetersiz” diyen bir rapor üretebiliyor. Hangisinin doğru olduğu modelin içinde değil, kapanış anının gerçek verisinde. Brifingin önerdiği iş kuralı tutucu tarafta durmak: gelir kaybını en aza indirmeyi hedefleyen muhafazakâr bir tahmin için düşük LFCF değerini baz almak. Ama bu kuralın bedeli de var: düşük LFCF daha yüksek nominal talep demek, daha yüksek nominal talep de daha büyük uçak ya da ek sefer talebi demek. Tutucu spill tahmini, kapasite tarafında cömert bir karara dönüşüyor.
Yazılım tarafında bunun karşılığı açık: LFCF bir konfigürasyon sabiti olarak değil, ölçülen bir girdi olarak ele alınmalı. Satışa kapanan uçuşlarda kapanış anındaki gerçek doluluk bir ölçüm olarak toplanıp spill modeline elle girilen yüzde 100 yerine bu ölçüm beslenmeli. Model çıktısı raporlanırken de hangi LFCF varsayımıyla üretildiği yanında taşınmalı. Aynı gözlemlenen dolulukla iki kat farklı kayıp yolcu üreten bir parametre, rapor başlığında görünmüyorsa karar verenden gizlenmiş demektir.
Yarın işe yarayacak dört çıkarım
- Dağılımı CV’ye göre seç. Her kabin ve pazar için talebin varyasyon katsayısını ölç. CV bire yakınsa negatif üstel dağılım yeterli; birden büyükse ilk iki momenti eşleştiren iki aşamalı Cox dağılımına geç. Seçimi kodun içine gömme, ölçüme bağla.
- α’yı geçmiş veriyle kalibre et ve güncel tut. İkinci aşamaya geçiş olasılığı talebin kuyruğunu belirliyor. Bir kez ayarlanıp bırakılan α, bugünün oynaklığını değil kalibre edildiği dönemin oynaklığını taşır.
- LFCF’yi varsayma, ölç. Satışa kapanan uçuşların kapanış anındaki gerçek doluluğunu spill modeline besle. Ölçemiyorsan birden fazla LFCF senaryosunu yan yana çalıştır ve hangi varsayımla çalıştığını çıktıda göster; yüzde 50 dolulukta bile iki varsayım arasındaki fark yüzde 75.
- Yüksek dolulukta spill çıktısını kapasite sinyali olarak oku, ama hassasiyetini de oku. Kapanış oranı ve spill birlikte yükseliyorsa büyük uçak ya da ek sefer seçeneğini masaya koy. Yüzde 70’in üzerinde model LFCF varsayımına patlayarak tepki verdiği için, tek bir senaryonun rakamıyla filo kararı verme.
Bu bölümde ne yok: taşan talebin gelir yönetimi optimizasyonuna nasıl girdiği ve kısıtlanmış talebin geri kazanılması (spill bölümleri), taşan yolcunun bir kısmının aynı havayolunun başka uçuşuna geçmesi (recapture) ve ücret sınıfları arasındaki kaymalar. Kapasite kararının planlama döngüsündeki yeri “Havayolu pazarlama planlama süreci ve iş mantığı analizi” bölümünde. Bu bölüm yalnızca iki şeyi netleştirmek için var: oynak talebin hangi dağılımla modelleneceği ve spill rakamının hangi varsayımın ürünü olduğu.